Německá dluhová brzda
Německá dluhová brzda byla zakotvena do německé ústavy v roce 2009 a nahradila starší investičně orientované ústavní omezení veřejného zadlužování, které začalo být považováno za nedostatečně účinné pro stabilizaci dluhové kvóty. Reforma tak reagovala na dlouhodobý růst německého veřejného dluhu od 80. let a na zkušenost, že předchozí ústavní pravidlo navázané na výši investičních výdajů nedokázalo zabránit postupnému růstu dluhové kvóty (Langer a kol., 2025).
Základní konstrukce nového pravidla stanovila, že federální rozpočet může vykázat strukturální schodek nejvýše 0,35 % HDP, zatímco zemské rozpočty měly být od roku 2020 strukturálně vyrovnané. Literatura o fiskálních pravidlech většinou dochází k závěru, že kvalitně navržená pravidla mohou omezovat deficity a stabilizovat dluhovou kvótu, ale současně bývá zdůrazňováno, že jednoduchá korelace mezi pravidly a rozpočtovými výsledky není sama důkazem kauzality. Heinemann a kol. (2018) ve své analýze konstatují, že evidence jako celek podporuje restriktivní účinek fiskálních pravidel na základní fiskální agregáty (deficit a dluh), avšak výsledky je nutné interpretovat opatrně s ohledem na endogenitu, publikační zkreslení nebo rozdíly v kvalitě fiskálních pravidel.
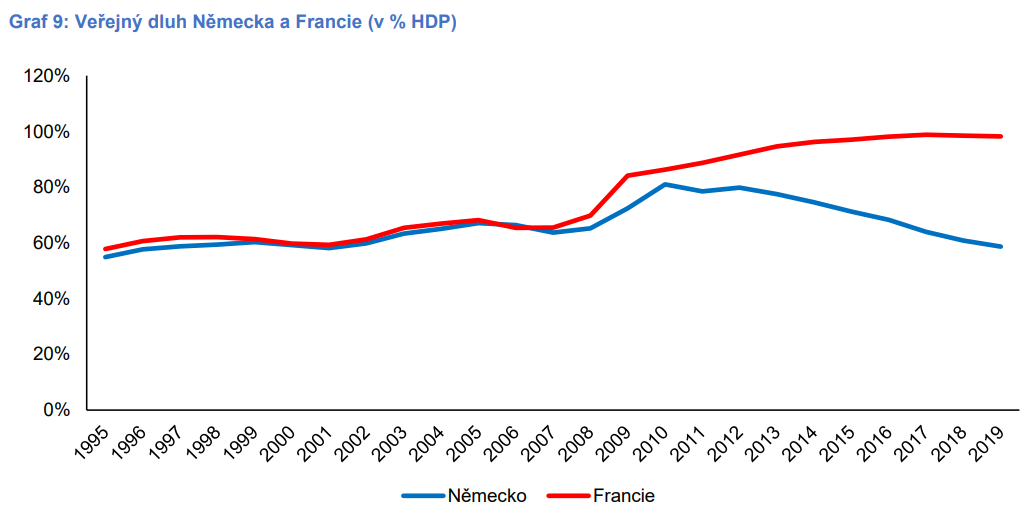 Zdroj:
Německý veřejný dluh kulminoval v roce 2010 (81,0 % HDP), avšak následně došlo k jeho výraznému poklesu na 58,7 % HDP v roce 2019 (graf 9). Jednalo se o nejvýraznější pokles dluhové kvóty v novodobé historii Německa, ať už před jeho sjednocením či po něm. Langer a kol. (2025) dochází k závěru, že institut národního fiskálního pravidla v podobě tzv. dluhové brzdy nesl hlavní odpovědnost za konsolidaci německých veřejných financí, ačkoliv příznivé makroekonomické prostředí konsolidaci rovněž podporovalo. Širší empirická literatura o fiskálních pravidlech je s tímto závěrem v zásadě konzistentní, protože ukazuje, že dobře navržená a věrohodně vynucovaná fiskální pravidla bývají spojena s nižšími deficity a nižší dynamikou veřejného dluhu. Kvalitní fiskální rámce přispívají k makroekonomické stabilitě, zlepšují vyhlídky hospodářského růstu, omezují riziko státního bankrotu a snižují náklady na financování veřejného dluhu.
Dostupné závěry celkově poukazují na přínosy fiskální politiky založené na rozpočtové disciplíně. Zdůraznit je zapotřebí zřetelné zlepšení primárního salda po zavedení dluhové brzdy, což dokládá roli tohoto mechanismu při posilování fiskální disciplíny. Tento efekt přetrvával až do aktivace únikové klauzule v roce 2020, kdy expanzivní fiskální politika vedla k obratu tohoto trendu. K tomuto závěru je však nutné doplnit, že na úspěšné konsolidaci německých veřejných financí po roce 2010 se vedle samotné dluhové brzdy podílely i další faktory (např. příznivý makroekonomický vývoj). Neméně důležitým prvkem bylo období historicky nízkých úrokových sazeb, které státu umožnilo levnější refinancování a zásadně snížilo náklady na obsluhu veřejného dluhu. Německo v tomto ohledu těžilo i ze své pozice „bezpečného přístavu“ v rámci eurozóny (MMF, 2024).
Langer a kol. (2025) využívají metodu syntetické kontroly [1] a srovnávají vývoj „skutečného“ Německa s „kontrafaktuálním“ Německem (Německem bez dluhové brzdy). Autoři analyzují několik fiskálních a makroekonomických ukazatelů, zejména dluhovou kvótu a veřejné investice na úrovni federace i spolkových zemí, primární saldo veřejných rozpočtů, výnos desetiletých vládních dluhopisů. Hlavní závěr studie je jednoznačný: dluhová brzda byla hlavním důvodem konsolidace německých veřejných financí v první dekádě po svém zavedení. Naopak autoři nenacházejí statisticky významný negativní efekt dluhové brzdy na investiční aktivitu federální vlády. Na úrovni sektoru vládních institucí jako celku nacházejí dočasné a méně robustní negativní efekty, které mohou souviset se spolkovými zeměmi a obcemi, nikoli nutně s přímým působením federálního pravidla.
Nejcitlivějším tématem debaty o německé dluhové brzdě je její vztah k veřejným investicím. Kritika tvrdých pravidel je zaměřena tak, že tvrdé omezení zadlužení může vytvářet sklon upřednostňovat běžné výdaje před investicemi (Janeba, 2024). U veřejných investic je evidence méně jednoznačná: dostupná empirická literatura nenachází robustní negativní dopad dluhové brzdy na federální veřejné investice, pouze připouštějí smíšený a potenciální efekt na zemské a regionální úrovni.
Častou kritikou dluhové brzdy bylo přímé spojování nízkých německých veřejných investic v evropském srovnání současně aplikovaného s přísným rozpočtovým pravidlem. Tato problematika je však složitější. Veřejné investice jsou výdajem s tzv. konvergenčním efektem. Jinými slovy, lze předpokládat postupné snižování podílu veřejných investic na HDP s rostoucí vyspělostí země. To potvrzuje i dílčí analýza NRR pro účely Zpráv o dlouhodobé udržitelnosti veřejných financí provedená na vzorku zemí EU, která ukazuje na nepřímo úměrný vztah mezi ekonomickou vyspělostí země a podílem veřejných investic na HDP. Méně vyspělé státy zpravidla vynakládají na veřejné investice větší procento HDP. Důvodů pro tuto skutečnost je zřejmě více:
• Méně vyspělé (ale konvergující země) se pokouší o eliminaci nedostatečné úrovně infrastruktury (dálnice, železnice, regionální infrastruktura atd.) a z toho vyplývá vyšší objem veřejných investic.
• V méně vyspělých zemích je vyšší relativní cenová hladina investičních statků, která přímo vede k vyššímu podílu investic na HDP. Vyšší relativní cenová úroveň investic může být způsobena ekonomickými zákonitostmi (odlišné vybavení kapitálem, prací a technologiemi), ale i nižší kvalitou fungování veřejné správy.
Blesse a kol. (2023) ve své přehledové práci shrnují, že analyzované empirické studie nenacházejí systematický negativní dopad fiskálních pravidel na veřejné investice, uvádějí pouze, že rigidnější pravidla mohou být pro investice problematičtější než pravidla flexibilní nebo investičně citlivě navržená. V kontextu veřejných investic a fiskálního pravidla (typu dluhové brzdy) je proto nutné rozlišit dvě otázky.
• Zda dluhová brzda statisticky způsobila pokles veřejných investic ve srovnání s kontrafaktuálním vývojem. Zde je evidence nejistá a u federálních investic spíše tento závěr nepotvrzuje (Langer et al., 2025)
• Zda Německo čelí investičnímu deficitu v infrastruktuře, digitalizaci a obraně. Zde institucionální zdroje identifikují významné investiční potřeby bez toho, aby je přímo kauzálně připisovaly dluhové brzdě nebo fiskálním pravidlům obecně (Bundesbank, 2025; OECD, 2025; MMF 2024).
Shrnutí kapitoly Německá dluhová brzda
Německo je jednou z mála zemí, jež dokázaly po roce 2010 výrazně snížit své veřejné zadlužení, přičemž se nejednalo o snížení vynucené finančními trhy. Literatura se dnes kloní k názoru, že jedním z hlavních důvodů bylo nové ústavní fiskální pravidlo (tzv. dluhová brzda) a jeho nekompromisní respektování. Primární přebytky a snižování dluhové kvóty šly ruku v ruce s hospodářským růstem. Pravidlo bylo zrušeno v roce 2025, neboť jednak vznikly nové významné výdajové potřeby, které nebyly financovatelé bez růstu daní ve stávajícím fiskálním rámci (např. obrana) a zároveň malátnost ekonomického růstu po pandemii Covid-19 vedla velkou část politické elity k přesvědčení, že viníkem nízkého růstu jsou i samotná fiskální pravidla. Empirická literatura však neindikuje vztah mezi výší veřejných investic v Německu a dluhovou brzdou. Naopak, potvrzuje vliv fiskálního pravidla na přebytkovou rozpočtovou pozici, jež Německu umožnila snížit dluhovou kvótu mezi finanční krizí a pandemií COVID-19. Zatímco Česko patří k zemím EU s nejvyšší investiční aktivitou, Německo patří k zemím s nejnižším poměrem veřejných investic vůči HDP. Jedná se však nejspíš o důsledek procesu ekonomické konveregnce související s hospodářskou vyspělostí, nikoliv s rozpočtovou discpínou (viz box 1).
[1] Metoda syntetické kontroly (Synthetic Control Method) je pokročilá ekonometrická metoda, jejíž aplikace slouží k vyhodnocení dopadů konkrétních událostí (např. změna legislativy, zavedení eura, či např. zde uvedené dluhové brzy) na jeden konkrétní objekt, tj. např. vývoj veřejných financí dané země.
Národní rozpočtová rada je nezávislý odborný orgán, jehož hlavním posláním je vyhodnocovat, zda stát a další veřejné instituce dodržují pravidla rozpočtové odpovědnosti daná zákonem č. 23/2017 Sb., o pravidlech rozpočtové odpovědnosti. Činnost Národní rozpočtové rady zároveň přispívá k udržitelnosti veřejných financí České republiky a snižuje riziko nadměrného zadlužování státu. Členy Národní rozpočtové rady jsou Mojmír Hampl (předseda), Jan Pavel a Petr Musil.
Více informací na: www.rozpoctovarada.cz
Poslední zprávy z rubriky Státní rozpočet:
Přečtěte si také:

Příbuzné stránky
- Nekótované akcie a jiné CP obdobné akciím a dluhové CP (dluhové) - ekonomika ČNB
- Dluhový poradce/dluhová poradkyně - nabídka práce
- Dluhový poradce/ dluhová poradkyně - nabídka práce
- Dluhové CP (Dluhové cenné papíry, pohledávky a vklady podle sektorů»Pobočky zahraničních bank) - ekonomika ČNB
- Dluhové CP (Dluhové cenné papíry, pohledávky a vklady podle sektorů»Banky celkem) - ekonomika ČNB
- Dluhové CP (Dluhové cenné papíry, pohledávky a vklady podle sektorů»Střední banky) - ekonomika ČNB
- Česko-německá kavárna - sdružení přátel české a německé kultury , Praha IČO 26596563 - Obchodní rejstřík firem
- Ranní glosa: Silnější německé HDP neznamená konec německých problémů
- Rozbřesk: Silnější německé HDP neznamená konec německých problémů
- Lektor německého jazyka, popř. lektor německého a anglického jazyka - nabídka práce
- Česko-německá kavárna - sdružení přátel české a německé kultury - obchodní rejstřík, úplný výpis
- Česko-německá kavárna - sdružení přátel české a německé kultury - volná pracovní místa

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Petr Lajsek, Purple Trading
Situace s ropou je kritická! Kam vystoupají ceny pohonných hmot?

Tomáš Bára, Crypto4me
Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky
Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


