Nečekáte na korekci. Čekáte na jistotu
Prodali jste firmu. Na účtu leží částka, o jaké jste dvacet let mluvili jen v podmiňovacím způsobu, a poprvé v životě nemáte co řešit. Žádné výplaty, žádné splátky, žádný dodavatel na telefonu. Jen jedno rozhodnutí, které odkládáte, protože se prostě nezdá být správná chvíle. Trh je na maximech a každý druhý komentář mluví o bublině.
Podobných příběhů slyším několik do roka. Jeden druhému se podobají jak vejce vejci. Klient, se kterým jsme se poprvé sešli krátce po prodeji jeho firmy v roce 2024, mi tehdy řekl: „Peníze mám. Nejsem zbrklý člověk. Počkám, až to spadne, pak zainvestuju.“ Znělo to rozumně. Nebyl to strach, byl to promyšlený postoj. S&P 500 byl tehdy lehce pod 5 500 body.
A pak přišlo přesně to, na co čekal. Na jaře 2025 klesl index od únorového maxima o skoro devatenáct procent. Nekoupil. Když jsme si tehdy volali, řekl mi, že tohle není korekce, ale začátek krize, a že počká, až bude vidět dno. Znělo to zase rozumně. Jenže trh na dně nezůstal. Otočil se během několika dní a od dubnového minima do konce roku 2025 přidal bezmála čtyřicet procent. Když jsme se sešli letos v červnu, index S&P 500 byl kolem 7 500 bodů a peníze pořád ležely na účtu.
Rozumím tomu velmi dobře a nemyslím si, že jde o chybu úsudku. Ve skutečnosti totiž nečekáte na korekci. Čekáte na jistotu, že rozhodnutí, které se nedá vzít zpět, děláte ve správný okamžik. To je legitimní přání. Jen ho trh nikdy nesplní.
Budoucnost majetku, který rodina budovala pětadvacet let, by neměla záležet na odhadu, co udělá trh v příštím půlroce. Ani na tom, jak se cítíte v den, kdy podepisujete příkaz.
Rekord není varování
Zaplatit cenu, kterou před vámi ještě nikdy nikdo nezaplatil, se zdá jako recept na lítost. Jenže data říkají něco jiného. Podle analýzy RBC Global Asset Management stanovil americký akciový trh od roku 1950 do loňského srpna více než 1 325 historických maxim. To je v průměru sedmnáct maxim ročně, tedy nový rekord přibližně každý dvacátý obchodní den. Nové maximum většinou neznamená, že je trh přehřátý. Znamená, že ekonomika a firemní zisky dál rostou.
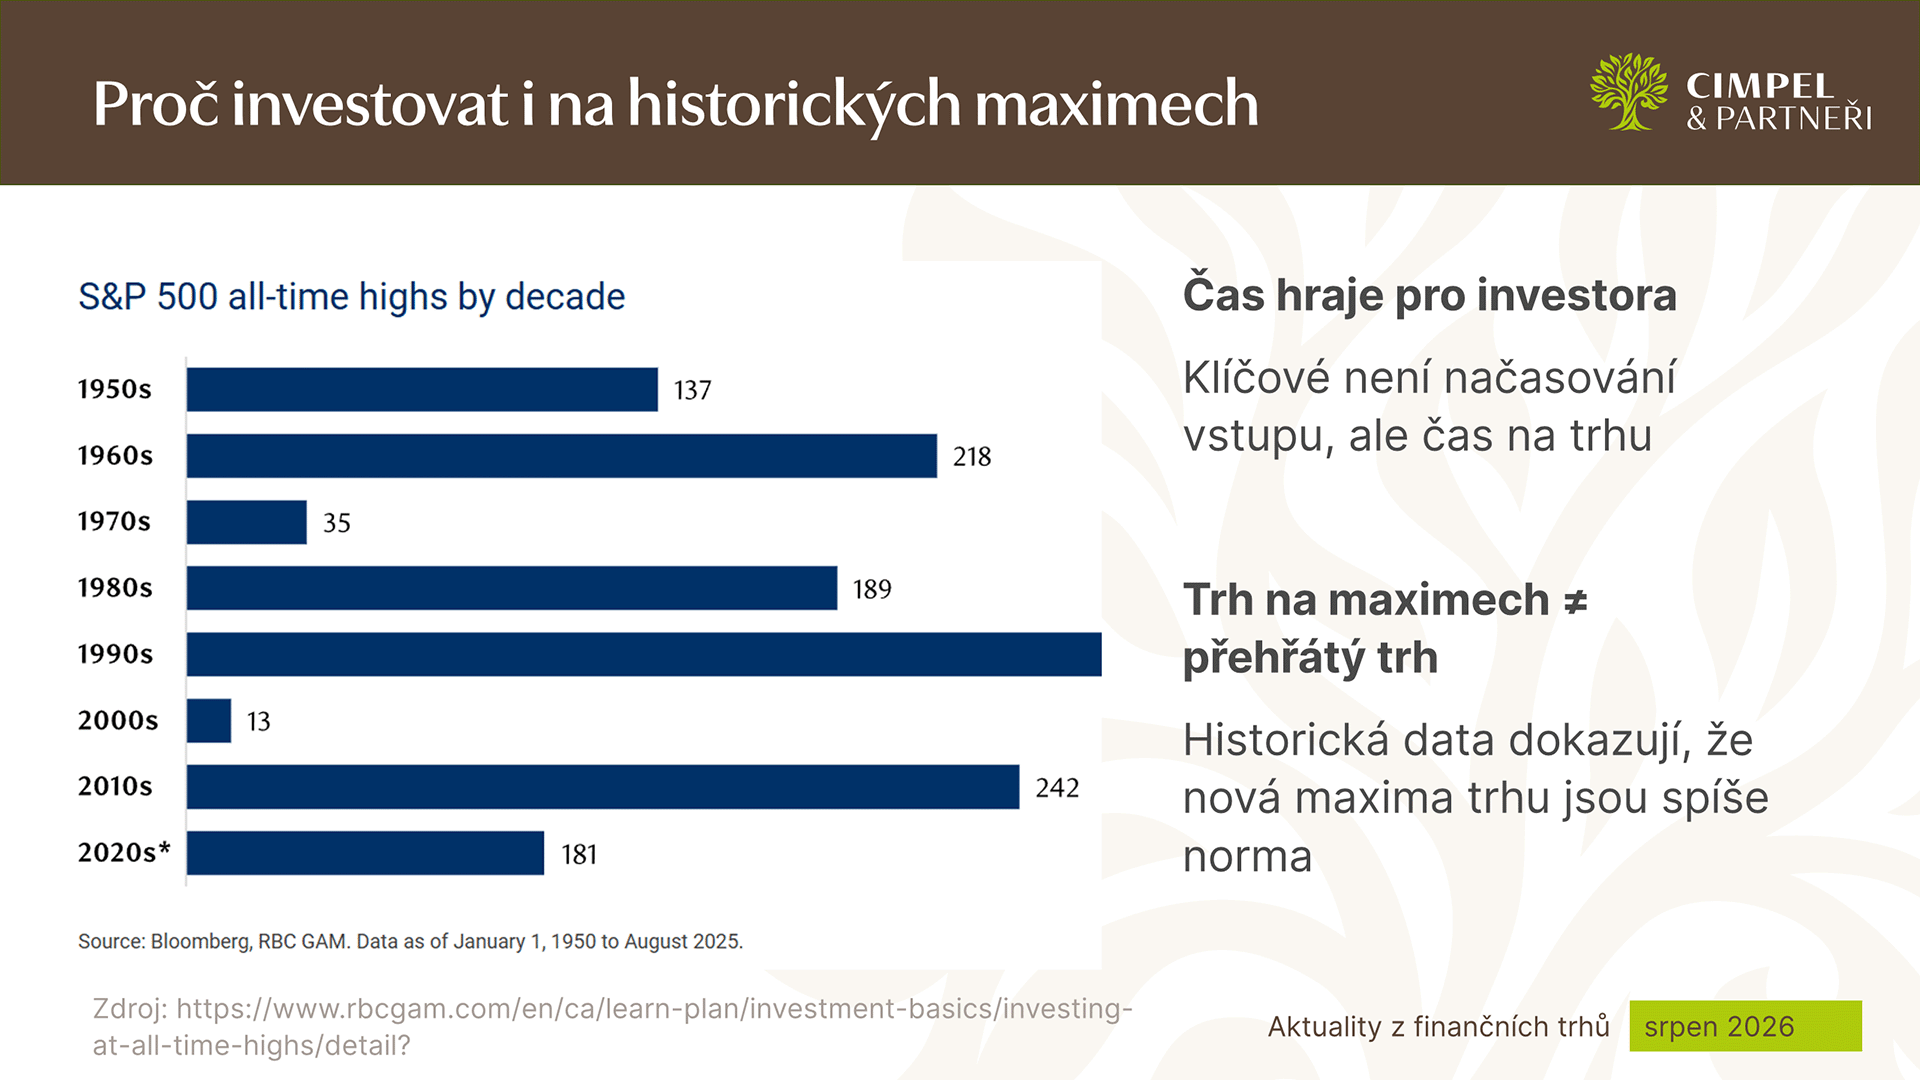
Zajímavější je, co se po maximu děje. V ročním horizontu od každého z těch 1 325 maxim klesl index o více než deset procent pouze v devíti procentech případů, v tříletém horizontu ve dvou procentech a v pětiletém dokonce ani jednou. I investor, který by kupoval výhradně na maximech, tedy člověk s tím nejhorším možným časováním, jaké si dokážete představit, by na pětiletém horizontu dosáhl 10,5 % ročně proti 11,4 % průměru indexu. Rozdíl tedy existuje. Ale je to rozdíl mezi dobrým a o něco lepším výsledkem, ne mezi ziskem a katastrofou.
Aby to nevyznělo jako obhajoba nakupování za každou cenu. Ocenění roli hraje. Forwardové P/E amerického indexu se dnes pohybuje kolem dvacetinásobku zisků oproti desetiletému průměru devatenáctinásobku. Shillerovo CAPE je nejvýš od technologické bubliny. To jsou ale argumenty pro střízlivější očekávání a širší diverzifikaci, ne pro čekání v hotovosti.
3 rizika, ze kterých vidíte jen jedno
Když s rodinou řešíme vstup do trhu, kreslím jim na papír tři rizika. Skoro každý klient přichází jen s tím prvním.
Riziko vstupu. Nakoupím a trh spadne o dvacet procent. Je viditelné, je nepříjemné a je dočasné. V horizontu deseti a více let hraje nejmenší roli.
Riziko nečinnosti. Hotovost nominálně neklesá, jen tiše ztrácí kupní sílu. Na výpisu z účtu nikdy neuvidíte červené číslo, a právě proto se toto riziko tak snadno přehlédne. Přitom je jediné, u kterého ztráta není pravděpodobná, ale prakticky jistá.
Riziko chování. Správná otázka nezní „Spadne trh?“, ale „Vydržím to, když spadne?“. O tomto riziku se mluví nejméně, protože se přiznává nejhůř. Přesto je to jediné, které můžete skutečně řídit.
První riziko vidíte dopředu. Druhé je téměř jisté. A jen to třetí máte ve svých rukou. Právě proto by z něj měla vycházet vaše rozhodnutí.
Horizont, harmonogram, disciplína
Když se s rodinou dostaneme do bodu, kdy je jasné, že čekání na signál nikam nevede, postupujeme ve třech krocích. Nejsou složité. Jejich hodnota je v tom, že vzniknou dřív, než na ně přijde řada.
Horizont. Rozdělíme peníze podle toho, kdy je rodina bude potřebovat, ne podle toho, co si zrovna myslíme o trhu. Peníze na tři roky dopředu do trhu nepatří. U peněz s horizontem dvaceti let je naopak skutečným rizikem účet.
Harmonogram. U dlouhé části majetku napíšeme dopředu, co se kupuje, v jakých tranších a ke kterým datům. Vše sepsané dřív, než přijde den nákupu.
Disciplína. Stanovíme si jedno pravidlo: harmonogram se mění jen z důvodů na straně rodiny. Tedy když se změní vaše cíle nebo potřeba likvidity. Nikdy kvůli tomu, co právě dělá trh.
Tři kroky se vejdou na jednu stránku. My je zapisujeme do investičního prohlášení, protože dokument, který existuje, se dodržuje výrazně lépe než předsevzetí.
Jak to skončilo
Vrátím se ke klientovi z úvodu. Po letošní červnové schůzce jsme neudělali ani „zainvestovat teď“, ani „počkat“. Rezerva a plánované výdaje na tři roky dopředu, tedy dostudování dvou dětí, dům pro dceru a provozní rezerva holdingu, zůstaly krátkodobé a konzervativní. Zbytek, tedy jádro rodinného kapitálu s horizontem dvaceti let a více, jsme investovali podle harmonogramu investičního plánu.
Samozřejmě můžete namítnout, že rozložení nákupů v čase snižuje výnos. Máte pravdu. Vanguard opakovaně ukázal, že jednorázový vstup vede k lepším výsledkům přibližně ve dvou třetinách historických období. Rozložení v čase tedy není cesta k vyššímu výnosu. Je to cena, kterou platíte za to, že dodržíte plán namísto nekonečného čekání na „ten pravý okamžik“.
Nejtěžší nebývá první tranše. Nejtěžší bývá ta třetí, kterou kupujete po dvou měsících dalšího růstu. Tam se otázka „Nepočkám ještě?“ vrátí v plné síle. Rozdíl bývá jen v tom, že otázka už tentokrát není na programu. Rozhodnutí padlo dřív.
O co se hraje
Když rozhodnutí neuděláte, neztrácíte procenta. Ztrácíte roky, kdy kapitál mohl pracovat. A ty se nedají dohnat žádným pozdějším výnosem. A ztrácíte ještě něco méně viditelného: druhá generace jednou nepřebírá jen majetek, ale i způsob, jakým se v rodině rozhoduje. Neinvestovaná hotovost na účtu je také rozhodnutí, jen ho nikdo nevyslovil nahlas.
Když rozhodnutí naopak uděláte, změní se jedna konkrétní věc. Až vám příště někdo řekne, že trh je na historickém maximu, nebude to informace, se kterou musíte něco dělat. Bude to jen zpráva o trhu.
Jiří Cimpel, EFP
Jiří Cimpel je privátním investičním poradce a majitelem společnosti Cimpel & partneři. Ve financích působí již od roku 2002 a díky tomu se svými klienty mohl prožít růsty a krize za dvě poslední dekády. Tyto zkušenosti využívá denně při práci s novými klienty. Je držitelem prestižních evropských titulů EFA (Europien Financial Advisor) a EFP (Europien Financial Planner). Také je aktivním zvoleným členem výkonné rady AFPČR (Asociace finančních poradců ČR), která spojuje honorované finanční poradce v ČR. Posledních 5 let se věnuje, se svou rodinnou firmou Cimpel & partneři, privátnímu investičnímu poradenství a wealth managementu.
Cimpel & partneři je rodinná poradenská firma, specializující se na investiční poradenství a wealth management pro současné i budoucí rentiéry. Jsou průkopníky a propagátory honorovaného modelu investičního poradenství, který do ČR přináší z Velké Británie a USA. Díky honorovanému (bezproviznímu) modelu spolupráce a jejich orientaci na odměnu ze zisku investic, pracují nejčastěji pro zkušené investory - současné nebo bývalé majitele firem, podnikatele, lékaře, manažery a speciality z řad IT. Jejich specializací jsou burzovní investice prostřednictvím burzovně obchodovaných fondů (ETF), privátní investice do nemovitostí a jsou předními českými experty na oblast dědického plánování.
Pokud hledáte cestu, jak efektivně zhodnocovat své peníze, můžete si zdarma stáhnout jejich knihu Rentiérské minimum. Díky ní se naučíte spravovat své investice tak, jak to dělají největší světoví správci, jako je Nobelova nadace, se strategiemi, které nesou pravidelný a stabilní zhodnocení.
Více na https://cimpel.cz/
Poslední zprávy z rubriky Okénko investora:
Přečtěte si také:

Příbuzné stránky
- Souborná jistota a povolení uživatele souborné jistoty, § 32 - Celní zákon č. 242/2016 Sb.
- Ladislava čekal šok. Na banánech našel kuklu, čeká, co se vylíhne
- Tohle nikdo nečekal! Kramný se vyhne trestu!
- Letní festivaly na prázdniny nečekají, zajímavé akce jsou v plánu i v květnu a červnu
- Akcie Activision Blizzard žádný blizard nečekal (komentář analytika)
- Indexy MSCI: V kvartální úpravě změny nečekáme
- S nákupem bytu nečekejte, ceny už neklesnou - Diskuze, názory, doporučení a hodnocení
- MIKULÁŠ NEČEKAL - rejstříky, události
- Zprávy o zlatě - FOMC nečeká změnu sazeb, zlato klesá
- ČSOB: Český trh s bydlením letos nečekají zásadní změny. Ceny plošně nezlevní
- Český průmysl na podzim nečeká nic dobrého
- Lenka (41) vyhrála miliardy. Nic od ní nečekám, řekl bratr Rastislav

Prezentace
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
Okénko investora

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


