Zisky, jaké svět neviděl
Síla úročení vyvstává opticky do popředí tím více, o co vyšší jsou tempa růstu. Takže pokud by zisky amerických obchodovaných společností v následujících pěti letech rostly o 25 % ročně, nedostaly by se na dvojnásobné hodnoty za čtyři roky, ale už za tři a kousek. Za čtyři roky by byly na téměř 2,5 násobku. A za oněch pět let by byly třikrát vyšší, než nyní. Nejde přitom o hypotetický příklad, jde o současná očekávání analytiků. Podíváme se na ně včetně toho, jak do nich zapadá rok 2026.
Včera jsme se detailně dívali na následující: Pokud současné valuace amerického akciového trhu vztáhneme k dlouhodobějšímu očekávanému růstu zisků, je trh mimořádně levný. Konkrétně řečeno, tzv. PEG (tedy PE dělené očekávaným tempem růstu zisků) je znatelně pod hodnotou jedna. Což je z historického pohled extrémní „levnost“. Trh je tak zároveň historicky dost drahý podle samotného PE, tedy poměru cen k ziskům. Klíčovou proměnnou jsou přitozeně vysoká očekávání růstu zisků:
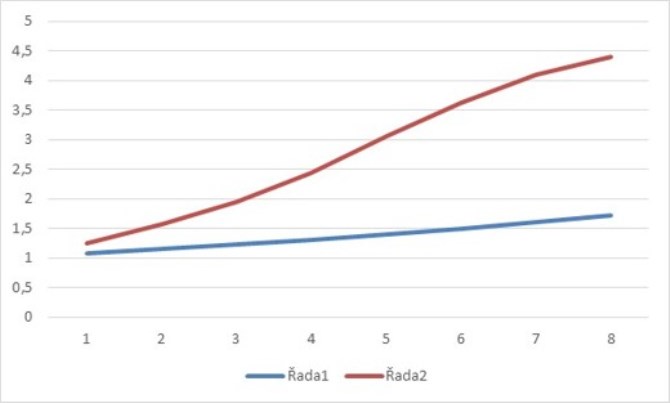
Oněch 25 % růstu ročně po dobu pět let je cca 3 – 4 krát nad dlouhodobým historickým standardem. A pokud by se skutečně dostavil tento extrém, po pěti letech by pak asi nedošlo k prudkému poklesu na historický standard. Podívejme se nyní na následující graf. Červená křivka ukazuje vývoj zisků, kdy rostou po pět let o 25 % ročně. Pak se tempo růstu snižuje ročně o 5 procentních bodů. Do tří let by se tak dostalo na historická snatdard 6 – 7 %. Celkem by za těchto osm let byly zisky ve srovnání se současností 4,4 krát výš. Pro srovnánípak vidíme i to, kde by zisky byly, pokud by rostly osm let historickým standardem 7 % (zvýšily by se celkově 1,7krát).
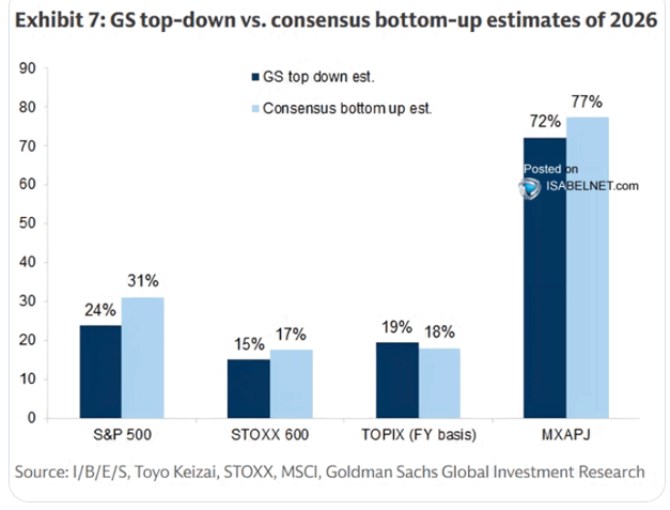
Tím vším mířím mimo jiné k druhému grafu. Ukazuje, jak by podle očekávání měly zisky růst letošní rok. Tedy v duchu výše uvedeného ukazujeto, jak letošní rok zapadá do oné „25 %“ dlouhodobější skládanky. Hovoříme celou dobu konkrétně o ziscích u společností v indexu S&P 500. Podle grafu u nich GS letos čeká 24 % zvýšení a (pomyslný) analytický konsenzus dokonce 31 %. Pro srovnání vidíme i očekávání pro Evropu, Japonsko a Asii bez Japonska.
Zdroj: X
Je docela zajímavé, jak moc se letošní očekávání liší u GS a u analytiků s ohledem na to, že do konce celoročních finančních výsledků zase tolik nezbývá. Každopádně obě čísla jsou v souladu s tezí nastartovaného ziskového boomu. Alespoň zatím tedy cesta k ziskům, jaké svět neviděl, nejde pohádkovým směrem jitrnice (jakou svět neviděl). Připomenu také, že už nyní ziskovost proráží trend, který navzdory všem technologickým a ekonomickýcm evolucím a revolucím držel po téměř sto let. Nebo se to vlastně dá říci i jinak: Všechny tyto evoluce a revoluce byly potřeba na to, aby byl udržen dlouhodobý trend růstu zisků mezi 6 – 7 %. Pokud by se současným novým a vznikajícím technologiím podařilo posnout dlouhodobě tento zlaomit, půjde bez přehánění o něco bezprecedentního.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Výsledky firem - tržby, zisk
Poslední zprávy z rubriky Akcie ve světě:
Přečtěte si také:

Příbuzné stránky
- Jaký je dnes mezinárodní den?
- Počasí - předpověď počasí pro ČR, Evropu a ve svět - yr.no na kurzy.cz
- Zprávy Kurzy.cz - ekonomika, akcie, koruna, euro, dolar, zprávy ze světa.
- Akcie ve světě - hodnoty indexů
- Akcie ve světě
- Akcie ve světě - grafy indexů
- Týden, jaký se moc často nevidí
- GE: CEO Flannery nevidí růst zisku v klíčové divizi, naopak připustil rizika pro dividendu
- Češi se musí připravit na inflaci, jakou dlouho nezažili. Jaké jsou důvody a jaké budou důsledky? Vládě to nepřidá - Diskuze, názory, doporučení a hodnocení
- Češi se musí připravit na inflaci, jakou dlouho nezažili. Jaké jsou důvody a jaké budou důsledky? Vládě to nepřidá - Diskuze, názory, doporučení a hodnocení
- Gól který svět neviděl. Znojmo neuvěřitelně zařízli rozhodčí
- Inflace, kterou svět ještě neviděl. Tentokrát to bude jinak

Prezentace
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
Okénko investora

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


