Zvýšení sazeb o 0,25 procentního bodu - rozhodnutí bankovní rady ČNB. Prohlášení po skončení měnového zasedání listopad 2026 (audio, video)
Rozhodnutí
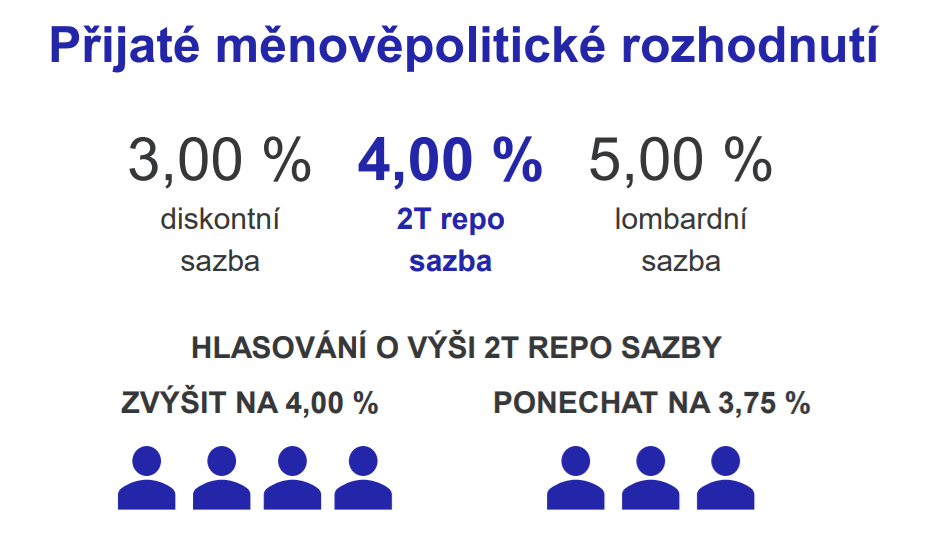
Bankovní rada ČNB zvýšila dvoutýdenní repo sazbu (2T repo sazbu) o 0,25 procentního bodu na 4,00 %. Současně rozhodla o zvýšení diskontní sazby ve stejném rozsahu na 3,00 % a lombardní sazby na 5,00 %. Nově stanovené úrokové sazby jsou platné od 6. listopadu 2026.
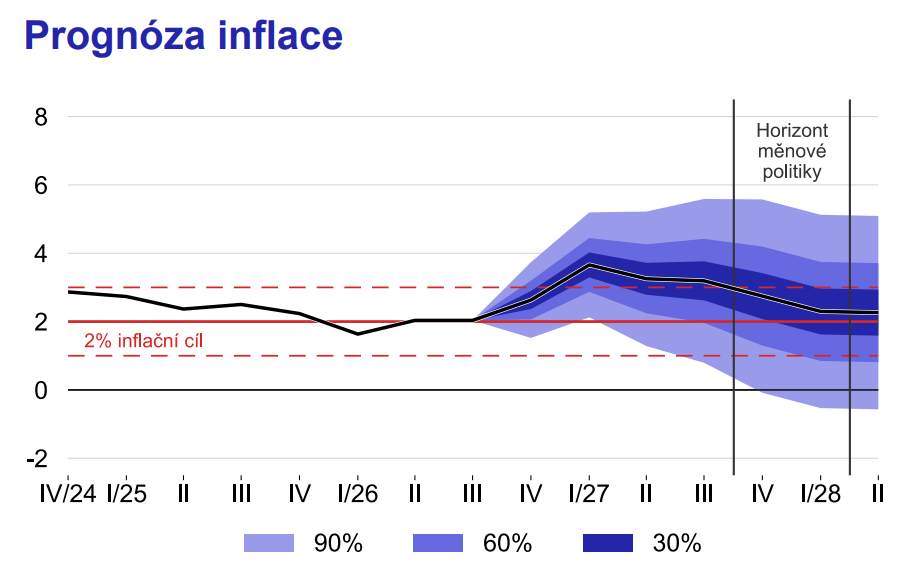
Inflace se od ledna 2024 pohybuje poblíž 2% cíle. Podle nové prognózy sekce měnové se inflace na přelomu letošního a příštího roku dočasně zvýší. Jádrová inflace nadále setrvává na vyšších úrovních. Bankovní rada již zvýšila sazby v červnu. Spolu s dnešním rozhodnutím to přispěje k ukotvení inflačních očekávání a omezí přenos nákladového šoku do inflace. Delší úrokové sazby zůstávají zvýšené, což také vytváří přísnější finanční podmínky. To by mělo přispět ke snížení jádrové inflace v budoucnu a stabilizaci růstu nových úvěrů. Dnešním zpřísněním měnové politiky bankovní rada nereaguje mechanicky na vyšší ceny energií, ale na riziko jejich druhotných dopadů.
Ceny rostou zejména v sektoru služeb, které jsou podstatnou složkou jádrové inflace. Trvalejšího snížení jádrové inflace je možné dosáhnout pokračováním přísné měnové politiky. Zvýšená dynamika úvěrů a dluhové financování zvýšených veřejných výdajů přispívají k růstu množství peněz v ekonomice. Trh práce zůstává napjatý a mzdy rostou rychlým tempem. Roste spotřeba domácností a investice firem. Proinflačně působí stále silnější růst cen nemovitostí.
Cílem dnešního rozhodnutí je zajistit, aby celková inflace zůstala na horizontu měnové politiky stabilizovaná poblíž 2% inflačního cíle. To vyžaduje, aby úvěrová dynamika nebyla nadměrná a růst množství peněz v ekonomice tak zůstal přiměřený. Tím bude měnová politika přispívat k udržení nízké inflace.
Na příštích jednáních bude bankovní rada vycházet z vyhodnocení nově dostupných dat a jejich implikací pro výhled inflace. Další kroky bude bankovní rada velmi pečlivě zvažovat. Úvahy o nastavení sazeb se budou odvíjet zejména od vyhodnocení setrvalosti nízkoinflačního prostředí, vývoje kurzu koruny, působení fiskální politiky na ekonomiku, analýzy napětí na trhu práce, přelévání inflace z cen komodit do dalších cenových okruhů a změn v domácí i zahraniční poptávce. Bankovní rada bude také sledovat kroky klíčových zahraničních centrálních bank, geopolitické události a situaci na zahraničních finančních trzích včetně zvýšeného napětí na trzích státních dluhopisů některých zemí. Bankovní rada též bude vyhodnocovat působení měnové politiky na domácí úvěrovou aktivitu, ceny aktiv, zejména ceny nemovitostí, a následně na reálnou ekonomickou aktivitu a cenový vývoj.
Bankovní rada potvrzuje své odhodlání pokračovat v měnové politice tak, aby se inflace dlouhodobě pohybovala poblíž 2% cíle. To v současnosti vyžaduje relativně přísnou měnovou politiku.
Výhled
Inflace podle nové prognózy sekce měnové v průměru letos dosáhne 2,1 %, v příštím roce zrychlí. Výhled růstu HDP Česka v letošním roce byl snížen z 2,2 % na 1,7 %. V příštím roce by měl HDP růst podle prognózy o 2,5 %.
Rizika a nejistoty
Bankovní rada vyhodnotila rizika a nejistoty výhledu plnění inflačního cíle v souhrnu jako proinflační. Rizikem pro nadcházející měsíce je setrvalost jádrové inflace. Ta se projevuje zejména ve zvýšeném růstu cen služeb, včetně cen bydlení. Dalším domácím rizikem ve směru vyšší inflace je případné zrychlení růstu množství peněz v ekonomice vyvolané vyšším úvěrováním domácností a vládních institucí. Případný meziroční nárůst deficitu veřejných financí by vedl k riziku ještě většího inflačního působení fiskální politiky. Proinflačním rizikem je rovněž pokračující rychlý růst mezd související s přetrvávajícím napětím na trhu práce.
Bankovní rada bude i nadále pečlivě monitorovat makroekonomické dopady konfliktu na Blízkém východě. Pro bankovní radu je důležité, aby se dosavadní důsledky konfliktu nepřenesly do zvýšených inflačních očekávání a do mzdových nároků. Domácí ekonomika byla tentokrát vystavena nákladovému šoku za dobrých výchozích podmínek. Měnová politika zůstává po delší dobu přísná a inflace se více než dva roky nachází u cíle.
Protiinflačně naopak může působit slabý výkon některých ekonomik eurozóny a případná globální korekce cen aktiv v prostředí zvýšené geopolitické nejistoty a vysokého zadlužení části vyspělých zemí. Nejistotu nadále představuje vývoj válečného konfliktu na Ukrajině.
Zákonný mandát
Bankovní rada ujišťuje veřejnost, že kroky ČNB budou dostatečné k udržení cenové stability v souladu se zákonným mandátem. Bankovní rada je zároveň připravena adekvátně reagovat na případné naplnění rizik výhledu plnění inflačního cíle.
Přečtěte si také k úrokovým sazbám
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:

Příbuzné stránky
- Životní minimum 2020 - zvýšení a online kalkulačka. Jaké je životní minimum vaší rodiny?
- Zvýšení platů 2022
- Dow Jones (DJI) - aktuální graf akcie Dow Jones (DJI) v bodech
- Bankovní účty plátců daně z přidané hodnoty (DPH)
- Úrokové sazby - úroky z vkladů.
- Srovnání hypoték - porovnání úrokových sazeb a poplatků hypotéky
- Graf úrokových sazeb hypoték
- Erste Bank ve Vídni - aktuální graf v bodech krát Kč
- Nikkei 225 (N225) - aktuální graf akcie Nikkei 225 (N225) v bodech
- DAX (GDAXI) - aktuální graf akcie DAX (GDAXI) v bodech
- S&P 500 (GSPC) - aktuální graf akcie S&P 500 (GSPC) v bodech
- Úroková sazba hypotéky

Prezentace
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
23.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
Okénko investora

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?

Jiří Cimpel, Cimpel & Partneři

Tomáš Bára, Crypto4me

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv
Okénko finanční rady
Lukáš Kaňok, Kalkulátor.cz

Iva Grácová, Bezvafinance
Daňové slevy se od roku 2027 vracejí. Kdo může ušetřit tisíce korun?

Miren Memiševič, Skupina Klik.cz
Věrnost dodavateli se od ledna prodraží. Zdražení se ale nemusí týkat všech

Martin Ždímal, RIXO.cz

Petr Špirit, Bidli
Dluh Česka míří již ke čtyřem bilionům korun. Jak se tento trend projevuje?

Jakub Olšanský, O2 Czech Republic
300 GB v cloudu za 59 Kč, nebo 2 TB za 99 Kč? Jak získat víc místa v telefonu a nepřijít o fotky

Ondřej Vacek, Ušetřeno.cz
First minute zájezdy trhají rekordy. Drahá ropa přiživuje obavy z drahých letenek

Šimon Schloff, Swiss Life Select

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?


