Pojištění karavanu: Cena, co si pojistit a jak na to
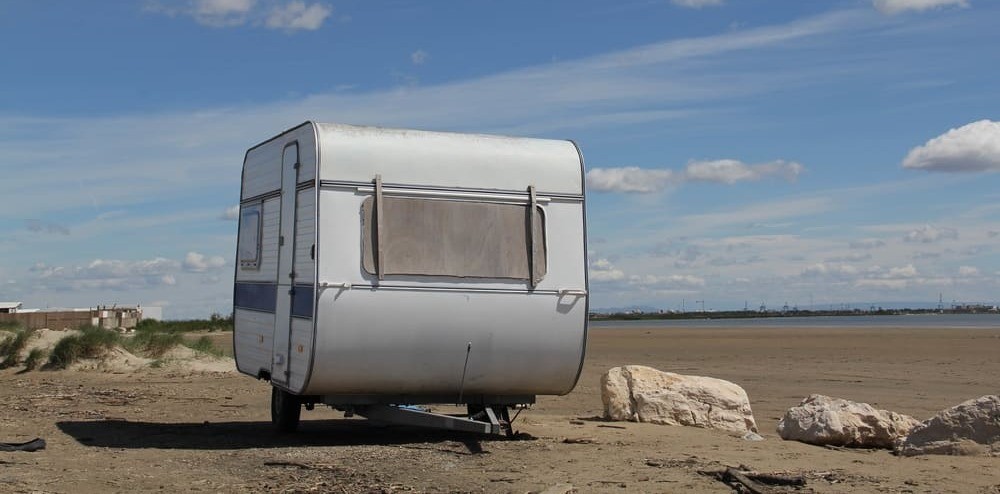
Pojištění karavanu má svá specifika. Nezapomeňte na povinné ručení, které musíte mít ze zákona, ale ani na havarijní pojištění, které se u drahého obytného přívěsu s vybavením téměř vždy vyplatí. Povinné ručení vyjde většinou jen na stovky korun ročně, havarijní pojištění vás už ale může stát i deset tisíc ročně. Jak se v tom vyznat a na co si dát pozor, než vyrazíte na cesty?
Jaké pojištění karavan potřebuje?
Karavan je obytný přívěs bez vlastního pohonu – tedy jde o přípojné vozidlo tažené jiným vozidlem. Z hlediska zákona ale jde o samostatné vozidlo s vlastní registrační značkou a potřebuje tedy i vlastní pojištění.
- Povinné ručení je povinné pro každé vozidlo s vlastní registrační značkou (SPZ) a technickým průkazem, tedy i pro karavan. Povinné ručení tažného auta ho nenahradí. Bez pojištění hrozí pokuta a povinnost uhradit příspěvek do Garančního fondu ČKP.
- Havarijní pojištění je dobrovolné a může krýt škody na karavanu z důvodu havárie, odcizení, vandalismu i živelních škod.
Karavan a tažné auto: Jaké jsou rozdíly v pojištění odpovědnosti z provozu vozidla?
Karavan a tažné auto jsou dvě samostatná vozidla. Viníkem škod způsobených jízdní soupravou (tedy soupravou tažného vozidla s přívěsem) je zpravidla tažné vozidlo a škody jsou tedy hrazeny z povinného ručení tažného auta.
Povinné ručení karavanu, tedy přívěsu bez motorizace, prakticky slouží zejména pro krytí škod, které karavan způsobí sám, nebo se na způsobení nehody nebo zhoršení jejích následků podílí společně s tažným vozidlem.
V jakých situacích může vzniknout škoda provozem karavanu?
- technická závada obytného přívěsu za jízdy vyvolá kolizi;
- obytný přívěs se sám rozjede nebo převrátí,
- přípojné vozidlo se na vzniku škody podílí společně s tažným vozidlem.
Vzhledem k tomu, že způsobit škodu karavanem je relativně obtížnější, než ji způsobit samotným tažným vozidlem, limity plnění u povinného ručení nemusíte v rámci pojištění karavanu příliš nadsazovat. Zaměřte se na vyšší limity povinného ručení u tažného vozidla (70–100 mil. Kč), u karavanu pak můžete zvolit limit plnění pro škody na zdraví a majetku třetích osob ve výši 50–70 mil. Kč.
Jak si karavan pojistit?
Sjednání povinného ručení se nevyhnete. Vzhledem k tomu, že karavany běžně stojí 400– 800 000 Kč, se ale vyplatí chránit je také havarijním pojištěním. Při sjednání havarijního pojištění je zásadní nastavení správného limitu plnění havarijních rizik. Ten by měl odpovídat aktuální tržní hodnotě karavanu včetně vybavení. I na vnitřní součásti vozidla, které jsou s ním pevně spojené, se totiž havarijní pojištění vztahuje.
Při sjednání havarijního pojištění je neméně důležitý i výběr pojištěných rizik:
- Havárie: přívěsem sice škodu pravděpodobně nezpůsobíte, ale škody na přívěsu v důsledku havárie jsou naopak velmi časté. Dojít k nim může například couváním a nárazem do překážky, parkováním a dalšími manévry. Pojištění havárie se hodí i pro případ vámi nezaviněné nehody, kdy není znám její viník a škodu vám tedy nepokryje jeho povinné ručení.
- Živelní škody: krupobití, vichřice, povodně a záplavy a jiné živelní události mohou způsobit škody v řádu statisíců korun i totální škodu.
- Odcizení a vandalismus: úmyslné škody způsobené třetími osobami lze pojistit i u obytného přívěsu, vhodné je myslet také na dostatečné mechanické a elektronické zabezpečení.
- Vybavení karavanu: Pro adekvátní ochranu vybavení, které není pevně zabudované v obytném přívěsu, je vhodné v pojistné smlouvě sjednat také pojištění zavazadel s odpovídajícím limitem krytí.
- Asistenční služby: pojištění asistence pro případ nehody i poruchy může mít význam v případě poškození karavanu i tažného vozidla. Pozornost věnujte především výši limitů asistenčních služeb v ČR a v zahraničí.
Kolik stojí pojištění karavanu?
Cena pojištění karavanu závisí na řadě faktorů. Mezi cenotvorné faktory povinného ručení patří jak údaje o pojistníkovi (lokalita, věk a řidičská historie, tedy bonusy a malusy), tak i vlastnosti vozidla, v případě karavanů například značka, model a zejména hmotnost přívěsu.
Zatímco povinné ručení pro karavany je zpravidla velmi levné a běžně stojí 600 až 900 Kč ročně, cena havarijního pojištění se pohybuje v závislosti na hodnotě vozidla a limitu plnění mezi 7 000 až 2 000 Kč. Do ceny také vstupuje zvolená spoluúčast, která je běžnou součástí havarijního pojištění: obecně platí, že čím vyšší je spoluúčast, tím nižší je výsledné pojistné. Záleží ale i na výběru pojišťovny - každá pojišťovna různé skupiny řidičů i vozidel posuzuje v rámci cenové politiky jinak.
Podívejte se na modelovou kalkulaci povinného ručení a havarijního pojištění pro obytný přívěs Adria Aviva vyrobený v roce 2020, jehož pojistníkem je 50letý řidič ze Středočeského kraje. Hodnota karavanu je 500 000 Kč.
Modelová kalkulace vychází z nabídek dostupných ve srovnání na RIXO.cz v době publikace.
A kolik zaplatíte za pojištění karavanu vy? Srovnejte si povinné ručení a havarijní pojištění pro svůj obytný přívěs na RIXO.cz a my vám najdeme tu nejvýhodnější nabídku na míru pro vás!
Časté otázky
Kolik stojí povinné ručení karavanu? Cena povinného ručení se pohybuje v řádu stovek korun ročně. Běžně jde o 600 až 900 Kč včetně započítaných bonusů za bezeškodní průběh pojištění.
Musím pojistit karavan, který stojí na zahradě? Povinné ručení musí být platné po celou dobu, kdy je vozidlo zapsané v registru vozidel jako provozované. Pokud karavan nepoužíváte, můžete registrační značky odevzdat do depozitu, tedy dočasně vyřadit vozidlo z evidence.
Kryje povinné ručení auta i karavan? Ne, pro karavan je nutné sjednat vlastní povinné ručení.
Platí pojištění karavanu v zahraničí? Povinné ručení platí v Evropě, havarijní pojištění u většiny produktů také. Územní platnost si ověřte na zelené kartě k povinnému ručení, u havarijního pojištění zkontrolujte smlouvu, zejména s ohledem na limity asistenčních služeb.
Stačí pro karavan sjednat pouze povinné ručení? Sjednání havarijního pojištění je zcela dobrovolné. Opravy při poškození vlastního karavanu vlivem zaviněné dopravní nehody nebo třeba živelních událostí si ale bez havarijního pojištění musíte zaplatit sami. Pokud nechcete investovat do havarijního pojištění, můžete zvolit pouze některá připojištění k povinnému ručení.
Martin Ždímal
V pojišťovnictví se pohybuje od roku 2006 a to jak v ČR, tak i dalších zemích, kdy od roku 2013 zodpovídal za vývoj a provoz IT systémů pro pojišťovny pod hlavičkou skupiny Generali PPF v rámci regionu CEE. V RIXO.cz stál u zrodu firmy a je z velké části autorem její filosofie – tedy bezplatného srovnávání pojistek klientů a nabídky nejvýhodnější alternativy z pohledu ceny i šíře pojistného krytí. Od listopadu 2022 je generálním ředitelem společnosti.

RIXO.cz
RIXO.cz je český online srovnávač pojištění, energií a dalších finančních produktů. Od roku 2018 pomáhá klientům najít nejvýhodnější pojištění. Nabízí srovnání a sjednání autopojištění, pojištění majetku, životního a úrazového pojištění, pojištění odpovědnosti pro občany i zaměstnance, cestovní pojištění nebo energie (elektřinu a plyn) a hypotéky nebo půjčky. Každý rok navíc RIXO výhodnost smluv kontroluje a doporučí lepší nabídky. Jako jediný srovnávač RIXO umí srovnávat a sjednávat životní pojištění online. Má také vlastní mobilní aplikaci, kde klienti najdou všechny své pojistky.
Více informací na https://www.rixo.cz/.
Poslední zprávy z rubriky Finanční rady:
Přečtěte si také:
Příbuzné stránky
- Valorizace důchodů - jak stoupají důchody?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Nový způsob, jak zhodnotit své peníze a ušetřit na daních: Co je to DIP a jak ho využít - Diskuze, názory, doporučení a hodnocení
- Nový způsob, jak zhodnotit své peníze a ušetřit na daních: Co je to DIP a jak ho využít - Diskuze, názory, doporučení a hodnocení
- DOWER-D: ČEZ - jak vlastně dopadl v Q3? A co na to TA? - Diskuze, názory, doporučení a hodnocení
- V hlavní roli sociální média. Jak rozhodují o tom, co je správné a co už ne
- Co se vyplatí pojistit a co je naopak zbytečné pojišťovat?
- Předvoj toho nového,co přijde,zavrhující to staré,co už dávno mělo.. - obchodní rejstřík, úplný výpis
- Předvoj toho nového,co přijde,zavrhující to staré,co už dávno mělo.. , Mělník IČO 26653770 - Obchodní rejstřík firem
- Názory a argumenty: Týden očima Petra Schwarze: Přehlídka pštrosů aneb Jak se z toho dostat, to je ta otázka

Prezentace
09.11.2026 Podzimní a zimní zemní práce: Jakou roli…
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
Okénko investora

Tomáš Bára, Crypto4me

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Mgr. Timur Barotov, BHS

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv
Okénko finanční rady
Lukáš Kaňok, Kalkulátor.cz

Petr Špirit, Bidli
Analýza: Jak se mohou ceny energií vyvíjet v následujících měsících?

Jan Štěpaník, Ušetřeno.cz

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex listopad 2026: Hypotéky míří k 6 %, vrchol sazeb ale může být blízko

Lenka Rutteová, Bezvafinance
Nafta pod 47 korun: stropy na paliva klesají, regulace ale končí s listopadem

Michal Tuček, BNP Paribas Cardif Pojišťovna
Mobilní telefony zdražují. Jak se pojistit, aby nás rozbitý displej nebo krádež nepřišly draho?

Martin Ždímal, RIXO.cz

Miren Memiševič, Skupina Klik.cz
Věrnost dodavateli se od ledna prodraží. Zdražení se ale nemusí týkat všech

Jakub Olšanský, O2 Czech Republic
300 GB v cloudu za 59 Kč, nebo 2 TB za 99 Kč? Jak získat víc místa v telefonu a nepřijít o fotky


