Jak vám vypočítají důchod? Postup výpočtu důchodu a kalkulačka - co tu hraje roli
Ohledně výpočtu starobního důchodu panuje poměrně mnoho nejasností - z čeho se přesně důchod počítá nebo jak je závislá výše důchodu na příjmech během produktivního života.
Pojďme si tedy velmi obecně popsat, jak se měsíční důchod počítá a které parametry ve výpočtu hrají roli:
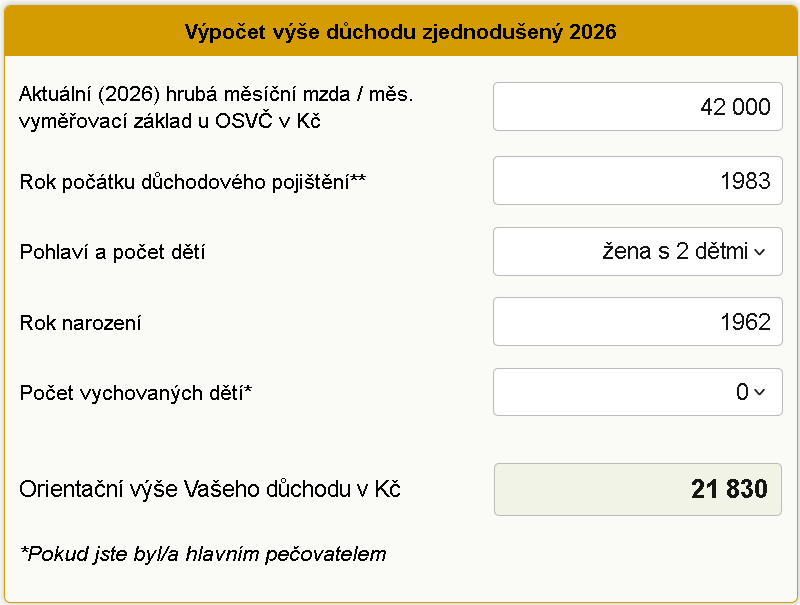
- Sečtou se všechny vaše evidované příjmy od roku 1986. Použijí se pouze příjmy z těch období, kdy jste platili důchodové pojistné (tedy bez tzv. vyloučených dob - mateřská dovolená apod.). Protože však byla dřívější hodnota peněz (tedy to, co si reálně za určitý počet jednotek, např. za 10 Kč můžete koupit) vyšší, musí se váš příjem za každý rok zvlášť upravit na současnou hodnotu peněz pomocí tzv. koeficientů nárůstu. Tato úprava slouží k tomu, aby vypočetla příjem, za který si letos koupíte to samé, co jste si za váš tehdejší příjem koupili tehdy. Například příjmy v roce 1992 se násobí přibližně 10, příjmy z roku 1991 přibližně 12 atd. Rok, který předchází roku výpočtu důchodu, má koeficient 1, tedy pro tento rok se počítá se skutečnou výší příjmu.
- Z takto upraveného součtu příjmů se vypočte váš průměrný měsíční příjem a to tak, že se vypočítá průměrný výdělek za den za ty dny, kdy jste pracovali (kdy jste platili důchodové pojištění) a vynásobí průměrným počtem dní za měsíc (30,4167). Získá se tím osobní vyměřovací základ.
-
Tento příjem se redukuje pomocí dvou redukčních hranic -
do první hranice (0,44 * průměrná mzda) se započte 100 % (od roku 2026 99 %), do druhé hranice (4 * průměrná mzda) se započte 26 %, nad druhou
hranici se nezapočítává nic.Tím se získá tzv. výpočtový základ.
V roce 2025 je 1. redukční hranice 20 486 Kč, 2. redukční hranice 186 228 Kč. Pokud je tedy váš měsíční příjem vyšší než 20 486 Kč, dochází k jeho značné redukci, což má za následek enormní míru solidarity mezi jednotlivými příjmovými skupinami, tedy výše důchodů vysokopříjmové skupiny (platící vysoké důchodové pojištění) je zásadně snížena. - Za každý rok, kdy jste platili pojistné nebo šlo o náhradní dobu pojištění (mateřská dovolená apod), se z výše uvedeného výpočtového základu započte 1,5 % (od roku 2026 1,495 %) . Například po 40 letech placení důchodového pojištění je to 40 * 1,5 % = 60 %, po 45 letech 45 * 1,5 % = 67.5 %
- K výsledku (tzv. procentní výměře) se připočte tzv. základní výměra, která je v roce 2025 4.660 Kč.
- Těm, kteří vychovali děti (pro každé dítě pouze 1 rodič - ten, který o dítě primárně pečoval, obvykle matka) se za každé dítě přičte 500 Kč.

Více zpráv k tématu Důchod
Poslední zprávy z rubriky Důchody a penzijní:
Přečtěte si také:

Příbuzné stránky
- Důchod a penze 2021 - aktuální informace k důchodům
- Valorizace důchodů - jak stoupají důchody?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Mzdová kalkulačka 2020 - kalkulačka čisté mzdy
- Hypoteční kalkulačka - Kalkulačka pro výpočet splátky hypotéky
- Kalkulačka hypotéky - Kalkulačka pro výpočet výše splátky hypotéky
- Výpočet čisté mzdy v roce 2021 i v předchozích letech, změny v roce 2021
- Hypotéky - hypoteční kalkulačka, výpočet hypotéky
- Kalkulačka DPH - výpočet DPH pro rok 2019 i pro roky 1993-2018
- Kalkulačka pro výpočet splátky hypotéky
- Hypotéky - hypoteční kalkulačka, výpočet hypotéky
- Výpočet invalidního důchodu


Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora

Jiří Cimpel, Cimpel & Partneři

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum

Olívia Lacenová, Wonderinterest Trading Ltd.
Letní výprodej zlata pokračuje: Příležitost k nákupu za dobrou cenu?
 RSS
 Přebírání zpráv
Okénko finanční rady

Petr Špirit, Bidli
Česko odolává inflačním tlakům. Eurozóna naproti tomu čelí výraznějšímu růstu cen

Martin Ždímal, RIXO.cz
Předčasné zrušení fixace energií: Komu se vyplatí a jak na to?
Karel Šultes, Skupina Klik.cz
Začátek školy přináší i nová finanční rizika. Dětské škody mohou stát desítky tisíc

Martin Thienel, Kalkulátor.cz
Návrat do školních lavic: Kde sehnat nejvýhodnější tarif pro studenty i rodiče?

Tomáš Vrňák, Ušetřeno.cz
Emisní povolenky zdražují i fixované ceny už nyní, stačí malý dodatek ve smlouvě

Michal Tuček, BNP Paribas Cardif Pojišťovna
Konec léta je ideální čas zkontrolovat domácnost. Na co se zaměřit před příchodem podzimu?

Lenka Rutteová, Bezvafinance

Jakub Olšanský, O2 Czech Republic
Začátek školního roku prověří rodinný rozpočet. Jak ušetřit (nejen) na elektronice

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex srpen 2026: Hypotéky zdražují popáté v řadě a sazby jsou nejvýše za dva roky


