Jeden opomíjený nový normál
V posledních letech se občas spekulovalo o tom, zda nastane nějaký posun ke starému „novému normálu“, který panoval po dlouhou řadu let po roce 2008. Jeho výrazným rysem byly nízké krátkodobé i dlouhodobé sazby v řadě vyspělých zemí. Zatím to na takový návrat nevypadá a není divu. Teoreticky by jej ale mohla přinést AI díky dezinflačním tlakům. Ale ani to by nebylo jisté, protože nové technologie by mohly zvýšit poptávku po kapitálu kvůli investicím (a tudíž držet sazby výš). Dnes bych chtěl ale poukázat na to, že tu máme jeden skrytý, ale pro akcie možná ještě významnější nový normál.
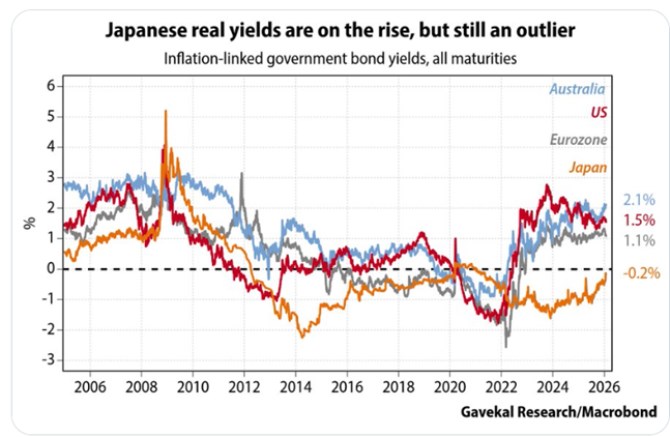
Následující graf od Gavekal Research ukazuje reálné výnosy vládních dluhopisů ve vybraných zemích a ekonomikách. Ve Spojených státech jsou tyto výnosy u 1,5 %, což je vysoko nad standardem nastaveným po finanční krizi roku 2008. Ale ve srovnání vývojem před rokem 2008 to může být blízko standardu:
Zdroj: X
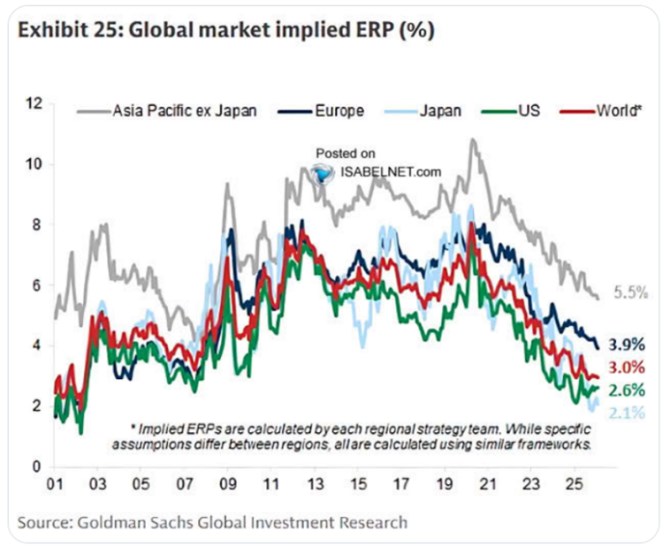
Zkombinovat můžeme první graf s odhady rizikových prémií akcií, které jsem tu ukazoval nedávno. Goldman Sachs to nyní vidí tak, že v USA chtějí investoři nyní od akcií jen 2,6 % nad výnosy dlouhodobějších vládních dluhopisů a v Japonsku dokonce jen 2,1 %. Rizikové prémie na akciích bývají přitom docela opomíjenou proměnnou, ale do požadované návratnosti* promlouvají stejně, jako bezrizikové sazby. A dovedou divy.
Zdroj: X
Ony divy jsou zřejmé z kombinace obou grafů. Vezměme Japonsko: V roce 2018 byly jeho reálné výnosy dluhopisů u záporných 0,5 %. Riziková prémie se podle GS nacházely u 8 %. Nyní jsou výnosy u nuly (tedy o cca 0,5 procentního bodu výše), ale prémie klesla o cca 6 procentních bodů. Požadovaná návratnost se samozřejmě počítá z nominálních výnosů, ale i tak tato čísla ukazují, že prémie měla v Japonsku naprosto dominantní vliv. A diskuse o výnosech dluhopisů mohou být z hlediska celkové požadované návratnosti a jejích změn naprosto podružné. Co Spojené státy?
Dejme tomu, že průměr reálných výnosů byl v USA po roce 2008 kolem plus 0,5 %. Riziková prémie se zhruba pohybovala kolem 5 %. Nyní jsou výnosy na 1,5 % a prémie na 2,6 %. Na této úrovni tedy opět prémie více než vyvažují efekt vyšších výnosů. Což mimo jiné znamená, že izolovaný efekt požadované návratnosti by nyní měl přinášet vyšší valuace, než před rokem 2020. Celkově se pak dá říci, že prémie se přenastavily na nový, mimořádně nízký normál. Který z hlediska fundamentu může hrát významnější roli, než mnohem pozorněji sledované bezrizikové sazby.
Vydrží tento normál? Hodně záleží a bude záležet na celkovém investičním optimismu, který ovlivňuje chuť na riziko i jeho vnímání. A dá se asi čekat, že během této technologické (r)evoluce bude procházet různými vlnami.
*Podle mne se dá lehce předpokládat, že koncept požadované návratnosti není jen teorií, ale je praxi skutečně hojně používán: Institucionální investoři pracují s odhady hodnot akcií, které stojí vedle odhadů budoucího toku hotovosti generovaného pro akcionáře i na jeho diskontování na současnou hodnotu. Toto diskontování používá právě požadovanou návratnost.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Nový, Rumunský nový lei RON, kurzy měn
- Nový občanský zákoník č. 89/2012 Sb.
- Spotřebitelé se zajímají zejména o cenu a dojezd elektromobilů. Stále více ale i o jeden doposud opomíjený faktor - Diskuze, názory, doporučení a hodnocení
- Spotřebitelé se zajímají zejména o cenu a dojezd elektromobilů. Stále více ale i o jeden doposud opomíjený faktor - Diskuze, názory, doporučení a hodnocení
- Spotřebitelé se zajímají zejména o cenu a dojezd elektromobilů. Stále více ale i o jeden doposud opomíjený faktor - Diskuze, názory, doporučení a hodnocení
- Jeden úřad, jedno řízení, jedno razítko – novela stavebního zákona - Diskuze, názory, doporučení a hodnocení
- Jeden úřad, jedno řízení, jedno razítko – novela stavebního zákona
- Současná globální párty není nový normál, připravujme se na horší časy
- Nový normál už je za dveřmi
- U Benešova se střílelo: Jeden mrtvý a jeden těžce zraněný.


Prezentace
17.09.2026 Bestseller střední třídy dorazil do Česka.
17.09.2026 5 nejčastějších chyb v požární bezpečnosti firem.
Okénko investora

Miroslav Novák, Citfin
ČNB v září ponechala sazby beze změny, ale mírně si otevřela dveře pro jejich zvýšení v listopadu

Mgr. Timur Barotov, BHS

Petr Lajsek, Purple Trading
Situace s ropou je kritická! Kam vystoupají ceny pohonných hmot?

Tomáš Bára, Crypto4me

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky
Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


