Pohled IMF na české potíže
Mezinárodní měnový fond nedávno publikoval zprávu z „Article IV“ mise skupiny jeho pracovníků do Česka (tato mise se koná každoročně dle článku IV základní listiny fondu do každé členské země s cílem zkontrolovat, že se v dané zemi neděje nějaká ekonomická nepřístojnost, na kterou by měl IMF kriticky poukázat).
Autoři zprávy se v jedné její části pokusili s pomocí dostupných makroekonomických dat nastínit důvody neslavného výkonu české ekonomiky v posledních letech, konkrétně mezi koncem roku 2019 a začátkem roku 2024. Co zjistili?
Často se mluví o tom, že za laxností obnovy české ekonomiky stojí zvýšené ceny energií (což platí i v jiných zemích kolem nás) spolu s velkou váhou energeticky náročných odvětví (což by měla být specialita Česka, nicméně zpráva upozorňuje, že podobně na tom jsou i některé další evropské ekonomiky). Nuže simulace, v níž by jednotlivé sektory měly průměrné evropské váhy, přiřazuje tomuto faktoru jen asi třetinu vysvětlení celkové ztráty oproti předpandemickému trendu naší ekonomiky.
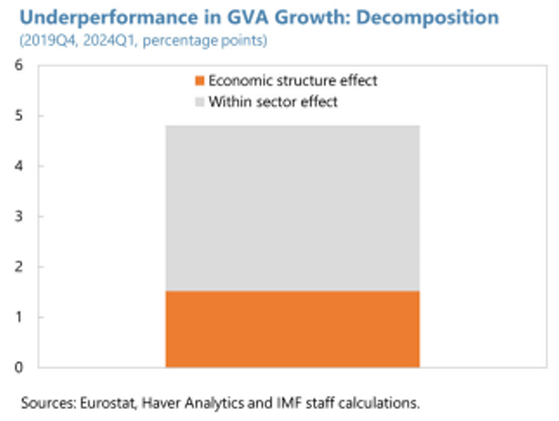
Zbylé dvě třetiny tedy musejí jít na vrub nikoliv nepřiznivým vahám různých sektorů (tj. nepříznivé celkové struktuře) české ekonomiky, nýbrž nepříznivému dění uvnitř (přinejmenším některých) jednotlivých jejích sektorů.
Toto dění lze v zásadě rozdělit na dvě složky: na změny v objemu pracovní síly a na změny v produktivitě, se kterou tato pracovní síla produkuje různá zboží a služby. V porovnání s vývojem (opět mezi koncem 2019 a začátkem 2024) jinde v Evropě autoři zjišťují, že Česko mělo problém v obou složkách: růst pracovní síly byl v Česku oproti zbytku EU mnohem pomalejší (což se může zdát trochu zvláštní, už jen vzhledem k příchodu stovek tisíc utečenců z Ukrajiny v letech 2022-2023, ale vtip je v tom, že česká populace byla ve srovnání se zbytkem EU víc „v práci“ už před covidem) a produktivita v Česku dokonce klesla (kdežto v EU vzrostla, byť nijak závratně).
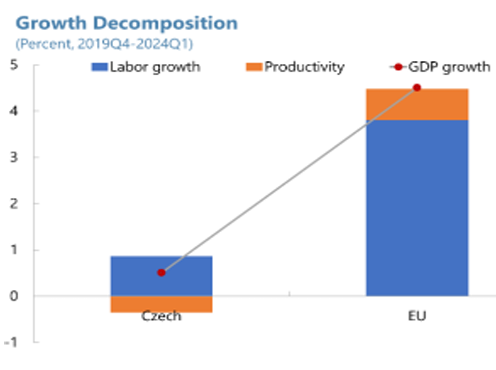
Vývoj české produktivity (tedy objemu produkce vydělenému počtem vykázaných odpracovaných hodin) byl podle analýzy horší, než by odpovídalo pouhému „hromadění pracovní síly“ firmami (tedy jejich snahy udržet si zaměstnance, i když pro ně neměly dost práce) v důsledku extrémně napjatého českého trhu práce – takže je třeba hledat i další důvody.
Autoři pak jmenují konkrétní odvětví, ve kterých byl vývoj produktivity ve zkoumaném období chabý, a naznačují vybrané možné důvody: ve stavebnictví mohlo jít mj. o důsledek přehnané administrativní zátěže, v těžbě a energetice mohl hrát roli ústup od uhlí a jen pomalá výstavba obnovitelných zdrojů, stagnace produktivity (a to už deset let) v celém zpracovatelském průmyslu s výjimkou automobilového mohla být odrazem zpomalující industrializace typické pro země postupující ve své konvergenci k vyšším hladinám příjmů.
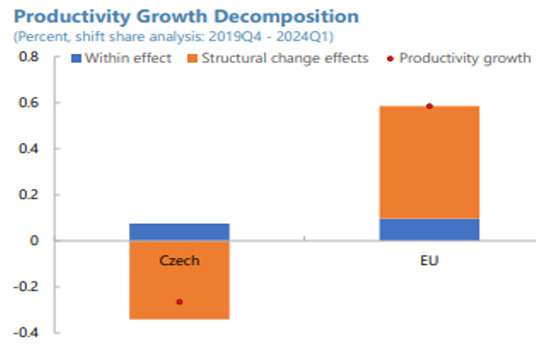
Následně ale analýza upozorňuje, že zcela dominantní roli v rozdílu mezi vývojem produktivity v Česku oproti zbytku EU hrály nikoliv procesy uvnitř jednotlivých odvětví, nýbrž přesuny pracovní síly mezi sektory s různou produktivitou: tyto přesuny mění celkovou národohospodářskou produktivitu z čistě aritmetických důvodů. Zatímco v EU v posledních letech produktivita rostla díky přesunu lidí převážně ze sektorů s nízkou produktivitou (např. stavebnictví, veřejný sektor nebo kultura a rekreace) do sektorů s vysokou produktivitou (např. ICT, finančnictví), v Česku docházelo převážně k přesunům opačným směrem, což stahovalo růst produktivity dolů.
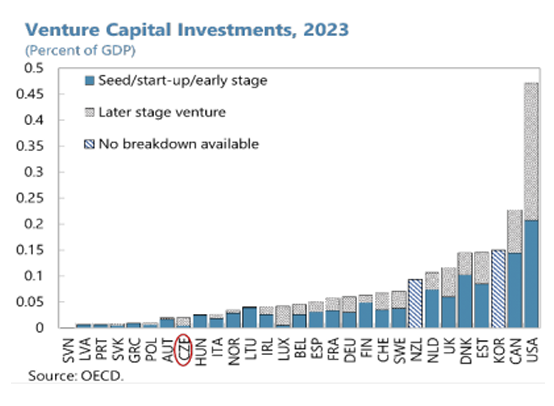
Zpráva naznačuje, že českou ekonomiku zřejmě čeká postupný přesun váhy od průmyslu více ke službám (což může celkovou produktivitu zvyšovat nebo snižovat dle toho, o které konkrétní typy služeb se bude jednat) a doporučuje různá rozumná opatření: zefektivnění funkce úřadů práce při „převádění“ pracovní síly do perspektivnějších odvětví, zlepšení integrace přistěhovalců, oslabení restrikcí pro výkon některých povolání nebo zjednodušení procesu zakládání firem (k tomu viz trapně nízký český objem investic v oblasti rizikového/soukromého kapitálu, a to nejen ve srovnání se známými startupovými ráji jako USA nebo Estonsko, ale třeba i Španělskem, Francií a Německem).
Michal Skořepa, analytik České spořitelny
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:

Příbuzné stránky
- Kurzy ČNB - Kurzovní lístek České Národní Banky
- Kurzovní lístek Česká spořitelna, Kurzovní lístky bank
- Volná místa region Česká Lípa - Volná pracovní místa Česká Lípa
- Podnikání v České republice
- USD, americký dolar - převod měn na CZK, českou korunu
- Česká pošta - ceník poštovného 2020
- UAH, ukrajinská hřivna - převod měn na CZK, českou korunu
- GBP, britská libra - převod měn na CZK, českou korunu
- CZK, česká koruna - převod měn na EUR, euro
- HUF, maďarský forint - převod měn na CZK, českou korunu
- CHF, švýcarský frank - převod měn na CZK, českou korunu
- EGP, egyptská libra - převod měn na CZK, českou korunu


Prezentace
17.09.2026 Bestseller střední třídy dorazil do Česka.
17.09.2026 5 nejčastějších chyb v požární bezpečnosti firem.
Okénko investora

Miroslav Novák, Citfin
ČNB v září ponechala sazby beze změny, ale mírně si otevřela dveře pro jejich zvýšení v listopadu

Mgr. Timur Barotov, BHS

Petr Lajsek, Purple Trading
Situace s ropou je kritická! Kam vystoupají ceny pohonných hmot?

Tomáš Bára, Crypto4me

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky
Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


