Důchodové pojištění – důchody v ČR v roce 2023
Důchodové pojištění zajišťuje občany pro případ stáří, invalidity nebo při ztrátě živitele. Ze základního důchodového pojištění se tedy poskytují důchody starobní, invalidní, vdovské, vdovecké a sirotčí. Důchodové pojištění upravuje zákon č. 155/1995 Sb., o důchodovém pojištění, ve znění pozdějších předpisů. Výše důchodů se vypočítává ze dvou složek, a to ze základní výměry, která je stanovená pevnou částkou stejnou pro všechny důchodce, a z procentní výměry určené podle délky doby pojištění a výše výdělků. Každoročně dochází k valorizaci důchodů. Důchody se zvyšují v závislosti na růstu cen a růstu mezd. Od 1. ledna 2023 do výše vstupuje také nově zavedené „výchovné“, tedy zvýšení důchodu o 500 Kč za každé vychované dítě. Na výchovné má nárok ten z rodičů, který o dítě pečoval v největším rozsahu.
O nároku na důchod, jeho výši a výplatě rozhoduje Česká správa sociálního zabezpečení a orgány sociálního zabezpečení ministerstev obrany, vnitra a spravedlnosti.
Systém základního důchodového pojištění je založený na povinné účasti a na průběžném financování. Jedná se o univerzální systém zabezpečující všechny ekonomicky aktivní osoby, jehož financování probíhá na základě solidarity mezi generacemi. Právní úprava je jednotná pro všechny pojištěnce. Určité odchylky v oblasti organizačního a administrativního zabezpečení platí v případech, kdy jsou k rozhodování příslušné orgány sociálního zabezpečení ministerstev obrany, vnitra a spravedlnosti.
Pokud není uvedeno jinak, jsou v předkládaných tabulkách a grafech zahrnuty důchody, které se poskytují podle zákona o důchodovém pojištění – tzv. důchody v civilním sektoru. Nejsou v nich obsaženy údaje týkající se ozbrojených složek Ministerstva obrany, Ministerstva vnitra a Ministerstva spravedlnosti.
Nárok na důchod vzniká splněním podmínek, které se liší u jednotlivých druhů důchodu.
Plný starobní důchod může být pobírán buď po dosažení věkové hranice (důchodového věku), a pak se jedná o řádný starobní důchod, nebo v zákonem stanovené době před dosažením důchodového věku, a pak se jedná o předčasný starobní důchod. Nárok na řádný i předčasný starobní důchod je zároveň podmíněn získáním potřebné doby pojištění. Při odchodu do předčasného důchodu je důchod krácen v souladu s tím, kolik času zbývá do dosažení důchodového věku. Při nesplnění potřebné doby pojištění pro plný starobní důchod může pojištěnec po dosažení určené nižší doby pojištění a vyššího zákonem daného věku pobírat poměrný důchod. Tato situace nastává např. v případě, že daný člověk pracoval část života v zahraničí.
Invalidní důchod získá pojištěnec, jehož pracovní schopnost poklesla z důvodu dlouhodobě nepříznivého zdravotního stavu nejméně o 35 % a který nedosáhl věku 65 let. Aby vznikl nárok na invalidní důchod, musí být splněna též podmínka potřebné doby pojištění, nejde-li o invaliditu vzniklou následkem pracovního úrazu, nemoci z povolání nebo z některých příčin souvisejících s obranou státu. Ve věku 65 let dochází k přeměně invalidního důchodu na starobní důchod [1] (platí od roku 2010).
Podle míry poklesu pracovní schopnosti se invalidita dělí na invaliditu prvního stupně (pokles o 35 % až 49 %), druhého stupně (pokles o 50 % až 69 %) a třetího stupně (pokles o 70 % a více) a od toho se také odvíjí výše invalidního důchodu. Toto rozdělení platí až od začátku roku 2010. Do konce roku 2009 se invalidní důchody dělily na plné a částečné a tato změna je také zohledněna v předkládaných tabulkách.
Vdovský či vdovecký důchod mohou pozůstalí manželé pobírat pod podmínkou, že zemřelý(á) byl poživatelem starobního nebo invalidního důchodu, anebo ke dni smrti splnil(a) podmínku potřebné doby pojištění k nároku na invalidní nebo podmínky nároku na starobní důchod, anebo zemřel(a) následkem pracovního úrazu (nemoci z povolání). Pokud nejsou splněny další podmínky pro výplatu vdovského či vdoveckého důchodu, nárok na tyto důchody po jednom roce od smrti manžela nebo manželky zaniká. Podmínkami pro pokračování nároku na vdovský či vdovecký důchod jsou dosažení zákonem stanoveného věku, péče o nezaopatřené nebo závislé dítě, péče o svého rodiče nebo rodiče zemřelého manžela (manželky) závislého na pomoci jiné osoby, anebo invalidita třetího stupně.
Sirotčí důchod náleží nezaopatřenému dítěti, jehož zesnulý rodič (osoba, která převzala dítě do péče na základě rozhodnutí soudu nebo do společné výchovy manželů) byl poživatelem starobního nebo invalidního důchodu, anebo zemřel následkem pracovního úrazu (nemoci z povolání); případně pokud zemřelý ke dni smrti získal alespoň polovinu doby pojištění potřebné pro vznik nároku na invalidní důchod (do roku 2012 celou dobu pojištění) nebo splnil podmínky nároku na starobní důchod. Nárok na sirotčí důchod zaniká nesplněním výše uvedených podmínek, zejména podmínky nezaopatřenosti dítěte (osvojením, zahájením výdělečné činnosti, ukončením studia, dosažením stanoveného věku apod.).
Uvedené druhy důchodů mohou být vypláceny samostatně, v takovém případě se jedná o tzv. sólo důchody. Vdovské a vdovecké důchody mohou být vypláceny v souběhu se starobním nebo invalidním důchodem (kombinované důchody). Jsou-li současně splněny podmínky nároku na výplatu vdovského nebo vdoveckého důchodu a zároveň starobního nebo invalidního důchodu, vyplácí se nejvyšší důchod v plné výši, včetně základní výměry a z ostatních důchodů se vyplácí polovina procentní výměry.
Kromě povinného základního důchodového pojištění podle zákona č.155/1995 Sb., o důchodovém pojištění mají občané ČR možnost dobrovolné účasti na doplňkovém penzijním spoření (dříve penzijní připojištění) podle zákona č. 427/2011 Sb., které se od jiných spořících produktů odlišuje státními příspěvky a daňovými úlevami v závislosti na výši příspěvku účastníka a také možnou podporou od zaměstnavatele. Výplaty dávek tohoto systému v následujících tabulkách nejsou zahrnuty.
V letech 2013 až 2015 fungoval ještě tzv. druhý pilíř důchodového systému, dobrovolné fondové penzijní spoření, které ovšem bylo ke konci roku 2015 zrušeno a úspory z něj převedeny účastníkům na bankovní účet či doplňkové penzijní spoření (penzijní připojištění).
Současné uspořádání českého důchodového systému je ustaveno zákonem č. 155/1995 Sb., o důchodovém pojištění. Od nabytí účinnosti tohoto zákona následně docházelo k přijímání řady dalších reformních opatření s cílem reagovat na měnící se ekonomickou, sociální nebo demografickou situaci a zabezpečovat stabilitu, dlouhodobou udržitelnost systému a zároveň sociální adekvátnost důchodů. K nejvýznamnějším novelám zákona o důchodovém pojištění patřil zákon č. 306/2008 Sb. účinný od 1. ledna 2010, který mimo jiné nově vymezil invaliditu, a zákon č. 220/2011 Sb., který řešil především dopady nálezu Ústavního soudu ohledně způsobu stanovení výpočtového základu pro výpočet procentní výměry důchodu a výše tzv. redukčních hranic. Od 1. ledna 2023 bylo zavedeno zvýšení starobního důchodu o tzv. „výchovné“, tedy 500 Kč za každé vychované dítě, pro toho rodiče, který o dítě nejvíce pečoval.
Důchody v roce 2023
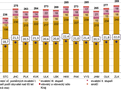
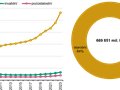
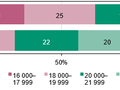
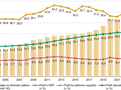
[1] Pokud příjemce invalidního důchodu dosáhne důchodového věku a splní podmínku potřebné doby pojištění, může požádat o řádný starobní důchod. Pokud by byl vypočtený řádný starobní důchod nižší než vyplácený invalidní důchod, bude mu nadále vyplácen invalidní důchod (transformovaný na důchod starobní) v původní výši.
[2] https://csu.gov.cz/produkty/projekce - obyvatelstva - ceske - republiky - 2023 - 2100
[3] Ve skutečnosti došlo ještě k většímu poklesu. Na základě možnosti uplatnění nároku vyplněním příslušného formuláře, který umožňoval do šesti měsíců ode dne uplatnění nároku se dostavit k sepsání formální žádosti o důchod na předepsaném tiskopisu (§ 82 odst. 1 zákona č. 582/1991 Sb.), nebyla část přiznaných důchodů za rok 2022 ve statistice zachycena – žádosti o tyto důchody byly podány a tyto důchody byly vyřízeny až po uzávěrce ročenky ČSSZ za rok 2022. Tyto důchody nejsou započteny ani do přiznaných důchodů za rok 2023, neboť jejich datum přiznání nespadá do tohoto roku (mají datum přiznání spadající do roku 2022, částka za důchody náležející za období od data přiznání do data zahájení trvalé výplaty je vyplacena doplatkem). Po přihlédnutí k posunu uzávěrky důchodových dat na prosinec 2023 by počet přiznaných starobních důchodů v roce 2022 narostl z 104 746 (z toho předčasných 44 598) na 135 948 (z toho předčasných 70 868). Meziroční pokles počtu nově přiznaných předčasných starobních důchodů by pak představoval -50 tis.
[4] https://www.mpsv.cz/ - /pozadat - letos -o- predcasny - duchod - muze - byt - vyhodnejsi - nez - cekat - na - pristi - rok
Přečtěte si také
Poslední zprávy z rubriky Důchody a penzijní:
Přečtěte si také:
Příbuzné stránky
- Důchod a penze 2021 - aktuální informace k důchodům
- Valorizace důchodů - jak stoupají důchody?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Výpočet čisté mzdy v roce 2021 i v předchozích letech, změny v roce 2021
- Nejlevnější tarify 2023 - srovnání tarifů operátorů
- Kalkulačka DPH - výpočet DPH pro rok 2019 i pro roky 1993-2018
- Sleva na dítě 2023: na 1. dítě 15.204 Kč, na 2. dítě 22.320 Kč, na 3. a další dítě 27.840 Kč. Daňové zvýhodnění dle počtu dětí
- Penzijní spoření státní příspěvek 2023 - kalkulačka
- PHILIP MORRIS ČR A - Akcie PHILIP MORRIS ČR A aktuálně, kurzy Burza - akcie online
- Důchodová kalkulačka - odchod do důchodu
- Invalidní důchod
- Starobní důchod - kdy a kolik


Prezentace
22.10.2026 Máte zemědělský pozemek? 6 věcí, které můžou…
16.10.2026 Chcete první skládací iPhone Duo? Tady za něj…
Okénko investora

Mgr. Timur Barotov, BHS

Petr Lajsek, Purple Trading
Ropa je nejdražší od května! Toto palivo čeká další růst cen!

Tomáš Bára, Crypto4me

Miroslav Novák, Citfin

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv
Okénko finanční rady

Miren Memiševič, Skupina Klik.cz
Zdražení energií, které domácnosti teprve čeká. Co přinese rok 2027?

Ondřej Vacek, Ušetřeno.cz
First minute zájezdy trhají rekordy. Drahá ropa přiživuje obavy z drahých letenek

Martin Thienel, Kalkulátor.cz

Petr Špirit, Bidli

Martin Ždímal, RIXO.cz
Povinné cestovní pojištění Keňa 2026: Jak funguje, kolik stojí a co (ne)pokryje

Lenka Rutteová, Bezvafinance
Spořicí účet od ČS slibuje až 5,20 %. Spousta klientů si ale pohorší. Proč?

Šimon Schloff, Swiss Life Select

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji


