Kam se skryly hrozby spojené s vrcholem cyklu?
Pokud se nějaká ekonomika blíží stavu, kdy již nemá čím uspokojovat poptávku, je namístě se mít na pozoru. Je sice pravda, že určit skutečný objem zbývajících volných kapacit je v praxi složité a jejich množství se také mění s tím, jak se mění zbytek ekonomiky (nedávno jsem tu v této souvislosti hovořil o takzvané endogenní nabídce). Na stranu druhou je ale zřejmé, že čím více se ekonomika blíží i jen hrubě odhadnutému potenciálu, o to větší sklon bude mít k tvorbě nějaké té nerovnováhy, která - ponechána nezájmu - může nabobtnat do nekontrolovatelných rozměrů.
V Evropě je situace velmi pestrá – od ekonomik vykazujících známky přehřívání (Německo, či třeba ČR) tu najdeme i ty, které mají problém opačný (periferie). Japonsko je hodně speciálním případem (dlouhodobě nízká nezaměstnanost, ale také inflace). A Spojené státy jsou sice podle historických standardů blízko přehřívání, ale teplota ve skutečnosti nijak zvlášť neroste. Růst mezd tam je stále vzdálen hodnotám, které jsou typické pro vrchol cyklu, o inflaci to v podstatě platí také. Pozornost hledačů nerovnováh se tak už před delším časem přesunula na finanční trhy, ale ani ony ne a ne vygenerovat další krizi. A tak i když jsou nyní ceny a valuace akcií ještě výše a rizikové spready nijak nevzrostly, utichla i většina hlasů varujících před bublinou.
Je tedy vše stále v poměrně slušné rovnováze? Pokud dáme stranou pár menších tržních oblastí, kde se dá uvažovat o bublinovatosti, nevypadá to zle. Ale neměli bychom zapomínat na jev tak běžný, že jej většinou přehlížíme: S ekonomickým růstem (taženým domácí poptávkou) do sebe ekonomika obvykle začne nasávat více dovozů. Zhoršuje se bilance běžného účtu a pokud jde tento vývoj do extrému, mohou nastat problémy. Kapitál ze zahraničí může náhle ztratit ochotu financovat domácí nákupní párty a dochází k oslabení měny. Někdy naberou věci na obrátkách a přichází krize.
Příkladem tohoto jevu může být periferie eurozóny, či některé latinskoamerické země. Zde ale hovoříme o Spojených státech, u kterých trhy hodnotily pozitivně i volbu nového prezidenta chaosu a sebestřednosti. O zemi, která investorům sloužila jako bezpečný přístav i v době, kdy se hádala o to, zda navýšit dluhový limit a tudíž zda splácet své dluhy. Z mnoha důvodů racionálních i iracionálních u ní tak evidentně (zatím) nelze aplikovat podobné deficitně-krizové úvahy a mechanismy, jako třeba u periferie eurozóny. Na druhou stranu je faktem, že bilance jejího běžného účtu má dlouhodobě tendenci k poklesu a v posledních měsících tento trend opět sílí: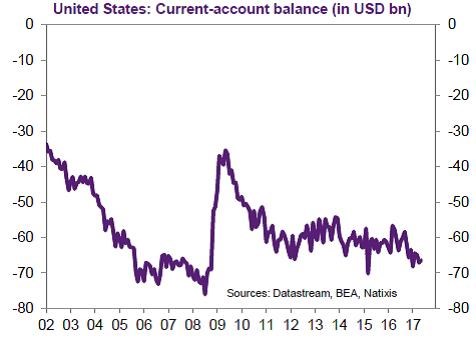
S interpretací amerických obchodních deficitů a jejich zasazením do globálního rámce se pere řada ekonomů. Důležité je vnímat zde obě strany této mince – tedy nejen to, že Američané kupují více, než vydělávají, ale i to, že zbytek světa zase vydělává více, než kupuje. To znamená, že spoří a Američanům na jejich nákupy půjčuje. Můžeme to vnímat tak, že Američané žijí na dluh a nasávají k sobě úspory jiných, aby si to mohli dovolit. Nebo tak, že zbytek světa chce jako celek více vydělávat než utrácet (chce spořit) a americký spotřebitel (takový spotřebitel poslední instance) mu to umožňuje tím, že jeho úspory recykluje na poptávku. Bez něj by se úspory poptávkou nestaly, světová ekonomika by začala trpět a s ní i zaměstnanost ve spořících zemích.
Ona je vlastně pravda obojí a popsaný mechanismus podle uvedeného grafu zatím nemá tendenci se zastavit. Vnímám to tak, že ona v úvodu diskutovaná nerovnováha, kterou bychom se stárnoucí fází expanze americké ekonomiky čekali, se možná „schovává“ do onoho dlouhodobého trendu rostoucích obchodních deficitů USA: Ekonomika se inflačně nepřehřívá, plošné bubliny nevznikají, ale sílí výcuc zboží ze zbytku světa. Tento efekt ovšem mírní břidlicová revoluce a klesající závislost na energiích ze zahraničí. Takže o nějaké nerovnováze, která by akutně hrozila propuknutím vážných problémů, asi hovořit nemůžeme.
 Patria Online je investiční portál s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:
Příbuzné stránky
- PSČ Skryje, Skryje - 27042, pošta Skryje u Rakovníka
- PSČ Na Vrcholu, Plzeň - Na Vrcholu, Plzeň, podrobný rozpis PSČ
- Náhrada účelně vynaložených nákladů spojených s léčením a náhrada přiměřených nákladů spojených s pohřbem, § 271g - Zákoník práce č. 262/2006 Sb.
- Webinář Spojené království - změny spojené s Brexitem a příležitosti pro české firmy
- SPOJENÉ KARTÁČOVNY - Akcie SPOJENÉ KARTÁČOVNY, cena akcie online
- Spojené státy americké - ekonomika a finance Spojených států amerických
- Spojené arabské emiráty - ekonomika a finance Spojených arabských emirátů
- Spojené státy americké - cestování do Spojených států amerických
- Spojené arabské emiráty - cestování do Spojených arabských emirátů
- Spojené arabské emiráty - ekonomika a finance Spojených arabských emirátů
- Skryje 13, 594 55 Skryje, objekt - Města a obce
- Skryje, část obce v obci Skryje - Města a obce


Prezentace
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
23.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
Okénko investora

Miroslav Novák, Citfin
Americká ekonomika roste, ale důvěra spotřebitelů je na bodu mrazu

Mgr. Timur Barotov, BHS

Petr Lajsek, Purple Trading
Ropa je nejdražší od května! Toto palivo čeká další růst cen!

Tomáš Bára, Crypto4me

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


