Inflace vs. destrukce poptávky
Íránský dron zasáhl u pobřeží Dubaje kuvajtský ropný tanker. Balistická raketa vystřelená z Íránu vletěla do tureckého vzdušného prostoru a byla sestřelena obranou NATO. „Možná obsadíme ostrov Kharg, možná ne,“ řekl v neděli Donald Trump. A WSJ informoval, že Donald Trump sdělil svým poradcům, že by byl ochoten ukončit válku, i kdyby Hormuzský průliv zůstal z větší části uzavřený. Dříve Trump pohrozil, že „zcela zničí“ íránskou energetickou infrastrukturu. Zpravodajský tok pro lidi, kteří mají rádi volatilitu.
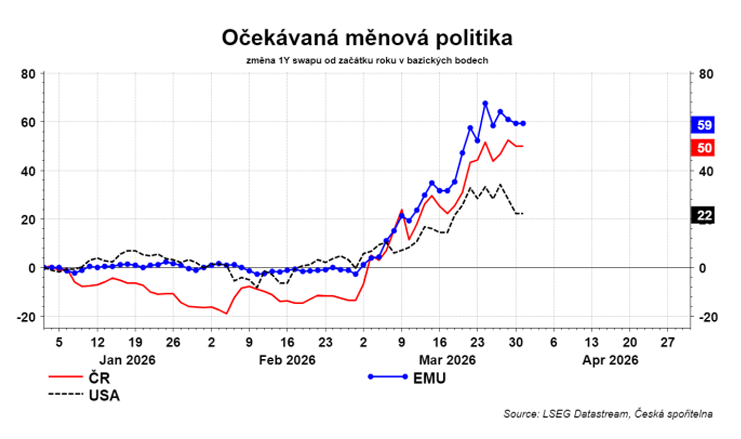
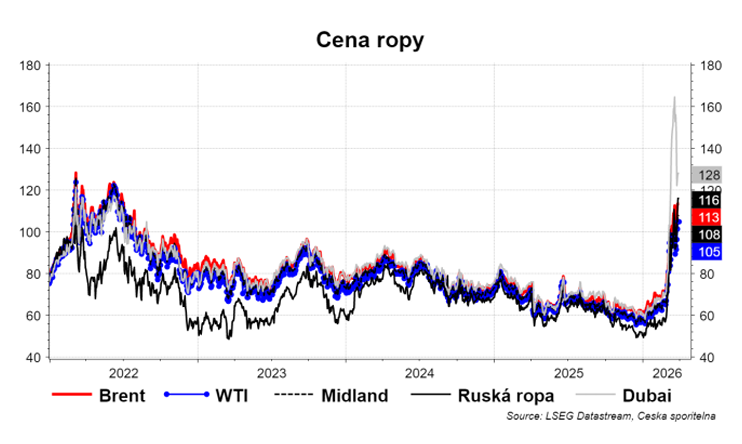
Každopádně, pět týdnů po vypuknutí epické zuřivosti v Perském zálivu se na dluhopisovém trhu odehrál zásadní obrat. Výnosy amerických státních dluhopisů v pondělí náhle klesly a očekávání dalších zvýšení sazeb Fedem se zmírnila. Trh, který od začátku války s Íránem jednoznačně sázel na inflaci, a tedy vyšší sazby, najednou začal víc vážit riziko ekonomického zpomalení. WTI ropa uzavřela nad 100 dolary za barel, Brent se obchodoval kolem 115 dolarů, a přesto akcie na chvíli ožily právě díky poklesu výnosů.
John Authers z Bloombergu to shrnuje přesně: „Akcie se obchodují lépe, protože dluhopisy se obchodují lépe. Dluhopisy se obchodují lépe, protože jsme se najednou rozhodli bát se víc růstu než válečné inflace." Je potřeba dodat, že tato úleva je křehká, trhy neřídí jen nálada, ale i zpravodajský tok. Technické modely a ukazatele sentimentu sice ukazují, že akcie jsou dostatečně přeprodané pro růst, ale bez vyřešení konfliktu jde každý odraz spíš o příležitost k odlehčení pozic.
Proč je tento obrat důležitý? Protože mění celou debatu o tom, co mají dělat centrální banky. Pokud trh věří, že ropný šok funguje spíš jako daň z příjmu než jako inflační impulz, pak místo zvyšování sazeb přichází na řadu úvahy o jejich snížení.
Konsenzuální pohled je teď dvojaký a závisí na geografii. V USA se velké fondy (Pimco, JPMorgan, Columbia Threadneedle) přesouvají do pozice „růstový strach převáží inflaci" a nakupují dluhopisy. V Evropě je naopak zatím dominantní inflační příběh. Německá inflace v březnu vyskočila na 2,8 % meziročně (z 2 % v únoru), irská na 3,6 %, a tradeři sázejí na tři zvýšení sazeb ECB letos. Inflační očekávání eurozonových spotřebitelů v březnovém průzkumu Evropské komise prudce vzrostla.
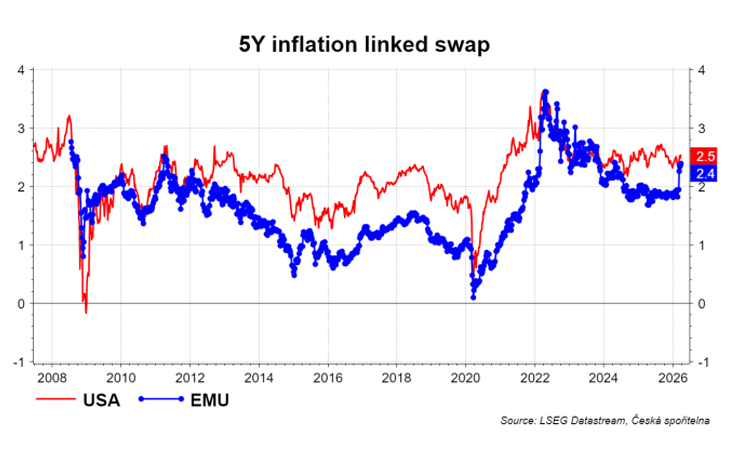
Růst výnosů může přinášet tři zprávy: vyšší očekávaná inflace, vyšší očekávané krátkodobé sazby, nebo ztráta důvěry ve schopnost vlády splácet dluhy. Současný růst výnosů také odráží očekávání vyšších reálných sazeb.
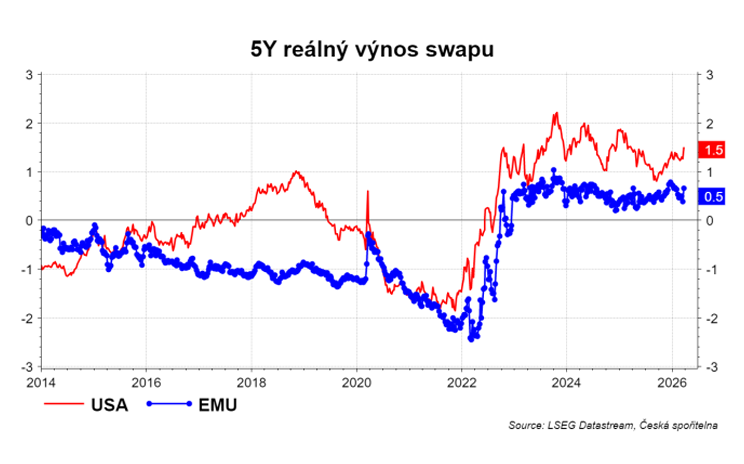
A tady je potřeba dodat, že ropný cenový šok sám o sobě nemusí nutně znamenat inflaci. Inflaci ve smyslu všeobecného růstu cen. K tomu je potřeba vládní politika, která z relativní cenové změny udělá plošný cenový tlak. A přesně to se děje: evropské vlády zvažují dotace na energie, cenové regulace a další fiskální stimuly. Při minulé energetické krizi od září 2021 vyčlenily evropské země podle Bruegel 651 miliard eur na ochranu spotřebitelů. Pokud se tento scénář opakuje, fiskální expanze bude živit inflaci a tlačit výnosy dluhopisů nahoru. Trump mezitím oznámil 60% navýšení objemů na výkup kukuřičného ethanolu, to je další cenový tlak na potraviny. Mimochodem kukuřice je náročná na hnojiva, která nejsou, a nejsou díky Trumpovi a zavření Hormuzu…Každopádně podmínkou nutnou pro inflaci ala 2022 je fiskální impulz a šok v poptávce (normalizace po covidu). Teď jsme v situaci, kdy trh práce je slabší. A fiskální kohoutky nejsou zatím dokořán. A destrukce poptávky bude působit protiinflačně. V USA si to trh začíná uvědomovat, v EMU a ČR zatím ne.
Historická paralela: Jomkipurská válka v říjnu 1973 vedla k ropnému embargu, ale S&P 500 dosáhl vrcholu až 25. října. den po příměří a od začátku nepokojů dokonce přidal 2,3 %. Katarze přišla až potom a trvala přes rok; akcie měly od tohoto bodu ještě 40 % k propadu. Futures křivka ropy dnes ukazuje, že tradeři počítají s relativně krátkodobým výpadkem, WTI na devět měsíců dopředu je stále pod úrovní zpřed dvou let. Pokud se mýlí, čeká nás bolestivé přecenění.
Česká ekonomika je čistý importér energií a vysoce otevřená. Pokud se naplní evropský scénář, vyšší inflace, ECB zvedá sazby, fiskální expanze na dotace energií, ČNB stojí před stejným dilematem jako v 2022: zvyšovat sazby proti inflaci, nebo chránit růst. Koruna bude pod tlakem z obou stran. České firmy navíc přicházejí do tohoto šoku s již stlačenými maržemi po tarifním šoku z loňska. Prostor pro absorpci vyšších vstupních nákladů bez přenosu do cen je menší než před rokem. Na druhou stranu poklesla energetická náročnost ekonomiky po šoku ve 2022.
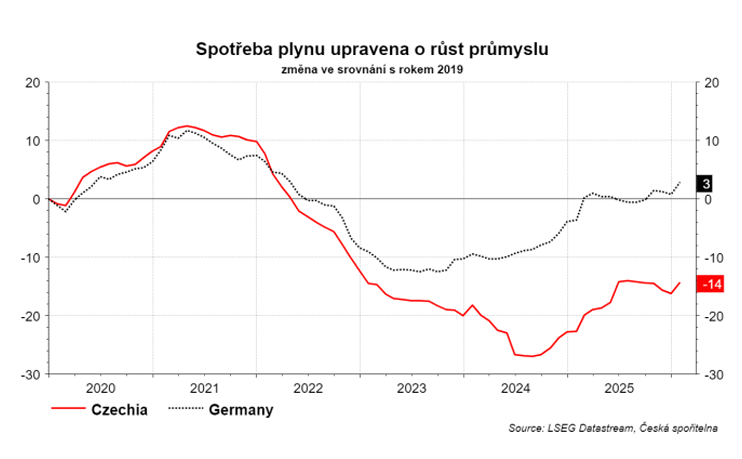
IMF identifikuje čtyři přenosové kanály: energetické ceny, dodavatelské řetězce, inflační očekávání a finanční podmínky. U všech čtyř platí, že dopad je asymetrický. Importéři energií jsou zasaženi víc než exportéři, chudší země víc než bohatší, a země s malými rezervami víc než ty s polštářem. Itálie a Velká Británie jsou v Evropě nejzranitelnější kvůli závislosti na plynových elektrárnách. Francie a Španělsko jsou relativně chráněny jadernou a OZE kapacitou. Česko se svým energetickým mixem spadá někam doprostřed. Nicméně kombinace poklesu cen povolenek a růst cen elektřiny dostává do profitu uhelné elektrárny.
David Navrátil, hlavní ekonom České spořitelny
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Více zpráv k tématu Inflace
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:
Příbuzné stránky
- Inflace - 2020, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2020, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2020, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2020, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2021, míra inflace a její vývoj v ČR , Meziměsíční inflace v %
- Inflace - 2020, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2018, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2019, míra inflace a její vývoj v ČR , Meziroční inflace v %
- Inflace - 2015, míra inflace a její vývoj v ČR , Meziroční inflace v %

Prezentace
09.11.2026 Podzimní a zimní zemní práce: Jakou roli…
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
Okénko investora

Tomáš Bára, Crypto4me

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Mgr. Timur Barotov, BHS

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv


