České domácnosti nejsou šetřivé – pouze eliminují riziko
S hrubou mírou úspor ve výši 27 % HDP, české domácnosti se na žebříčku „nejspořivějších“ národů pohybují okolo 50. příčky. Není tedy pravdou, že jsme extrémně spořivým národem. To, že je nám podsouváno, že se obáváme při práci s penězi „riskovat“ je nám podsouváno z velké části lidmi, kteří neznají reálie jiných zemí.
Pamatuji si, jak mi zástupci investičních společností ve Vídni říkali, jak je to s námi „středo Evropany“ hrozné, že od Villachu po Štětín a od Chebu po Prešov je prakticky nemožné „prodat“ sofistikované investiční produkty slibující nadprůměrné výnosy. Jenže, ve skutečnosti se v tomto nelišíme od zbytku světa. Samotný žebříček hrubých úspor má své velké slabiny v podobě různě vyspělých bankovních systémů, sociálních programů, struktury ekonomiky a rozdílných fází ekonomického cyklu.
Primárně se zbavit rizika, na požitky zase tak nehledět
Co ale máme všichni (lidé) společné, je averze k riziku. Jak jsem již zmiňoval v jednom své předchozím článku, náš mozek je „naprogramován“ tak, že se snaží maximalizovat příjemné požitky a vyvarovat se těch nepříjemných. Jistota, a nejen v investování, je rozhodně příjemný pocit. A právě jistotu se nám snaží finanční poradci, investiční makléři apod. nabourat svými sofistikovanými produkty, které navzdory své propracovanosti mají jednu zásadní chybu – nesou s sebou riziko ztráty.Náš mozek je přitom naprogramován tak, že riziko spíše „nadhodnocuje“, toto nám v minulosti pomohlo přežít – první emoce, kterou v nejisté situaci cítíte, je strach či ohrožení. A naopak, náš mozek příliš neumí ocenit výhody, viz křivka níže. Zatímco u ztrát je výše rizika neomezená, u požitků či výhod je schopnost mozku ocenit tuto situaci poměrně silně omezená.
Bankovní účty místo akcií
Proto, pokud nám prodejce finančních produktů argumentuje skvělými výhodami a jen nepatrně (pravděpodobně jen proto, že mu to nařizuje platná legislativa) se zmíní o možných ztrátách, nemůžeme přestat myslet na možné budoucí „bolesti“, před kterými nás mozek snaží uchránit.Zisky vs. ztráty – naše schopnost ocenit je
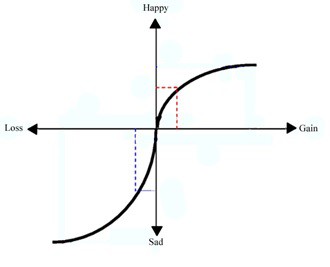
Zdroj obrázku: PsychologyOfGames.com
A právě to je důvod, proč své peníze raději ukládáme na spořicí účty, bankovní účty, termínované vklady či zajištění podílové fondy – snažíme se primárně eliminovat riziko a na potenciální výnosy tak nehledíme. Snaha o omezení rizika je přitom typická pro všechny národy světa, nejen domácnosti v České republice.
Poslední zprávy z rubriky Osobní finance:
Přečtěte si také:
Příbuzné stránky
- Kurzy ČNB - Kurzovní lístek České Národní Banky
- Kurzovní lístek Česká spořitelna, Kurzovní lístky bank
- Volná místa region Česká Lípa - Volná pracovní místa Česká Lípa
- Podnikání v České republice
- USD, americký dolar - převod měn na CZK, českou korunu
- Česká pošta - ceník poštovného 2020
- UAH, ukrajinská hřivna - převod měn na CZK, českou korunu
- GBP, britská libra - převod měn na CZK, českou korunu
- CZK, česká koruna - převod měn na EUR, euro
- HUF, maďarský forint - převod měn na CZK, českou korunu
- CHF, švýcarský frank - převod měn na CZK, českou korunu
- EGP, egyptská libra - převod měn na CZK, českou korunu


Prezentace
16.10.2026 Chcete první skládací iPhone Duo? Tady za něj…
15.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
Okénko investora

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv
Okénko finanční rady
Karel Šultes, Skupina Klik.cz
Střet se zvěří může stát desítky tisíc. Čtyři z deseti povinných ručení ho přitom nekryjí

Lenka Rutteová, Bezvafinance
Spořicí účet od ČS slibuje až 5,20 %. Spousta klientů si ale pohorší. Proč?

Martin Ždímal, RIXO.cz
Lukáš Kaňok, Kalkulátor.cz
Ceny energií pro rok 2027 rostou. Plyn táhne vzhůru také elektřinu

Tomáš Vrňák, Ušetřeno.cz
Ne všichni dodavatelé energií zdražují. Vyplatí se ještě fixovat?

Petr Špirit, Bidli
Co se aktuálně děje a pravděpodobně dít bude na hypotečním trhu?

Šimon Schloff, Swiss Life Select

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji


