Inkaso sdílené daně z příjmů právnických osob meziročně vzrostlo o 9,1 %, příjem státního rozpočtu z této daně byl 125,6 mld. Kč - 1. pololetí 2026
Daně z příjmů právnických osob
Také daň z příjmů právnických osob patří do kategorie tzv. sdílených daní, kdy jejich výnos je rozdělován mezi státní rozpočet a rozpočty obcí a krajů. Od 1. 1. 2026 je z jejího celkového výnosu státnímu rozpočtu určeno 63,84 %, rozpočtům obcí 25,93 % a rozpočtům krajů 10,23 %, tj. meziročně o 2,55 p. b. v neprospěch státního rozpočtu.
Příjmy státního rozpočtu jsou ještě naposledy v letošním roce inkasně zvýšeny zaplaceným vyrovnáním z dočasně zavedené daně z neočekávaných zisků, ačkoliv daň už byla zrušena ke konci roku 2025. V následujícím komentáři je inkaso a plnění rozpočtu pro jednotlivé součásti daní z příjmů právnických osob posuzováno samostatně.
Daně z příjmů právnických osob
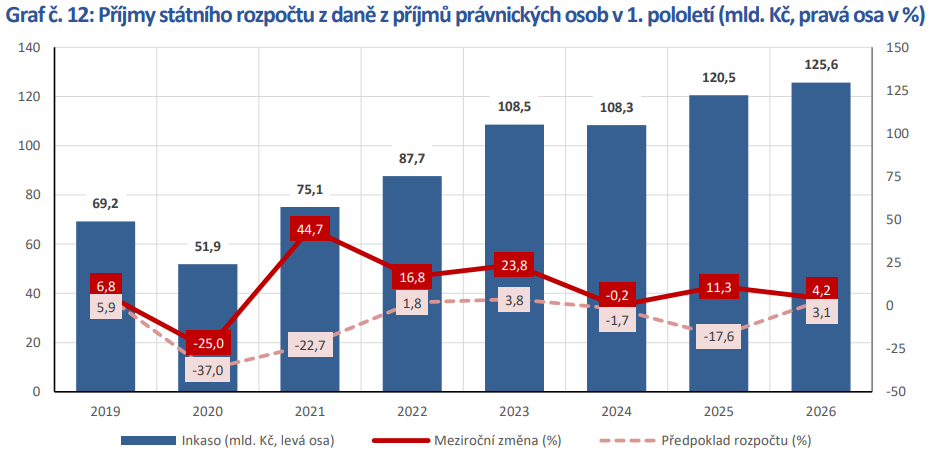
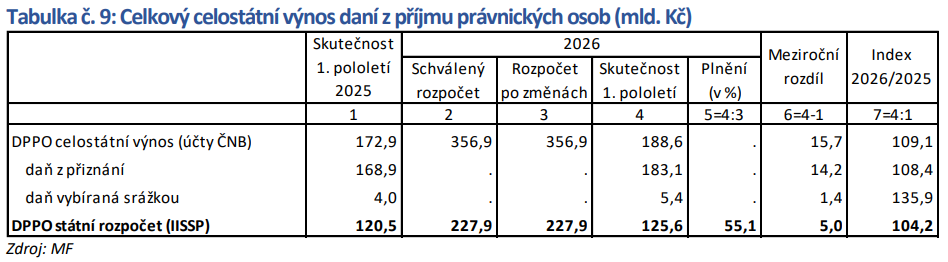
Inkaso sdílené daně z příjmů právnických osob na úrovni veřejných rozpočtů dosáhlo k 30. červnu 2026 objemu 188,6 mld. Kč (bez inkasa daně placené obcemi a kraji). Při meziročním porovnání došlo k nárůstu o 15,7 mld. Kč, tj. o 9,1 %.
Příjem státního rozpočtu z této daně byl vykázán ve výši 125,6 mld. Kč, což představovalo 55,1 % rozpočtu a meziroční růst o 5,0 mld. Kč, tj. o 4,2 %. Úroveň růstu inkasa státního rozpočtu je ovlivněna změnou rozpočtového určení daní s negativním dopadem 4,8 mld. Kč.
Zdroj: MF
Z hlediska příjmů státního rozpočtu nelze výnos této daně členit na inkaso z přiznání a vybírané srážkou. Proto vycházejí některé následující komentáře a údaje v tabulkách ze stavů na účtech České národní banky (jde o celostátní výnosy bez inkasa daně z příjmů právnických osob placené obcemi a kraji), které se liší od údajů z finančních výkazů předložených organizačními složkami státu a územní samosprávou.
Daň z příjmů právnických osob z přiznání
Vývoj inkasa daně z příjmů právnických osob z přiznání ovlivnila především úhrada daně za rok 2025 a dále úhrada čtvrtletních a pololetních záloh generovaných z daňových povinností let 2024 a 2025.
Za 1. pololetí 2026 se na celkovém celostátním výnosu daně z příjmů právnických osob podílela daň z příjmů právnických osob z přiznání částkou 183,1 mld. Kč, což představuje meziroční nárůst o 14,2 mld. Kč, tj. o 8,4 %.
Nárůst inkasa daně byl zaznamenán v odvětvích výroba motorových vozidel a ostatních dopravních prostředků a zařízení (především výroba osobních vozidel a vozidel vojenských), v odvětví zbrojařského průmyslu a v sektoru pojišťovnictví.
Meziroční vývoj inkasa daně z příjmů právnických osob z přiznání v působnosti jednotlivých finančních orgánů České republiky zachycuje následující tabulka.
Tabulka č. 10: Meziroční srovnání inkasa daně z příjmů právnických osob z přiznání dle finančních úřadů (mil. Kč)
| FÚ | 1. pololetí 2025 | 1. pololetí 2026 | Rozdíl 2026-2025 | Index 2026/2025 |
| Specializovaný finanční úřad | 78 941,7 | 90 345,6 | 11 404,0 | 114,4 |
| Hlavní město Praha | 37 124,8 | 38 816,7 | 1 692,0 | 104,6 |
| Středočeský kraj | 6 804,1 | 7 556,0 | 752 | 111,1 |
| Jihočeský kraj | 3 007 | 3 310,3 | 304 | 110,1 |
| Plzeňský kraj | 3 822,4 | 3 971,5 | 149 | 103,9 |
| Karlovarský kraj | 1 136,4 | 1 068,1 | -68 | 94,0 |
| Ústecký kraj | 3 094,9 | 2 918,5 | -176 | 94,3 |
| Liberecký kraj | 2 006,5 | 1 914,4 | -92 | 95,4 |
| Královéhradecký kraj | 2 754,6 | 2 813,3 | 59 | 102,1 |
| Pardubický kraj | 3 071,4 | 3 187,3 | 116 | 103,8 |
| Kraj Vysočina | 2 924,5 | 3 113,8 | 189 | 106,5 |
| Jihomoravský kraj | 10 590,5 | 10 983,6 | 373 | 103,5 |
| Olomoucký kraj | 3 624,7 | 3 580,1 | -45 | 98,8 |
| Moravskoslezský kraj | 6 308,7 | 6 111,1 | -198 | 96,9 |
| Zlínský kraj | 3 682,9 | 3 469,3 | -214 | 94,2 |
| ČR celkem | 168 894,9 | 183 139,8 | 14 245 | 108,4 |
Zdroj: stavy na účtech ČNB
Daň z příjmů právnických osob vybíraná srážkou
Inkaso daně z příjmů právnických osob vybírané srážkou k 30. 6. 2026 činilo na úrovni veřejných rozpočtů 5,4 mld. Kč, což znamenalo meziroční nárůst o 1,4 mld. Kč (+35,9 %). Pro celkové hodnocení výběru srážkové daně však budou rozhodující údaje až za celý rok 2026. Vliv na výši inkasa srážkové daně může mít posun termínů pro výplatu podílu na zisku do 2. pololetí daného období.
Inkaso této daně souvisí především s dividendovou politikou podnikatelských subjektů. Inkaso je tak závislé na interních rozhodnutích podnikatelských subjektů a jeho výši ovlivňuje mimo jiné i režim zákonných osvobození těchto příjmů (např. osvobození výnosů státních dluhopisů od daně z příjmů od 1. 1. 2021). Další důležitou složkou inkasa vybíraného srážkou jsou příjmy z licenčních poplatků. Výše inkasa je běžně ovlivněna i vratkami přeplatků, které byly meziročně o 416 mil. Kč nižší.
Meziroční vývoj inkasa daně z příjmů právnických osob vybírané srážkou podle příslušnosti plátců k jednotlivým finančním orgánům České republiky vyplývá z následující tabulky.
Tabulka č. 11: Meziroční srovnání inkasa daně z příjmů právnických osob vybírané srážkou dle finančních úřadů (mil. Kč)
| FÚ | 1. pololetí 2025 | 1. pololetí 2026 | Rozdíl 2026-2025 | Index 2026/2025 |
| Specializovaný finanční úřad | 3 575,3 | 4 183,6 | 608,3 | 117,0 |
| Hlavní město Praha | -23,4 | 801,5 | 825,0 | -3 420,8 |
| Středočeský kraj | 53,6 | 73,9 | 20,3 | 137,8 |
| Jihočeský kraj | 9,5 | 11,7 | 2,2 | 123,4 |
| Plzeňský kraj | 33,7 | 35,5 | 1,7 | 105,1 |
| Karlovarský kraj | 11,0 | 16,0 | 5,0 | 144,9 |
| Ústecký kraj | 67,0 | 45,8 | -21,2 | 68,4 |
| Liberecký kraj | 10,7 | 7,4 | -3,3 | 68,7 |
| Královéhradecký kraj | 17,2 | 20,1 | 2,9 | 117,0 |
| Pardubický kraj | 60,4 | 26,9 | -33,5 | 44,6 |
| Kraj Vysočina | 15,5 | 5,5 | -10,0 | 35,7 |
| Jihomoravský kraj | 73,7 | 61,9 | -11,8 | 84,0 |
| Olomoucký kraj | 10,7 | 13,6 | 2,9 | 127,0 |
| Moravskoslezský kraj | 45,3 | 63,5 | 18,1 | 140,0 |
| Zlínský kraj | 27,5 | 53,8 | 26,3 | 195,3 |
| ČR celkem | 3 987,8 | 5 420,6 | 1 432,8 | 135,9 |
Zdroj: stavy na účtech ČNB
Dopady legislativních změn na vývoj inkasa daně z příjmů právnických osob v roce 2026
Celkový pozitivní vliv na inkaso daně z příjmů právnických osob měly zejména změny účinné od roku 2024, především zvýšení obecné sazby daně z 19 % na 21 % pro zdaňovací období započatá v roce 2024.
Naopak negativní vliv na meziroční inkaso státního rozpočtu měla změna rozpočtového určení daní platná od roku 2026, která zvýšila podíl obcí a krajů na celostátním inkasu v souvislosti se změnou financování nepedagogických pracovníků. V 1. pololetí 2026 představují negativní vliv i žádosti o prodloužení lhůty pro podání daňového přiznání k této dani (podáno méně daňových přiznání), kdy někteří poplatníci žádali o prodloužení lhůty až do 1. 10. 2026 z důvodu zvýšené časové a administrativní zátěže spojené se zavedením jednotného měsíčního hlášení zaměstnavatele.
Vzhledem k dosavadnímu vývoji inkasa lze orientačně předpokládat, že inkaso této daně bude mírně pod rozpočtovanou celoroční částkou.
Daň z neočekávaných zisků
Příjmy státního rozpočtu jsou ještě naposledy v letošním roce inkasně zvýšeny zaplaceným vyrovnáním z dočasně zavedené daně z neočekávaných zisků, ačkoliv uplatnění této daně rokem 2025 končí. Zmiňované příjmy státního rozpočtu plynoucí z vyrovnání této daně se vztahují k období roku 2026. Daň z neočekávaných zisků byla do zákona o daních z příjmů implementována zákonem č. 366/2022 Sb. Daň z neočekávaných zisků je samostatnou podkategorií daně z příjmů právnických osob a není příjmem rozpočtů územních samosprávných celků.
Celkové inkaso daně z neočekávaných zisků dosáhlo k 30. 6. 2026 částky 0,6 mld. Kč, což představuje plnění oproti schválenému návrhu (6,9 mld. Kč) ve výši 8,4 %.
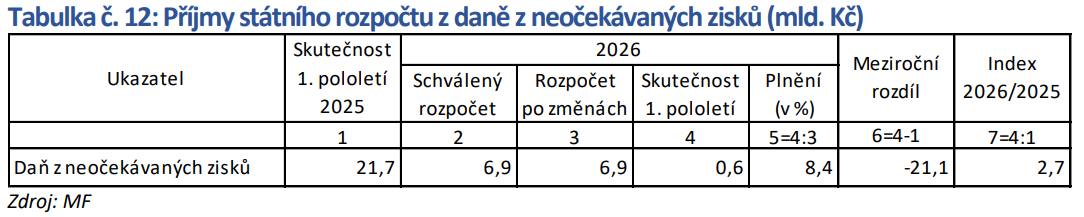
Na nízkou úroveň plnění plánu má vliv splatnost daně 1. července odvozená od lhůty pro podání daňového přiznání, kdy v roce 2026 došlo k významné úhradě právě až v červenci. Lze předpokládat, že rozpočtovaná částka bude mírně nenaplněna. Inkaso v roce 2026 již představuje pouze vyrovnání za rok 2025, a není proto plně srovnatelné s běžným ročním inkasem této daně v předchozích letech.
Poslední zprávy z rubriky Státní rozpočet:
Přečtěte si také:
Příbuzné stránky
- Kalendář jmen 2026 - svátky
- Kalendář 2026
- Státní svátky 2026
- Kalendář jmen Říjen 2026 - svátky
- Spotřební daň z benzínu a nafty - Kalkulačka daně 2020
- Platová tabulka státní zaměstnanci - úředníci ve státní službě 2022
- Svátky tento týden - kalendář jmen
- HDP 2020, vývoj hdp v ČR, Vývoj HDP meziročně v %
- Paušální daň pro OSVČ / živnostníky s příjmy do 800 tisíc
- Kalkulačka paušální daně pro OSVČ s příjmy do 800 tisíc, porovnání se současným výpočtem daně
- Bankovní účty plátců daně z přidané hodnoty (DPH)
- Dědická daň 2020

Prezentace
09.11.2026 Podzimní a zimní zemní práce: Jakou roli…
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
Okénko investora

Tomáš Bára, Crypto4me

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv
Okénko pro podnikatele

Týna Kaucká, Software602

Jaroslav Rada, Česká síť
Ekonomika Vaší energetiky: Jak z drahých energií udělat konkurenční výhodu?

Rudolf Kypta, Coface
Okénko finanční rady

Jan Štěpaník, Ušetřeno.cz

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex listopad 2026: Hypotéky míří k 6 %, vrchol sazeb ale může být blízko

Lenka Rutteová, Bezvafinance
Nafta pod 47 korun: stropy na paliva klesají, regulace ale končí s listopadem

Michal Tuček, BNP Paribas Cardif Pojišťovna
Mobilní telefony zdražují. Jak se pojistit, aby nás rozbitý displej nebo krádež nepřišly draho?

Martin Ždímal, RIXO.cz

Petr Špirit, Bidli
Akciové trhy zasáhl výprodej technologických titulů. Investoři vyhlížejí další vývoj sazeb i inflace
Lukáš Kaňok, Kalkulátor.cz

Miren Memiševič, Skupina Klik.cz
Věrnost dodavateli se od ledna prodraží. Zdražení se ale nemusí týkat všech

Jakub Olšanský, O2 Czech Republic
300 GB v cloudu za 59 Kč, nebo 2 TB za 99 Kč? Jak získat víc místa v telefonu a nepřijít o fotky


