Klid. Dluhy jsou vlastně mimořádně nízko?
Nedávno jsem tu psal, že valuace amerického akciového trhu jsou z historického pohledu hodně vysoko, ale zároveň extrémně nízko. Záleží totiž na používaném měřítku. V Ark Invest zase používají jeden originální indikátor míry vládního zadlužení. Ten na rozdíl od těch běžných naznačuje, že dluhy jsou mimořádně nízko. Dnes bych tomu rád věnoval svůj příběh, intepretaci a zajímavosti.
Nejdříve krátká připomínka k oněm vysokým a zároveň nízkým valuacím: Vysoko jsou poměry cen k ziskům (PE), ale nízko poměr PE k očekávanému růstu zisků. Ten je nazýván PEG a nyní se skutečně nachází na hodnotách extrémně nízkých. Takže relativně k současným ziskům jsou ceny akcií z historického pohledu hodně vysoko. Ale relativně k ziskům budoucím/očekávaným platí opak. Záleží „jen“ na tom, nakolik se tato čekávání naplní. Pokud investor věří, že hodně, nemusí jej vysoké PE znervózňovat. Může být v klidu. Což přímo souvisí s oním pohledem, podle kterého jsou dluhy vlastně mimořádně nízko.
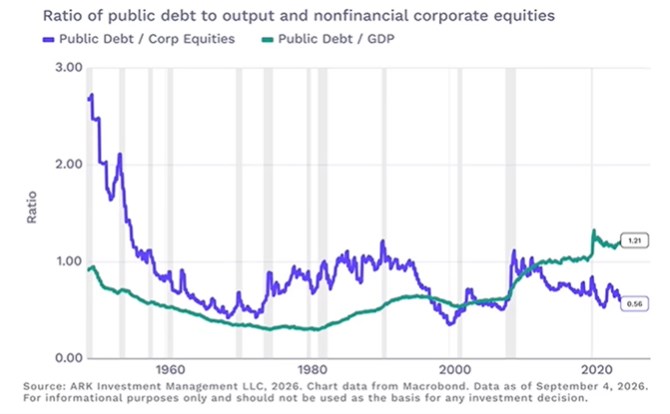
Zdroj: Ark Invest
Poměr dluhů k akciím vypráví trochu jiný příběh. V podstatě jen na vrcholu internetové bubliny a v sedmdesátých letech bylo „líp“. V prvním případě se poměr dostal znatelně pod 50 %, nyní by měl podle grafu být na 56 %. Dlouhodobý standard by byl výrazně výš a v padesátých letech mnohem výš. A nic se nestalo. Takže čemu dávat větší váhu? Pokud bychom věděli, že akciovým trhem očekávané zisky se skutečně dostaví, mohl by mít tento druhý poměr určitou váhu. V podstatě by říkal, že budoucí růst míru zadlužení vyřeší, vyroste se z ní.
Nakonec se tak stejně jako v případě valuací dostaneme k tomu, jak realistická jsou zisková očekávání. Něco jsem k tomu shodou okolností psal naposledy včera. Dnes bych dodal následující: U firem se mluví o tom, jaký mát AI a další technologie „monetizační“ potenciál. Zrovna tak bychom mohli uvažovat u vlády. Tedy o tom, jaké přínosy budou nové technologie mít v celé ekonomice. A jak se to projeví na vládních příjmech. Třeba Ken Rogoff tvrdí, že AI sice může mít velké přínosy na rovině celé ekonomiky. Ale zisky je těžší zdanit. A tudíž tento ekonom nehýří nadšením ohledně schopnost AI umořovat dluhy. I v takovém scénáři, kdy by AI prospěla firemnímu sektoru, by tedy byl poměr dluhů ke kapitalizaci akciového trhu zavádějící.
Mimochodem, když jsme u dluhů, akciového trhu a HDP, můžeme také první proměnnou vynechat a zmínit poměr kapitalizace trhu k HDP. Někdy bývá označován jako Buffettův indikátor. Nevím, jak moc na něj slavný investor dával, nebo dokonce stále dává. Ale jde o indikátor jednoznačně špatný – od základu: Požadovaná a dlouhodobě realizovaná návratnost akciového trhu je „přirozeně“ výrazně výš, než nominální růst ekonomiky. Poměr kapitalizace trhu k HDP tak „přirozeně“ roste. Matematicky se s pár předpoklady dá ukázat, že tomu tak není pouze v případě, že návratnost generovaná dividendami je vyšší, než riziková prémie akciového trhu.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Jaký je dnes mezinárodní den?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Slávisté si mohou oddechnout. Dluhy budou vyplaceny a je klid
- Česká národní banka začala mimořádně intervenovat za silnější korunu. Intervenuje tak vlastně proti svému nadcházejícímu guvernérovi Michlovi - Diskuze, názory, doporučení a hodnocení
- Česká národní banka začala mimořádně intervenovat za silnější korunu. Intervenuje tak vlastně proti svému nadcházejícímu guvernérovi Michlovi - Diskuze, názory, doporučení a hodnocení
- Výnosy jsou podle Fedu nízko, ECB je však pozorná. Komodity dál rostou
- Prémie nízko k volatilitě, extrémní obchodování na dluh
- Dluh už přesáhl 3 biliony. Připravme se na zhoršení ratingu a dražší splácení dluhu. A to jsou naprosto vyhozené peníze - Diskuze, názory, doporučení a hodnocení
- Dluh už přesáhl 3 biliony. Připravme se na zhoršení ratingu a dražší splácení dluhu. A to jsou naprosto vyhozené peníze - Diskuze, názory, doporučení a hodnocení
- Dluh už přesáhl 3 biliony. Připravme se na zhoršení ratingu a dražší splácení dluhu. A to jsou naprosto vyhozené peníze - Diskuze, názory, doporučení a hodnocení

Prezentace
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
Okénko investora

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


