Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme
V poslední době se často objevuje argument, že kdyby ČR
přijala euro, tak by si stát automaticky půjčoval levněji. A jako důkaz se používá
rozdíl ve výnosech státních dluhopisů mezi ČR a Slovenskem. Něco na tom
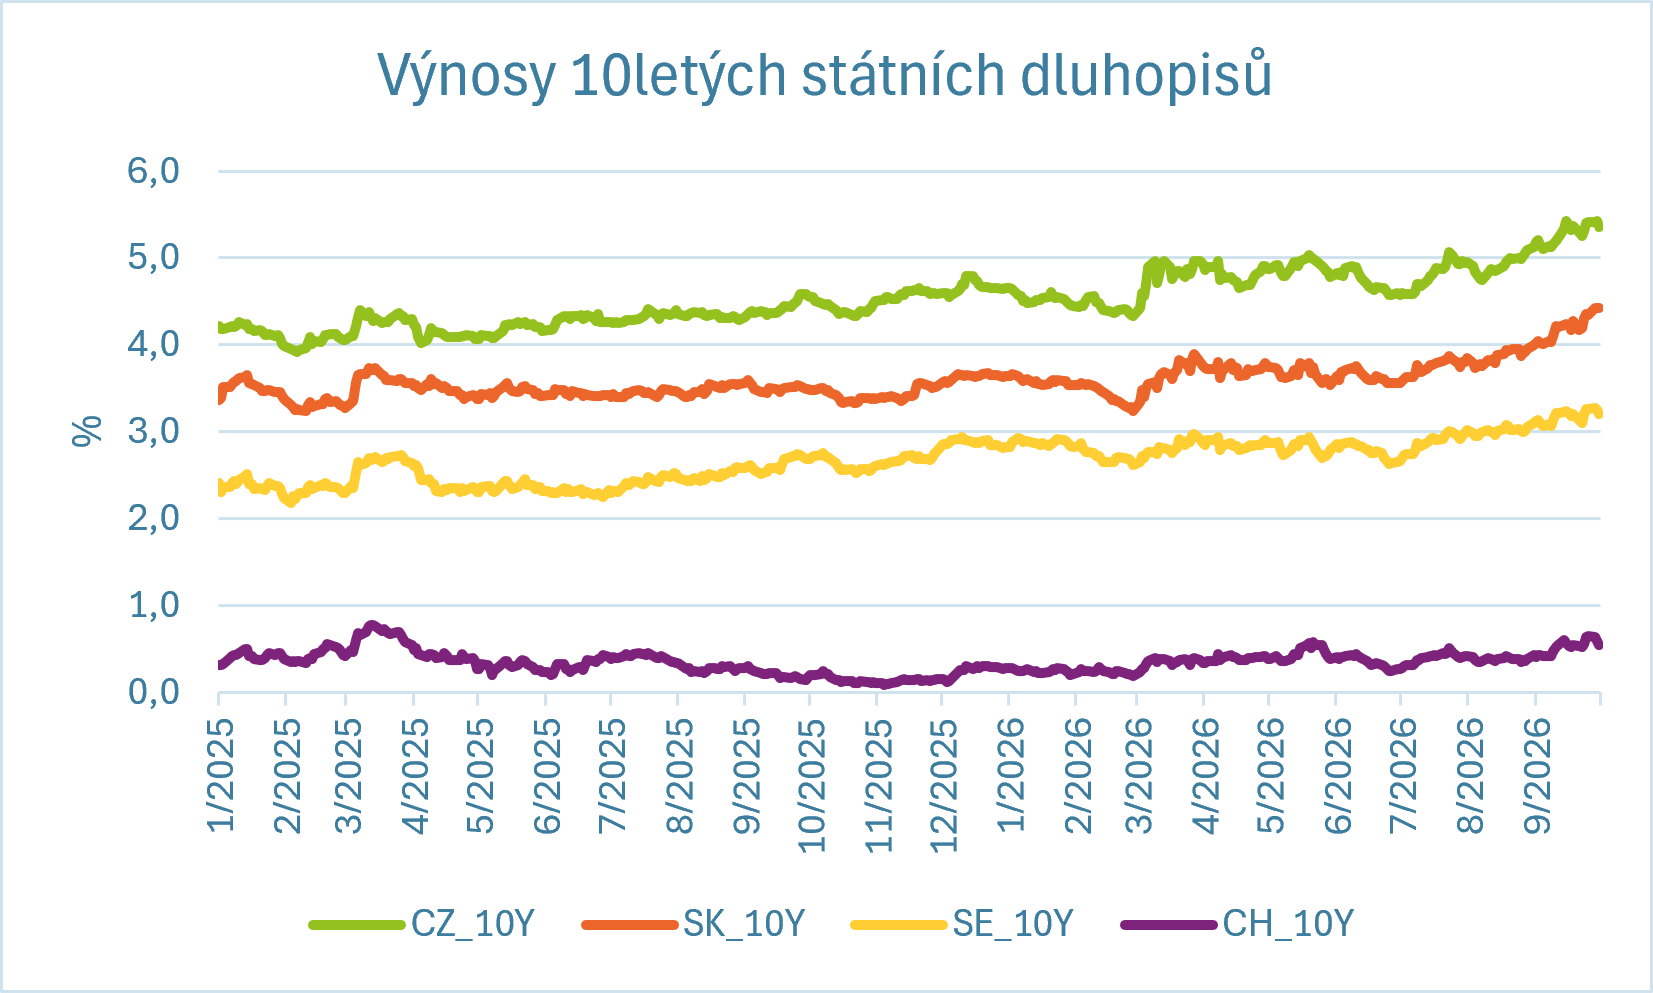
skutečně je. Český desetiletý dluhopis aktuálně nese zhruba 5,36 %, zatímco slovenský
cca 4,43 %. Část tohoto rozdílu skutečně souvisí s eurem. Slovensko nenese
kurzové riziko vůči euru, jeho dluhopisy jsou součástí většího eurového trhu a
podléhají stejné měnové politice jako německé či francouzské dluhopisy. Byla
by ale chyba z toho vyvozovat, že hlavním řešením vysokých českých výnosů je zavedení
eura. Výnos dluhopisu totiž není výhradně jen cenou měny. Je především
cenou důvěry v budoucí inflaci a ve schopnost státu udržet své finance pod
kontrolou.
Slovenský příklad je vlastně zajímavý i z opačného důvodu. Slovensko
rozhodně nemá zdravější veřejné finance než ČR. Evropská komise očekává
letos slovenský deficit kolem 4,6 % HDP a v roce 2027 dokonce 5,4 %, přičemž vládní
dluh má dále růst. V ČR letos Evropská komise očekává deficit 2,8 % a vládní
dluh necelých 46 % k HDP. Euro tedy Slovensku pomáhá financovat se levněji i
přes horší fiskální čísla. Ukazuje, že členství v eurozóně může na určitou
dobu část fiskálního rizika překrýt nižší rizikovou prémií.
Právě zde ale zároveň vidím určité riziko přílišného
spoléhání se na levnější financování po případném vstupu do eurozóny. Vyšší
úrok, který stát musí platit za nový dluh, je nepříjemný. Zároveň ale funguje
jako velmi konkrétní varování, že další zadlužování něco stojí. Pokud se tento
signál oslabí, může klesnout i politický tlak na snižování deficitů.
Neznamená to, že vstup do eurozóny automaticky vede k nezodpovědnému
hospodaření. Ekonomická literatura ale tento problém zná jako riziko oslabení
tržní disciplíny či morálního hazardu. Evropská centrální banka (ECB) navíc
upozorňuje na nepříjemnou vlastnost dluhopisových trhů. Fiskální riziko může
být dlouho podceňováno a potom se velmi rychle přecenit opačným směrem.
Výnosy tak nemusí růst pomalu spolu se zadlužením. Mohou být dlouho relativně
nízké a po ztrátě důvěry vyskočit velmi prudce a velmi vysoko. Ostatně dluhová
krize eurozóny z let 2010 až 2012 je toho zářným příkladem.
Dobrou protiváhu ke Slovensku podle mě představuje
Švédsko. Tato země není členem eurozóny a používá vlastní měnu (švédskou korunu),
přesto se její desetiletý státní dluhopis obchoduje s výnosem jen lehce nad 3,20
%. To je v současnosti dokonce méně než přibližně u Německa s téměř 3,60 %.
Jedním z důvodů jsou velmi zdravé veřejné finance. Švédský vládní dluh byl loni
jen něco přes 35 % k HDP. Ani ve Švédsku samozřejmě výnos dluhopisů neurčuje
pouze státní rozpočet. Pomáhá nízká inflace, důvěryhodná měnová politika i
dlouhodobá důvěra investorů ve švédské instituce. Podstatné ale je, že vlastní
měna sama o sobě není překážkou velmi levného financování.
Ještě extrémnější příklad nabízí Švýcarsko. Jeho
desetiletý dluhopis nese kolem 0,55 % a země přitom stojí mimo eurozónu. Švýcarsko
je ovšem natolik specifické, že bych ho za realistický vzor pro ČR nepovažoval.
Švýcarský frank funguje jako globální bezpečný přístav, inflace je velmi nízká
a základní sazba centrální banky je na nule. K tomu se přidávají velmi zdravé
veřejné finance a relativně malá nabídka státních dluhopisů. Přesto i Švýcarsko
připomíná jednoduchou věc. Členství v eurozóně není podmínkou toho, aby
investoři byli ochotni půjčovat státu velmi levně.
Českým cílem by proto nemělo být hledat „měnovou zkratku“ k levnějšímu dluhu. Euro může část nákladů financování snížit odstraněním kurzového rizika a přístupem na hlubší kapitálový trh. O dlouhodobé ceně českého dluhu ale bude stále rozhodovat především inflace, důvěryhodnost hospodářské politiky a to, jak velké množství nového dluhu bude stát každý rok nabízet investorům. Český dluh je dnes sice stále relativně nízký, ale velkým problémem je jeho směr. Pokud se bude ČR zadlužovat tempem jaký je plánován pro rok 2027, tak se za deset let může poměr vládního dluhu k HDP vyšplhat velmi dobře do rozmezí 55–60 %. Pokud chceme nižší výnosy trvale, nejspolehlivější cestou je přesvědčit investory, že růst vládního dluhu nebude pokračovat bez omezení. Měnu lze změnit rozhodnutím. Důvěru trhu si je však potřeba dlouhodobě odpracovat.

Miroslav Novák
Miroslav Novák působí na finančních trzích od roku 2008 jako makroekonomický analytik a měnový stratég. Jeho analýzy a postřehy pravidelně využívají česká média i odborné instituce. Mezi klíčové oblasti jeho zájmu patří devizový trh, ekonomické trendy a statistika. Vystudoval finance na Vysoké škole ekonomické v Praze a finance a finanční služby na VŠFS.

Citfin pomáhá podnikatelům řešit potřeby spojené se zahraničním platebním stykem a devizovými službami již od roku 1996. Společnost klade důraz na individuální přístup, rychlost a profesionalitu, což oceňuje více než 19 000 spokojených klientů. Ročně realizuje téměř 900 tisíc transakcí s obratem přes 190 miliard korun a nabízí multiměnový účet s možností obchodovat v 27 měnách.
Více na www.citfin.cz/
Přečtěte si také
Poslední zprávy z rubriky Okénko investora:
Přečtěte si také:

Příbuzné stránky
- Platová tabulka státní zaměstnanci - úředníci ve státní službě 2022
- Předdůchod - možnost odejít dříve do důchodu, ale za vlastní
- Kdo má dnes svátek?
- Podpora v nezaměstnanosti - máte nárok?
- Státní dluhopisy
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Státní svátky
- Platové tabulky úředníků a odborníků ve státní a veřejné správě pro rok 2019
- Plat - Platy státních zaměstnanců
- Státní svátky 2026
- Státní svátky 2027
- Penzijní spoření státní příspěvek 2023 - kalkulačka

Prezentace
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
Okénko investora

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


