GEVORKYAN: tržby v 2Q26 rostly o 24 %, EBITDA marže zaostala za naším očekáváním
GEVORKYAN reportoval výsledky za 1H26. Firma ve 2Q26 dosáhla tržeb ve výši 26,3 mil. EUR, což bylo nad našimi odhady a odpovídá meziročnímu růstu o 23,7 %. EBITDA dosáhla 5,7 mil. EUR (+5,7 % y/y) a byla pod našimi odhady zejména kvůli vyšší spotřebě materiálů a negativnímu ostatnímu provoznímu výsledku. EBITDA marže tak dosáhla jen 21,8 % oproti téměř 40 % v 1Q26. Společnost část zakázek přesunula z akvírované italské společnosti na Slovensko, což se negativně projevilo na EBITDA marži a naopak pravděpodobně podpořilo tržby.
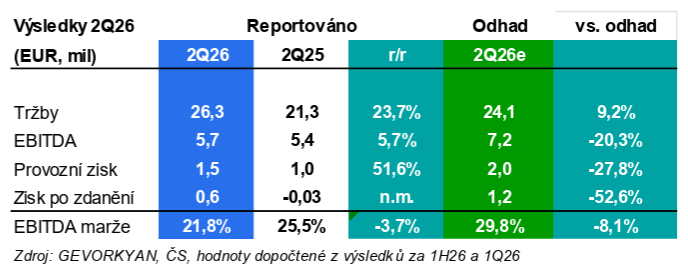
Provozní zisk meziročně vyrostl o více než polovinu, k čemuž kromě vyšší EBITDA byly mezikvartálně mírně nižší odpisy. Čistý zisk v 2Q26 byl 0,6 mil. EUR, což je pod naším odhadem kvůli nižší EBITDA, meziročně však jde o posun z mírné ztráty.
Firma uvedla, že by v tomto týdnu měla oznámit podmínky refinancování 30 mil. EUR dluhopisů, které mají splatnost na podzim tohoto roku. Má jít o novou dluhopisovou emisi v objemu 30 mil. EUR, objem dluhopisů by tedy měl zůstat zachován.
Firma dále uvedla, že rozvíjí další projekt s polským výrobcem zbraní. V dříve akvírovaném italském závodě dochází k opatřením ke zvýšení efektivity výroby, jako je audit strojů, reorganizace výrobních procesů a zavedení třísměnného provozu.
Od roku 2027 očekává GEVORKYAN pozitivní cashflow díky postupnému uvolňování pracovního kapitálu a ukončení investičně náročného cyklu.
Čistý dluh dosáhl ke konci 1H26 95,5 mil. EUR, což je přibližně stejná hodnota jako za FY25. Oproti 1Q26 vzrostl o 9,7 mil. EUR, přičemž významnou část nárůstu lze spojovat s poklesem neúročených závazků.
Tržby za 2Q26 byly výrazně nad našimi odhady, naopak za našimi odhady zaostala EBITDA marže, což bylo částečně způsobeno přesunem určitých zakázek s nižší marží z Itálie na Slovensko. EBITDA marže bývá mezikvartálně historicky volatilní, což je případ i tohoto kvartálu, nicméně EBITDA marže ve výši 21,8 % je přesto historicky nízká. EBITDA byla pod našimi odhady, stejně jako čistý zisk, zejména z důvodu vyšší spotřeby materiálů a energie a negativního ostatního provozního výsledku. Naopak odpisy byly nižší, než jsme očekávali. Důležité bude, za jakých podmínek se firmě podaří refinancovat 30 mil. EUR dluhopisů, budeme tedy pozorně sledovat následující oznámení.
Jan Bystřický, analytik České spořitelny
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Výsledky firem - tržby, zisk
Poslední zprávy z rubriky Akcie v ČR:
Přečtěte si také:

Příbuzné stránky
- GEVORKYAN - Akcie GEVORKYAN aktuálně - akcie online
- Kurzy historie, kurzovní lístek ČNB 24.11.2020, historie kurzů měn
- Burza cenných papírů Praha, Kurzy akcií cz, kurzovní lístek, 24.11.2020
- RM Systém, Kurzy akcií cz, kurzovní lístek, kurzy ze dne 24.11.2020
- Zisk ING ve 4Q sice silně rostl ale výrazně zaostal za očekáváními
- Tržby Facebooku v 1Q rostly o 42% a zaostaly za odhady. Důvodem je dolar
- Pilulka Lékárny: Konsolidované výsledky za rok 2021 potvrdily 35% růst tržeb, EBITDA zisk se zvýšil na 29 mil. Kč
- Alibaba ukázala akceleraci trendu, raketový růst tržeb poskvrněn užšími maržemi (komentář analytika)
- Zisk i tržby Intelu za očekáváními, tahouna růstu potrápí vysoké zásoby i sílící konkurence
- Zisk i tržby Intelu za očekáváními, tahouna růstu budou trápit vysoké zásoby i sílící konkurence
- Adyen zvyšuje cíl pro EBITDA marži (komentář analytika)
- Kofola: Marže EBITDA může vzrůst na 17 %, společnost plánuje novou dividendovou politiku

Prezentace
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
17.09.2026 Bestseller střední třídy dorazil do Česka.
Okénko investora

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Petr Lajsek, Purple Trading
Regulace cen pohonných hmot začíná! Jak se promítne do cen nafty a benzínu?

Mgr. Timur Barotov, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


