Babišův milion za druhé dítě by veřejnost vyšel na 30 miliard ročně
Babišův milion za druhé dítě by veřejnou pokladnu vyšel na 30 miliard ročně. Potíž tkví v tom, že stát by zhusta jen platil lidem, kteří by si druhé dítě pořídili i bez odměny, takže jedno dítě skutečně „navíc“ by jej vyšlo spíše na 10 milionů
Babišův milion za druhé dítě cílí na palčivý fatální problém. Česká porodnost se propadá nebývale rychle. V roce 2025 se narodilo jen 77 636 dětí, nejméně od počátku statistického zjišťování v roce 1785, a úhrnná plodnost klesla na 1,28 dítěte na ženu. Ještě v roce 2021 činila 1,83. Nejde tedy pouze o to, že do věku rodičovství vstupují slabší populační ročníky. Klesá i samotná ochota či schopnost mít děti.
Premiér Andrej Babiš nyní navrhuje odměnu milion korun za druhé dítě a doživotní daňovou úlevu za třetí. Z ekonomického hlediska není zaměření právě na druhé dítě nelogické. Problém české porodnosti totiž zčásti spočívá v tom, že řada párů první dítě má, ale druhé odkládá nebo se jej nakonec vzdá. Bariérou bývá bydlení, nejistota příjmů, obtížné slaďování práce a rodiny a také prostý fakt, že dítě je dnes velmi drahý „projekt“.
Kolik stojí dítě?
Kolik vlastně stojí? Jedno jediné správné číslo neexistuje, protože záleží na bydlení, škole, kroužcích, dovolených i na tom, zda rodiče kupují vše nové. Současné české odhady běžných přímých výdajů vycházejí zhruba na 1,4 až 1,7 milionu korun od narození do osmnácti let, pokud se nezapočítává plný podíl nákladů na bydlení ani ušlý příjem rodičů.
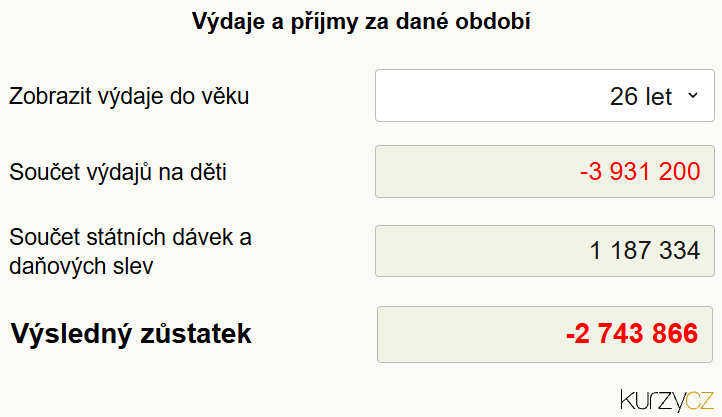
Podívejte se také: Kolik stojí dítě? kalkulačka nákladů na výchovu dítěte
Například aktuální kalkulace založená na datech ČSÚ a soukromém průzkumu dává při běžném životním standardu přibližně 1,44 milionu korun. Zákonný příspěvek na úhradu potřeb dítěte v pěstounské péči, který lze chápat jako jiný orientační vodítko, odpovídá při dnešních sazbách za prvních osmnáct let přibližně 1,65 milionu korun.
Reálný ekonomický účet domácnosti je ale vyšší. Už dřívější české odhady po přepočtu inflací ukazovaly kolem 2,35 milionu korun do osmnácti let; po zohlednění dalšího růstu cen do roku 2026 jde zhruba o 2,4 milionu. To znamená průměrně přes 11 tisíc korun měsíčně po dobu osmnácti let. A pořád v tom není plně zachycena hodnota času rodičů či případný výpadek kariéry a mzdy. Pokud dítě studuje až do 26 let, běžné přímé výdaje za období od 18 do 26 let mohou přidat dalších zhruba 0,9 až 1,0 milionu korun. Celkový účet se tak dostává přibližně ke 3,3 až 3,5 milionu korun. U vysokoškoláka studujícího mimo bydliště rodičů, jemuž rodina platí kolej či nájem, dopravu a další životní náklady, může být částka citelně vyšší a snadno se přiblížit čtyřem milionům.
Milion korun za druhé dítě by ovšem ani tak rozhodně nebyl zanedbatelný. U rodiny se dvěma dětmi by šlo o částku schopnou pokrýt podstatnou část přímých nákladů na druhého potomka, případně vytvořit základ vlastních prostředků k hypotéce. Proto nelze tvrdit, že taková pobídka porodnost nezvýší vůbec. OECD konstatuje, že peněžní transfery mohou plodnost zvyšovat, jejich efekt je však v mezinárodním srovnání zpravidla jen malý až střední a často přechodný. Část párů pouze uspíší narození dítěte, které by měly tak jako tak. Pokud by Babiš svůj nápad prosadil, lidé by si s pořízením druhého dítěte pospíšili i v obavě, že další vláda opatření zase zruší. Protože jde objektivně o velmi nákladné opatření.
Vliv na veřejné rozpočty
Počítejme. Pokud by milion dostal každý rodič druhorozeného dítěte, stát by platil především lidem, kteří by druhé dítě měli i bez něj. Loni se v Česku zhruba 30 tisíc druhých dětí. Plošný milionový bonus by tedy při dnešní porodnosti znamenal výdaj kolem 30 miliard korun ročně.
Rozhodující otázkou proto není, zda program nějaké děti navíc přinese. Téměř jistě ano. Rozhodující je, kolik bude stát jedno dítě, které by se bez programu nenarodilo. Pokud by milionový bonus zvýšil počet druhých dětí o deset procent, tedy asi o tři tisíce ročně, stát by za přibližně 30 miliard získal tři tisíce dodatečných porodů. Jedno „nové“ dítě by fiskálně vyšlo asi na deset milionů korun. I při velmi silném dvacetiprocentním efektu by to bylo zhruba pět milionů na jedno dodatečně narozené dítě. Jde samozřejmě o modelový výpočet, nikoli prognózu, ale dobře ukazuje problém takzvané mrtvé váhy plošné dávky.
Lepší cestou by proto bylo milion nerozdávat celý v hotovosti při narození. Účinnější by mohl být balík stejné maximální hodnoty rozložený do několika let: část jako podpora vlastního bydlení či splátky hypotéky, část jako daňová úleva, doplněná garantovaným místem v jeslích, dětské skupině či školce. Právě dostupnost péče o děti a možnost kombinovat rodičovství se zaměstnáním vykazují podle OECD s porodností silnější souvislost než samotné hotovostní dávky.
Babiš tedy správně pojmenovává problém a poměrně přesně míří na skupinu domácností, u níž lze porodnost ještě reálně ovlivnit. Milion korun už není symbolické porodné, ale částka, která může změnit rodinnou rozvahu. Jako plošná hotovostní odměna by však byla mimořádně drahá a velká část peněz by pouze odměnila chování, které by nastalo i bez ní. Pokud chce stát za desítky miliard skutečně více dětí, měl by méně kupovat samotný porod a více „zlevňovat“, resp. odstraňovat důvody, proč se rodiny druhého dítěte obávají: drahé bydlení, nedostatek péče o malé děti a ztrátu příjmu a kariérních vyhlídek jednoho z rodičů.
Hlavní ekonom, Trinity Bank
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:

Příbuzné stránky
- Sleva na dítě 2023: na 1. dítě 15.204 Kč, na 2. dítě 22.320 Kč, na 3. a další dítě 27.840 Kč. Daňové zvýhodnění dle počtu dětí
- Kalkulačka přídavků na děti pro rok 2020 - Máte po zvýšení životního minima nárok na přídavky na děti? Kolik dostanete?
- Alimenty kalkulačka 2022 - výživné na dítě
- Eroze by v ČR mohla ročně poničit až 21 milionů tun půdy, škody by šly do miliard korun
- Do zabezpečení železničních tratí půjde 5 miliard ročně, vybavení vlaků vyjde za rok na 2 miliardy
- Bude MHD v Praze zdarma? Město by přišlo o 4 miliardy ročně.
- Účinný boj s korupcí by mohl ročně ušetřit desítky miliard korun, odhaduje premiér Nečas
- Na dávkách se ročně vyplatí přes 30 miliard. Kolik bere váš soused?
- Státní zastupitelství pro korupci by vyšlo na 106 milionů korun, spočítalo ministerstvo
- Speciál: Miliony lidí. Tolik by jich muselo vyjít do ulic, aby protesty v Rusku něco změnily, míní novinářka
- Alkohol Čechy vyjde draho. Investováním utracených peněz by mohli získat přes 1,7 milionu na důchod - Diskuze, názory, doporučení a hodnocení

Prezentace
13.10.2026 BH Securities vyhlásila veřejnou soutěž na…
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
Okénko investora

Tomáš Bára, Crypto4me
Krypto v portfoliu nestačí koupit. Někdo musí držet klíče. SEC navrhuje změnit pravidla úschovy

Miroslav Novák, Citfin

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


