Footshop v 1. pololetí 2026: Růst tržeb, investiční fáze a tlak na zadlužení kvůli expanzi v Paříži a automatizaci
Maloobchodní skupina Footshop zveřejnila neauditované konsolidované finanční výsledky za první pololetí roku 2026. Skupina zaznamenala meziroční nárůst čistých tržeb o 7,9 % na 961 mil. Kč a návrat k čistému zisku po zdanění ve výši 31,6 mil. Kč. Tedy na každou akcii přibližbně 3 Kč. Současně však vstoupila do intenzivní investiční fáze, v rámci níž otevřela vlajkovou prodejnu v Paříži a zprovoznila robotizovaný sklad. Tyto investice spolu s účetním vykázaním dlouhodobých nájemních smluv vedly ke značnému zvýšení čistého finančního dluhu na 382,9 mil. Kč (ze 101,7 mil. Kč). Společnost v reakci na průběžný vývoj zároveň upřesnila celoroční výhled na rok 2026, ve kterém očekává dosažení hospodářských výsledků při spodní hranici původně plánovaného rozpětí.
Solidní růst tržeb a návrat k čistému zisku
Čisté tržby Skupiny v prvním pololetí 2026 meziročně vzrostly z 891 mil. Kč na 961 mil. Kč. Hrubá marže meziročně klesla z 44,2 % na 42,7 %, resp. v absolutních číslech vzrostla o 4 % na 410 mil. Kč.
Provozní zisk EBITDA činil 64,8 mil. Kč, což znamená meziroční pokles o 9,3 %, přičemž EBITDA marže klesla z 8 % na 6,7 %. Za tímto, dle firmy dočasným, snížením provozní ziskovosti stály čtyři hlavní příčiny:
- Náklady na otevření a rozjezd nové prodejny v Paříži.
- Vysoká srovnávací základna z mimosezónně silného prvního čtvrtletí roku 2025.
- Dodatečné náklady na náběh automatizovaného skladu AutoStore v Horních Počernicích.
- Dočasné výpadky v dodavatelském řetězci v H1 2026, které již byly vyřešeny a ve druhém pololetí se nemají opakovat.
I přes pokles na úrovni EBITDA však výsledek hospodaření po zdanění skončil v čistém zisku 31,6 mil. Kč (proti účetní ztrátě 8,7 mil. Kč v H1 2025, která byla zatížena nepeněžním nákladem z přecenění warrantů a sponzorských akcií ve výši 42,8 mil. Kč).
Vývoj zadlužení: Srovnání s koncem roku 2025 a H1 2025
Podstatným tématem pololetní zprávy je pokračující nárůst zadlužení v důsledku vrcholící investiční fáze. Čistý finanční dluh Skupiny k 30. červnu 2026 dosáhl již 382,9 mil. Kč.
| Ukazatel (v tis. Kč / poměr) | 30. 6. 2025 | 31. 12. 2025 | 30. 6. 2026 |
| Závazky z leasingu (IFRS 16) | 105 311 | 188 999 | 239 719 |
| Přijaté bankovní úvěry a půjčky | 21 843 | 125 987 | 211 015 |
| Mínus: Peněžní prostředky | -25 412 | -99 417 | -67 812 |
| Čistý finanční dluh celkem | 101 742 | 215 569 | 382 922 |
| Poměr Čistý dluh / EBITDA | 0,7× | 1,47× | 2,95× |
(Zdroj údajů v tabulce: Footshop)
Zadlužení se tam např. od konce roku 2025 zvýšilo ze 215,6 mil. Kč na 382,9 mil. Kč a poměr čistého finančního dluhu k anualizovanému ukazateli EBITDA vzrostl ze 1,47× na 2,95×. Vedení Skupiny však zdůrazňuje, že jde o přechodný stav daný sezónním hromaděním zásob a vrcholícími investicemi. Do 31. prosince 2026 očekává snížení poměru čistého dluhu k EBITDA na 2,0× až 2,3× díky zvýšeným tržbám a splacení provozního financování v hlavní podzimní a vánoční sezóně. Jak patrno přesto tedy poměr zadlužení zůstane nadprůměrný.
Struktura dluhu: Vliv Paříže, skladu P3 a bankovních úvěrů
Čistý finanční dluh tvoří dvě zásadní složky:
A. Závazky z leasingu (62,6 % celkového dluhu)
Leasingové závazky činí 239,7 mil. Kč. Nejedná se o čerpané půjčky od bank, ale o účetní vyjádření současné hodnoty budoucího nájemného z obchodních a skladových prostor. Hlavními faktory jejich meziročního nárůstu byly:
- Expanze do Paříže: Dceřiná společnost Footshop France SAS uzavřela nájemní smlouvu na novou prodejnu v centru Paříže poblíž Louvru na dobu 10 let s ročním nájemným 340 tisíc EUR (cca 8,2 mil. Kč ročně). Tento nový závazek zvýšil rozvahové leasingové závazky o 64,8 mil. Kč.
- Prodloužení nájmu centrálního skladu: Prodloužení nájemní smlouvy v logistickém parku P3 v Horních Počernicích do roku 2038 zvýšilo leasingové závazky o 88,9 mil. Kč.
B. Přijaté bankovní úvěry a půjčky (211 mil. Kč)
Bankovní úvěry vzrostly ze 126 mil. Kč na konci roku 2025 na 211 mil. Kč v polovině roku 2026. Nárůst byl tažen cíleným financováním rozvojových projektů:
- Robotizace skladu (AutoStore): Čerpání investičního úvěru ve výši 83,6 mil. Kč na výstavbu robotického skladového systému v Horních Počernicích (celkový projekt dosáhl cca 100 mil. Kč).
- Koupě nemovitosti v Bukurešti: Čerpání investičního úvěru ve výši 23 mil. Kč na nákup vlastního objektu prodejny v Rumunsku.
- Provozní financování: Čisté navýšení provozních úvěrů na pracovní kapitál o 40,1 mil. Kč.
Upřesněný celoroční výhled na rok 2026
Na základě průběžných výsledků a vývoje v prvním pololetí Footshop upřesnil svůj celoroční výhled. Vedení nadále očekává splnění celoročních cílů, nicméně se bude pohybovat spíše při jejich spodní hranici, a proto zúžilo původní celoroční pásma:
- Celoroční tržby: Upraveny na 2,2 – 2,3 mld. Kč (meziroční růst o +17 % až +22 %; původní březnový výhled počítal s 2,2 – 2,4 mld. Kč).
- Ukazatel EBITDA: Upraven na 160 – 170 mil. Kč (meziroční růst o +9 % až +16 %; původní březnový výhled počítal s 160 – 180 mil. Kč).
Optimismus pro druhé pololetí opírá vedení o plný příspěvek pařížské prodejny, geografickou online expanzi (Itálie, Nizozemsko, Švýcarsko, Skandinávie), úsporu variabilních nákladů díky spuštění AutoStore a dojednané výhodnější obchodní podmínky s klíčovými dodavateli.
Změny ve vedení a fúze se značkou Queens
Ke dni 30. června 2026 ukončil po dlouhých letech působení ve funkci generálního ředitele zakladatel Peter Hajduček. Od 1. července 2026 byl novým CEO jmenován Aleš Pitro (dosavadní obchodní ředitel). Peter Hajduček zůstává předsedou představenstva a věnuje se strategickému směřování Skupiny.
K 1. říjnu 2026 plánuje Skupina právně sloučit svou 100% dceřinou společnost Queens Store s.r.o. přímo do mateřské společnosti Footshop a.s. Značka Queens bude dál fungovat jako samostatný prodejní kanál, fúze však přinese provozní zjednodušení a úsporu administrativních nákladů.
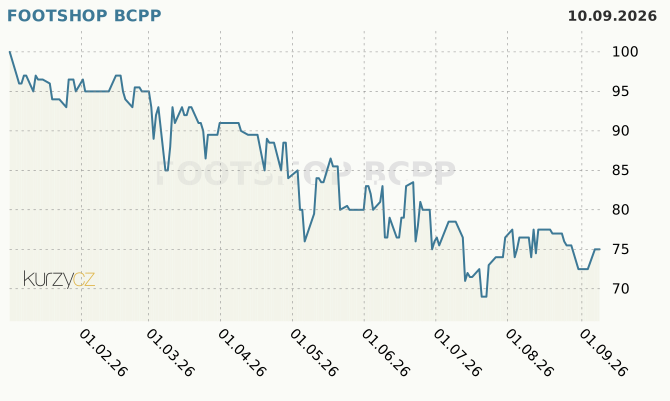
Akcie Footshop, obchodované na pražské burze na Standard Market, mají za dobu svého působení na trhu poměrně divoký vývoj. Letos ztrácejí přes 22 %, když se naposledy zobchodovaly za cenu 75 Kč. Tedy nejsou příliš vzdáleny letošním červencovým minimům na 69 Kč, resp. historickým z jara 2024, kdy klesly až na 65 Kč. Zejména v posledních týdnech je likvidita na titulu velmi slabá - od začátku srpna se zobchodovaly akcie Footshop jen za 502 tis. Kč. Trh aktuálně prodejce obuvi oceňuje na necelých 791 mil. Kč.
 Jiří Zendulka
V oblasti financí se pohybuje od dob kupónové privatizace, tedy přes 30 let. Pracoval na různých pozicích u obchodníků s cennými papíry, aby u nich následně zakotvil především jako analytik. Dlouhodobě své názory prezentuje ve sdělovacích prostředcích. Vyznavač tradičních hodnot kapitalismu, resp. naopak kritik většiny nestandardních zásahů do ekonomik ze strany vlád a centrálních bank.
Poslední zprávy z rubriky Akcie v ČR:
Přečtěte si také:

Příbuzné stránky
- FOOTSHOP - Akcie FOOTSHOP aktuálně, kurzy Burza - akcie online
- Kalendář jmen 2026 - svátky
- Kalendář 2026
- Státní svátky 2026
- Kalendář jmen Červenec 2026 - svátky
- Převody jednotek tlaku
- Zlato - aktuální cena zlata, investiční zlato
- Investiční zlato - prodej zlata
- Stříbro - výkupní a prodejní ceny, zprávy, investiční stříbro
- Zlato - výkupní a prodejní ceny, zprávy, investiční zlato
- Investiční stříbro - Prodej stříbra
- Primoco v pololetí: Růst tržeb o třetinu, dobrý výhled, ale také obava o ruské zakázky a úřad brzdou

Prezentace
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
17.09.2026 Bestseller střední třídy dorazil do Česka.
Okénko investora

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Petr Lajsek, Purple Trading
Regulace cen pohonných hmot začíná! Jak se promítne do cen nafty a benzínu?

Mgr. Timur Barotov, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


