Swiss Life Hypoindex září 2026: Šest měsíců růstu sazeb. Podzimní slevy mohou přijít, návrat pod 5 % se ale nerýsuje
Hypoteční sazby rostou už šestý měsíc v řadě a Swiss Life Hypoindex v září vystoupal na 5,51 %, nejvýše od léta 2024. Výraznější zlevnění se zatím nerýsuje: proti němu stojí vysoké náklady bank na dlouhodobé financování, geopolitická nejistota i obavy z návratu inflace. Podzim může přinést větší konkurenci mezi bankami a cílené slevy, plošný návrat sazeb pod pět procent ale analytici Swiss Life Select neočekávají.
Šest měsíců zdražování posunulo hypoteční sazby na nejvyšší úroveň od léta 2024. Průměrná nabídková sazba podle Swiss Life Hypoindexu v září dosáhla 5,51 %, meziměsíčně o 0,09 procentního bodu více. Od březnového minima se index zvýšil už o 0,62 procentního bodu.
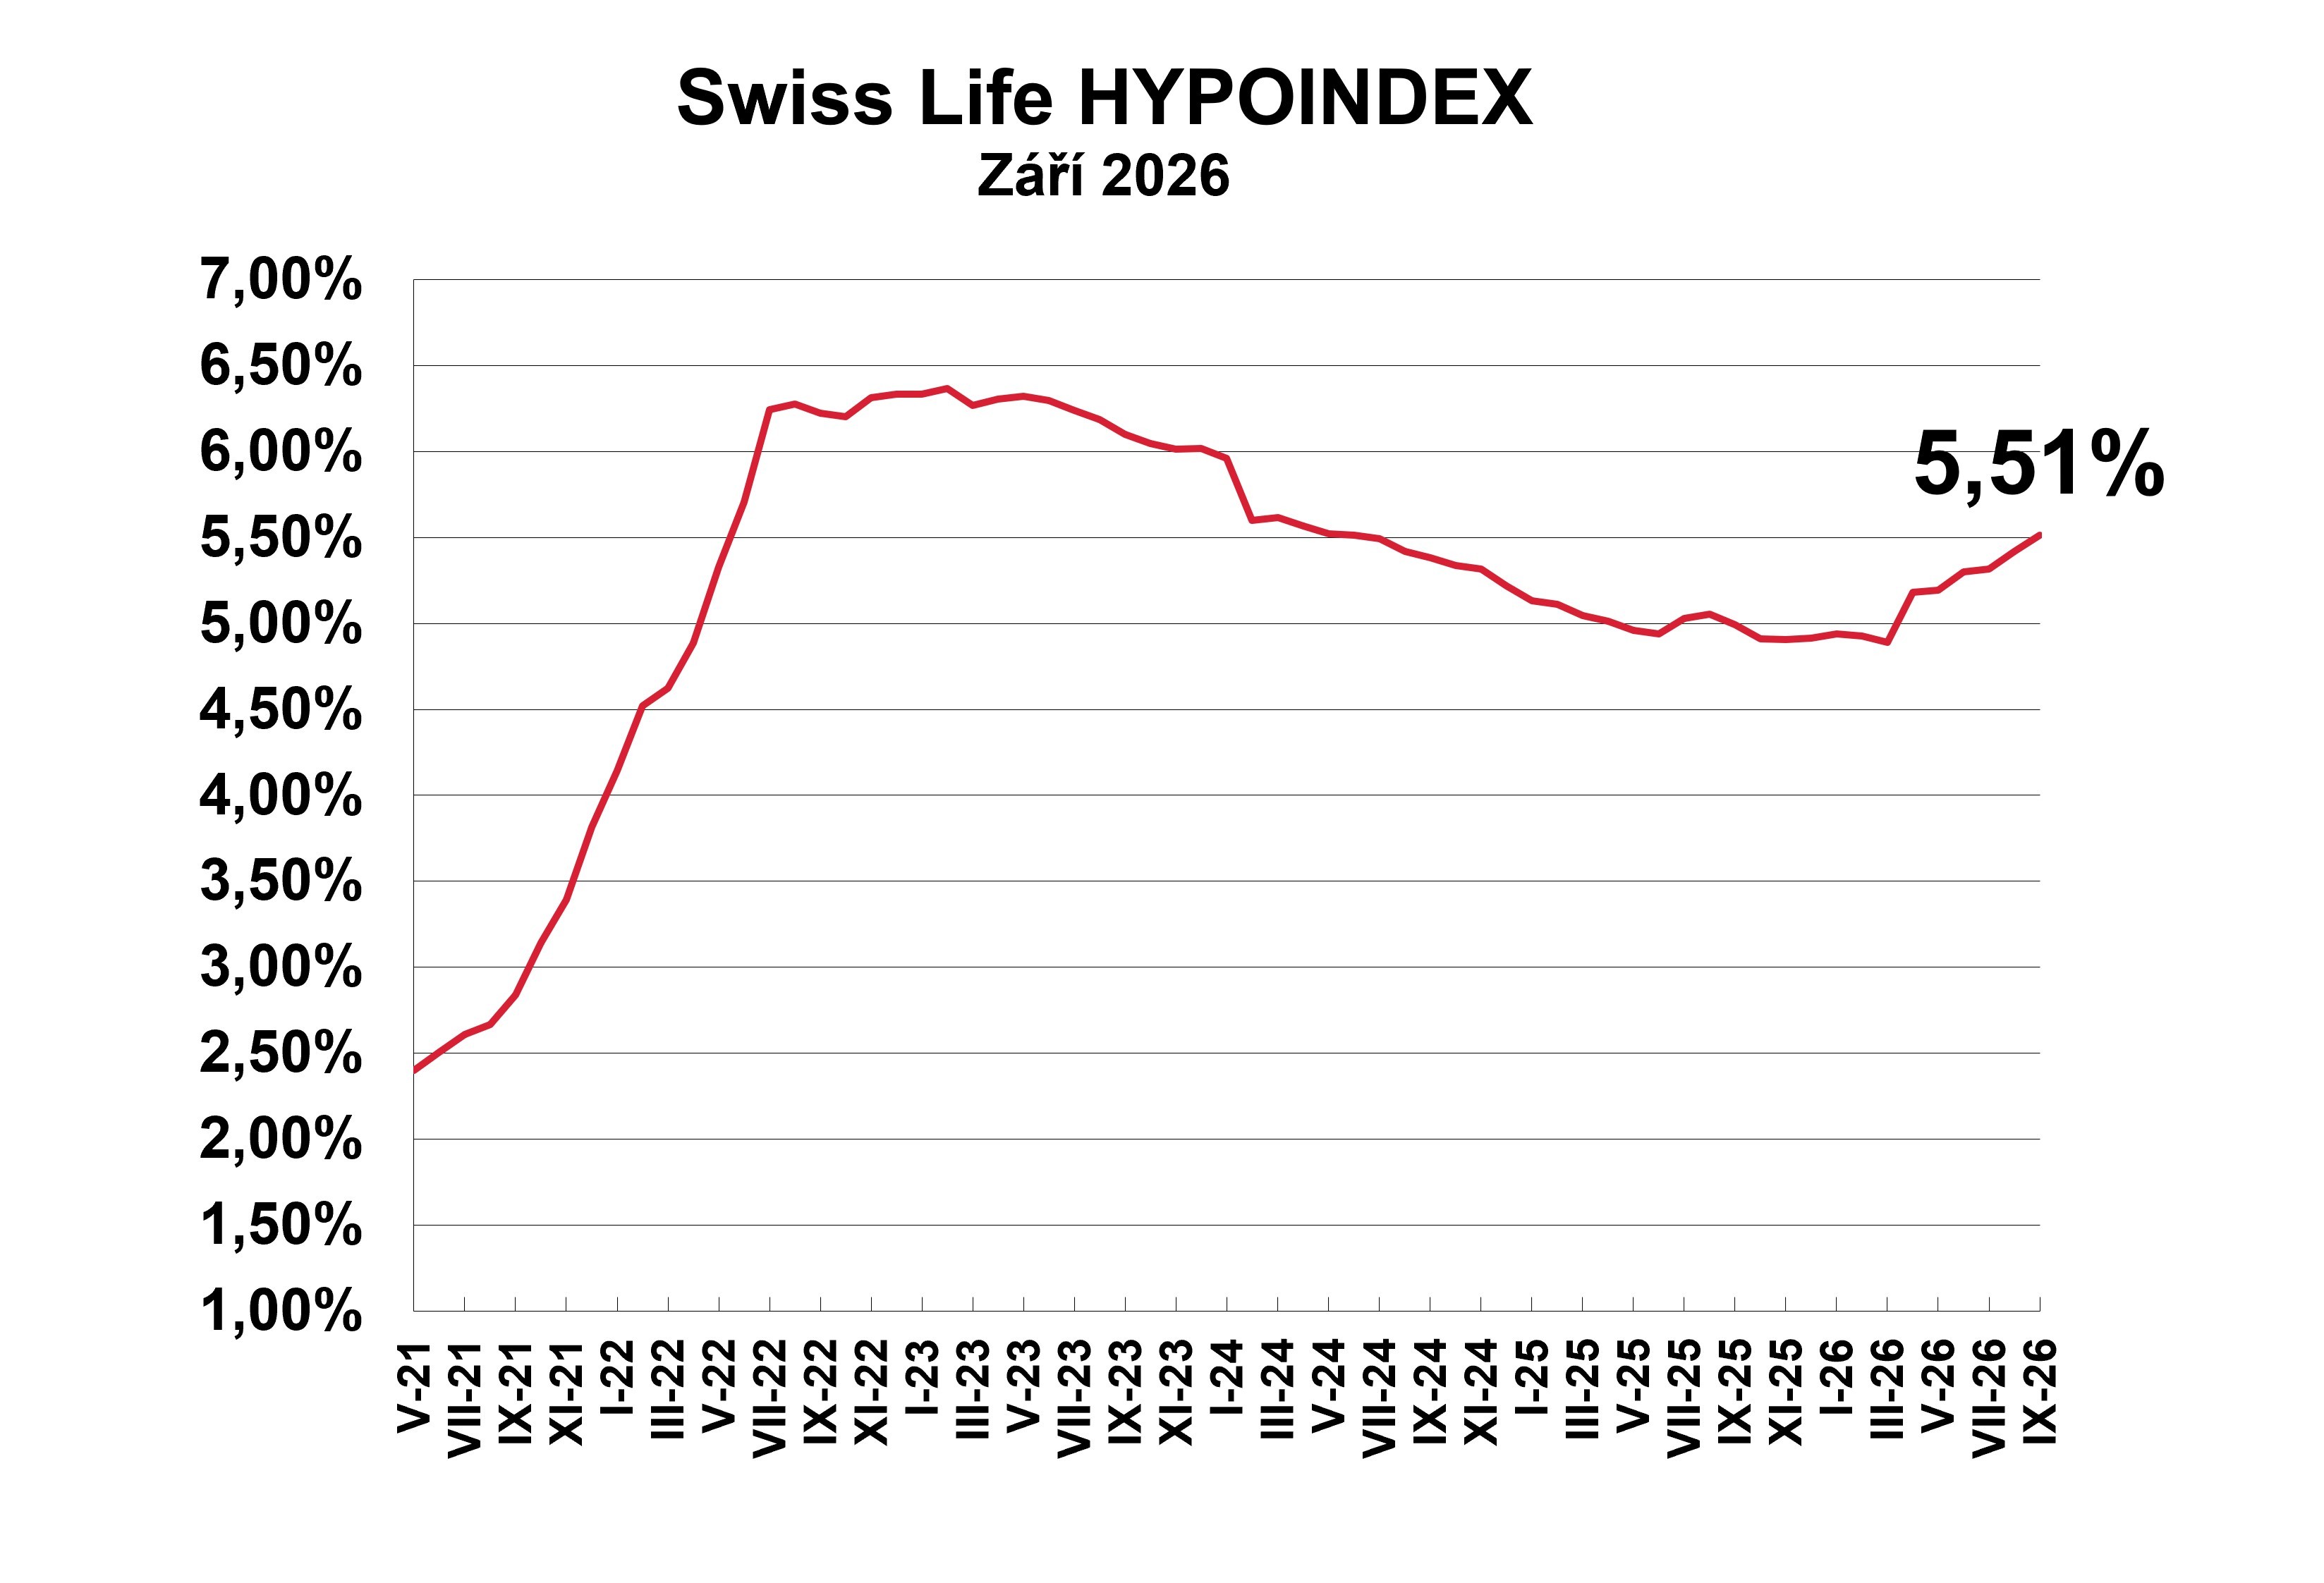
„Ještě na jaře přitom vývoj vypadal opačně. V březnu Swiss Life Hypoindex klesl na 4,89 %, nejnižší úroveň od dubna 2022, a zdálo se, že pozvolné zlevňování hypoték bude pokračovat. Následující měsíce však tento scénář postupně vyvrátily. Současná série sama o sobě neznamená, že zdražování bude pokračovat stejným tempem. Pro další měsíce bude rozhodující, zda se hypoteční sazby kolem současných hodnot stabilizují, nebo se posunou ještě výše,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
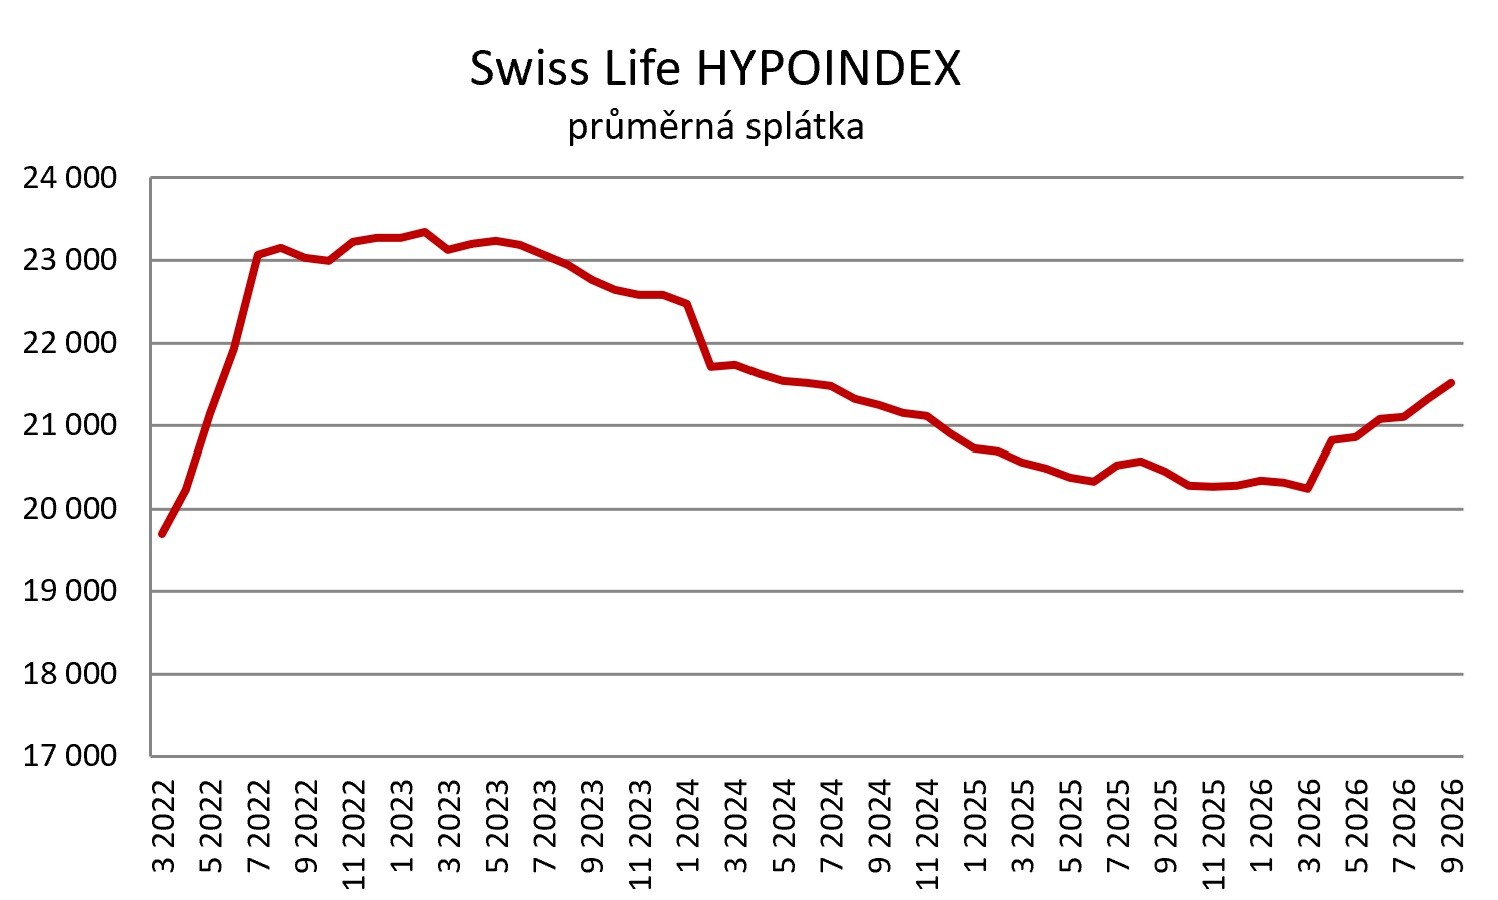
Šest měsíců růstu sazeb se už citelně propisuje i do rodinných rozpočtů. U modelové hypotéky ve výši 3,5 milionu korun se splatností 25 let činí při zářijové sazbě 5,51 % měsíční splátka přibližně 21 520 Kč. Oproti březnu vzrostla o 1 280 korun měsíčně.
Podzim může přinést slevy, ne plošné zlevnění
První test, zda se šest měsíců trvající růst hypotečních sazeb blíží ke konci, může přijít právě na podzim. Banky po prázdninách tradičně zvyšují obchodní aktivitu, více soupeří o nové klienty a do hry vstupují akční nabídky. Letos však do podzimní sezony vstupují po několika měsících zdražování a s podstatně menším prostorem pro plošné snižování sazeb.
„Situace je jiná než v období klesajících tržních sazeb, kdy banky mohly levnější zdroje relativně snadno promítat do cen hypoték a zároveň si zachovat dostatečnou marži. V průběhu léta naopak řada institucí hypotéky zdražovala. Jen během srpna některé banky zvýšily sazby u vybraných fixací o 0,2 až 0,4 procentního bodu, zatímco jiné je ponechaly beze změny. Prostor pro plošné zlevňování je proto v současnosti poměrně omezený,“ říká Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Případná podzimní hypoteční „akce“ proto nemusí znamenat, že banky jednoduše sníží sazebníky o několik desetin procentního bodu. Pravděpodobnější je cílenější boj o klienta. Jedna banka může zvýhodnit konkrétní délku fixace, jiná refinancování nebo bonitnější žadatele. Vedle úrokové sazby mohou rozhodovat také individuální slevy a další podmínky nabídky. Už během léta bylo patrné, že jednotlivé banky volí rozdílnou strategii – zatímco některé zdražovaly výrazně, jiné sazby neměnily.
„Právě proto může být podzim zajímavý pro klienty, kteří mají prostor nabídky porovnat a vyjednávat. Pokud se banky pustí do tradičního konkurenčního boje, mohou se objevit velmi zajímavé individuální podmínky. Na plošný návrat sazeb pod pět procent bych ale nespoléhal. Současné tržní podmínky tomu zatím příliš nenasvědčují,“ upozorňuje Jiří Sýkora.
O tom, jak velký prostor banky pro slevy skutečně dostanou, rozhodnou především náklady jejich dlouhodobého financování. Pokud se tržní sazby po předchozím růstu stabilizují, může se podzimní konkurence nejprve projevit zastavením zdražování a následně cílenými slevami. Pokud zůstanou náklady bank vysoko, výraznější zlevňování bude obtížné.
„Průměrná sazba tak může zůstat relativně vysoko, zatímco konkrétní klient díky správnému načasování, porovnání nabídek a individuálnímu vyjednávání získá podstatně lepší podmínky, než jaké naznačuje samotná hodnota Swiss Life Hypoindexu,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Politické sliby hypotéky nezlevní
Hypotéky dál zdražují a rychlý návrat levnějších úvěrů se opět odkládá. Bankám rostou náklady na peníze, z nichž hypotéky financují, a pokud současná situace vydrží, čeká nás v následujících měsících spíše stagnace nebo další mírné zdražování.
Hlavním problémem zůstává geopolitická nejistota a s ní spojené obavy z návratu inflace. Velkou neznámou jsou především ceny energií a další vývoj konfliktů ve světě. „Finanční trhy proto začínají počítat i s nepříjemnou variantou: vyšší úrokové sazby s námi mohou zůstat podstatně déle, než jsme ještě před několika měsíci doufali. A pak je tu náš vlastní český paradox. Vláda před volbami slibovala levnější hypotéky, zároveň ale plánuje druhý nejvyšší schodek v historii České republiky. To je trochu jako slibovat hubnutí a současně si objednat druhou večeři,“ komentuje Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
Vysoký deficit totiž není jen abstraktní číslo v rozpočtu. Stát si musí půjčit více peněz, vydává více dluhopisů a zároveň přilévá další peníze do ekonomiky. To vytváří tlak na tržní úrokové sazby a představuje další proinflační riziko. „Tedy přesně to, co levnějším hypotékám příliš nepomáhá. Politici samozřejmě mohou tlačit na ČNB, kritizovat jejího guvernéra a vysvětlovat, že úrokové sazby by měly být nižší. Zatím se ale zdá, že Česká národní banka je na vládě, politických výrocích i předvolebních slibech skutečně nezávislá. A to je dobře. Úkolem ČNB není zařídit politikům levnější hypotéky, ale hlídat inflaci,“ říká Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
„V půlročním horizontu proto očekávám spíše stagnaci až mírný růst hypotečních sazeb. Banky mohou část vyšších nákladů nějakou dobu absorbovat ve svých maržích, nejsou ale charita a tento prostor není nekonečný. Pokud úrokové swapy zůstanou vysoko, budou vyšší náklady postupně promítat do sazeb pro klienty. Ostatně už se to děje,“ upozorňuje Tom Kadeřábek.
„V delším horizontu bude rozhodovat především inflace a geopolitika. Pokud se situace uklidní, otevře se prostor pro pozvolné zlevňování. Jestli ale inflační rizika zůstanou zvýšená, hypotéky budou drahé déle, než si většina lidí přeje. Politici mohou levnější hypotéky před volbami slibovat na billboardech a mohou kvůli nim kritizovat i ČNB. Tržní úrokové sazby ale předvolební programy nečtou,“ uzavírá komentuje Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
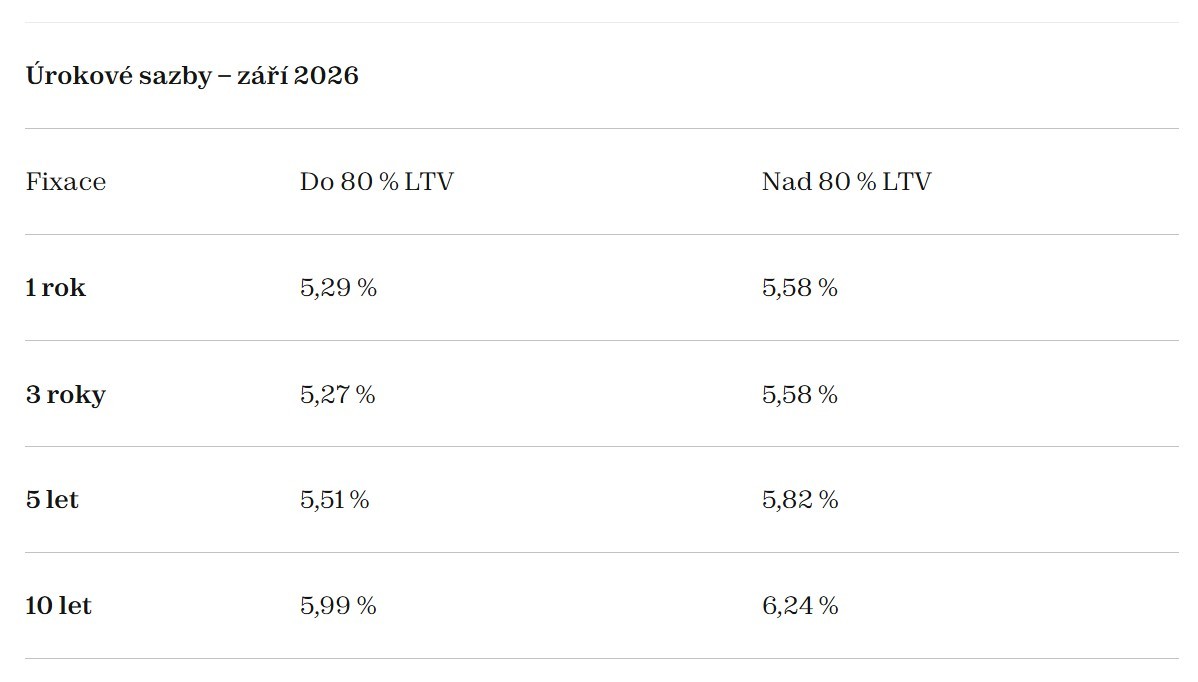
Průměrné nabídkové sazby u jednotlivých fixací
Ing. Jiří Sýkora
specialista oddělení produktového managementu
Jiří je absolvent Vysokého učení technického v Brně, oboru Podnikový management.
V retailovém bankovnictvím se pohybuje dvacet let. Svou kariéru zahájil v pobočkové síti tehdy ještě GE Money bank.
Poté působil čtyři roky České spořitelně. Od listopadu roku 2010 působí na pozici v týmu produktového oddělení společnosti Swiss Life Select, kde je zodpovědný za produkty v oblasti úvěrů, stavebního spoření a penzijního spoření pro celou síť společnosti.
Swiss Life Select je přední finančně-poradenskou společností v České republice, která poskytuje komplexní finanční služby té nejvyšší kvality. Je součástí švýcarské finanční skupiny Swiss Life, předního poskytovatele finančních řešení v Evropě s tradicí již více než 165 let. Skupina spravuje aktiva v hodnotě více jak 240 mld. CHF, spolupracuje se 17 000 profesionálními finančními konzultanty a stará se o finance více než 4 milionů klientů. Akcie společnosti Swiss Life jsou obchodovány na burze v Curychu a jsou rovněž zařazeny do hlavního indexu SLI (Swiss Leader Index), který zahrnuje 20 největších společností obchodovaných na burzách ve Švýcarsku.
Více na https://www.swisslifeselect.cz
Přečtěte si také k úrokovým sazbám
Poslední zprávy z rubriky Finanční rady:
Přečtěte si také:

Příbuzné stránky
- Kalendář jmen 2026 - svátky
- Kalendář 2026
- Státní svátky 2026
- Kalendář jmen Červenec 2026 - svátky
- Srovnání hypoték - porovnání úrokových sazeb a poplatků hypotéky
- Graf úrokových sazeb hypoték
- Úroková sazba hypotéky
- XRP (Ripple) - aktuální a historické ceny kryptoměny XRP (Ripple) , graf vývoje ceny kryptoměny XRP (Ripple) - 3 měsíce - měna USD
- Swiss Life Hypoindex srpen 2023: Hypoteční sazby klesají třetí měsíc v řadě - Diskuze, názory, doporučení a hodnocení
- Hypoindex - Swiss Life Hypoindex
- Swiss Life Hypoindex říjen 2023: ČNB sazby nezměnila, hypotéky přesto dál zlevňují - Diskuze, názory, doporučení a hodnocení
- Hypoindex: Sazby hypoték padají už půl roku v řadě na úrovně září 2017


Prezentace
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
Okénko investora

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv
Okénko finanční rady

Šimon Schloff, Swiss Life Select

Petr Špirit, Bidli
Zdražování zrychluje v Česku i Evropě. Inflace může ke konci roku zamířit ke 3 %
Karel Šultes, Skupina Klik.cz
Velký motor, drahé povinné ručení? Pravidlo už není tak jednoznačné!

Lukáš Kaňok, Kalkulátor.cz
Topná sezóna je tady! Jak na to, abyste s prvním otočením kohoutků zbytečně nepřepláceli?

Martin Ždímal, RIXO.cz
Kontrola dálniční známky: Jak na ověření platnosti podle SPZ?

Iva Grácová, Bezvafinance
Novinka od roku 2027: Manželé si mohou rozdělit příjmy. Na důchodech mohou dostat víc

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?

Ondřej Vacek, Ušetřeno.cz
Stát opět reguluje ceny pohonných hmot. Jak ovlivní ceny benzínu a nafty?

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji


