Posílí koruna pod 20 za dolar? Investoři se budou pojišťovat proti tomu, že dolar sám přestává být pojistkou – což dolar srazí
Ještě donedávna byl dolar pro velkou část globálních investorů něčím víc než jen měnou, v níž nakupovali americké akcie či dluhopisy. Byl současně pojistkou. Když přišla krize, panika nebo geopolitický otřes, dolar zpravidla posílil. Investor tak mohl prodělat na amerických akciích, ale část ztráty mu kompenzovalo zpevnění americké měny. Dolar vlastně zprostředkovával přirozené zajištění, tedy takové, za něž investoři nemusí platit.
Jenže americký prezident Donald Trump jim do toho „hází vidle“. Poprvé se se to zřetelněji projevilo loni začátkem dubna, po takzvaném „dni osvobození“. Trump tehdy vyhlásil mimořádně vysoká cla prakticky na všechny země světa. Jeho administrativa evidentně čekala, že dolar se zachová jako pojistka. Jenže ouha. Dolar začal slábnout. Takže zatímco administrativa počítala s tím, že v celní krizi sílící dolar bude tlumit inflační dopad Trumpových cel, americká měna ji „zradila“ – a hrozilo, že její slábnutí bude inflační dopad cel ještě umocňovat. Proto Trump po pár dnech své cla výrazně zmírnil, resp. vyhlásil několikaměsíční přestávku v jejich uplatňování.
Jenže jizva se úplně nezhojila. Ostatně v po „dni osvobození“ dolar vůči české měně oslabil z úrovně kolem 23 k hodnotě 21 korun za dolar, kolem níž od té doby osciluje dodnes.
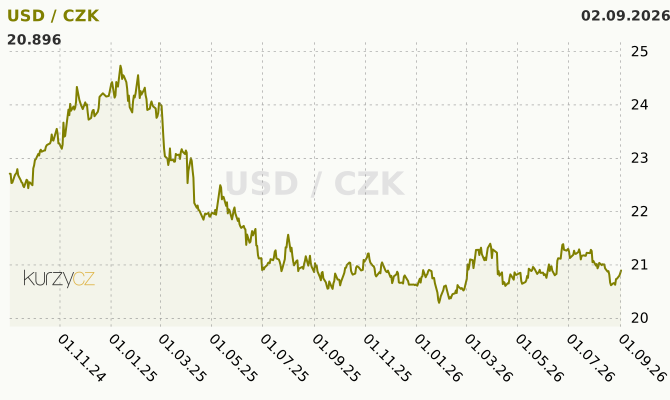
Přičemž nelze vyloučil, že ještě letos by dolar mohl oslabit pod psychologickou hodnotu 20 korun, kde byl naposledy v květnu 2014.
Všechny faktory, jež mohou dolar oslabit, totiž stále nejsou vyčerpány.
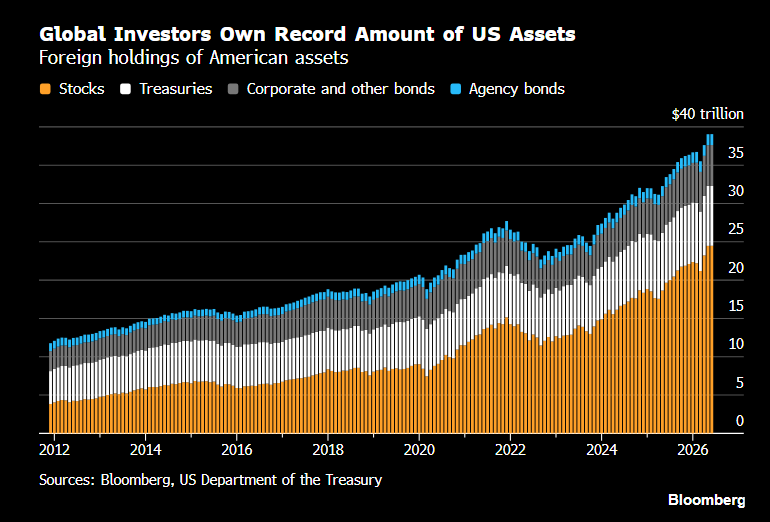
Klíčový z nich spočívá v tom, jak mimořádně vysokou dolarovou expozici dnes mají zahraniční investoři. Podle výpočtů Bloombergu měli velcí investoři v šesti sledovaných ekonomikách – mimo jiné v Japonsku, Kanadě, Austrálii, na Tchaj-wanu, v Dánsku a Finsku – ke konci června zajištěno proti pohybu měnových kurzů pouze 41 procent svých zahraničních aktiv. To je nejnižší úroveň nejméně od roku 2015.
Jinými slovy: svět vlastní obrovské, historicky rekordní (viz graf níže) množství amerických akcií a dluhopisů a zároveň proti případnému poklesu dolaru zůstává nezvykle málo pojištěn.
Ještě před několika lety to dávalo smysl. Dolar měl pověst bezpečného přístavu a měnové zajištění bylo drahé. Pokud tedy například japonská pojišťovna koupila americké dluhopisy, mohla jejich dolarovou hodnotu ponechat nezajištěnou, resp. se spolehnout na přirozené zajištění, tedy zajištění „grátis“. Kdyby totiž přišel otřes na trzích, dolar by posílil vůči jenu a kurzový pohyb jí pomohl tlumit případnou ztrátu na samotném dluhopisu.
Jenže nejpozději ode „dne osvobození“ je toto přirozené zajištění nejisté. Co když, jako loni v dubnu, dolar při krizi opět selže a vypoví svojí svoji službu bezpečného útočiště?
Investoři se na přirozené zajištění už nemusí tolik spoléhat ještě z jednoho důvodu. Tím je cena jeho alternativy, tedy zajištění „nepřirozeného“, které poskytují banky a další finanční domy prostřednictvím svým produktů. Ale za které se právě proto už pochopitelně platí.
Platí se ovšem za něj stále méně, což jej jako alternativu samozřejmě zatraktivňuje. Rozdíl mezi americkými úrokovými sazbami a sazbami v dalších vyspělých ekonomikách se totiž zmenšuje. Tím pádem zlevňuje pojištění proti poklesu dolaru. U japonských investorů například náklady na tříměsíční dolarové zajištění podle Bloombergu klesly z maxima kolem šesti procent v roce 2023 na přibližně 2,75 procenta. U eurových investorů jsou zhruba na 1,3 procenta.
To vše představuje pro Trumpovu administrativu potenciální bolehlav. Co když si totiž investoři v masovém měřítku řeknou: dolar už není tak spolehlivou pojistkou jako dříve, takže se proti jeho poklesu raději pojistíme sami. Jenže takové plošné pojišťování proti ztrátě pojišťovací schopnosti dolaru znamená oslabení americké měny – znamená její dost možná masový výprodej.
Jak to?
Typickým nástrojem „nepřirozeného“ zajištění je měnový forward. Například japonský investor dál drží americký desetiletý dluhopis, ale současně uzavře kontrakt, v němž se zaváže v budoucnu prodat dolary a koupit jeny. Nemusí tedy americký dluhopis vůbec prodávat. Může dál věřit americkým akciím nebo dluhopisům, jen už nechce nést celé kurzové riziko.
To je zásadní. Oslabení dolaru tentokrát nemusí být spojeno s útěkem kapitálu z USA. Americké akcie mohou dál růst, zahraniční investoři je mohou dál nakupovat, a dolar přitom může slábnout.
Při pouhém obnovování již existujících měnových zajištění samozřejmě nevzniká pokaždé úplně nový prodejní impuls. Klíčové je, zda investoři podíl zajištěných aktiv zvýší. Bloomberg odhaduje, že jen zvýšení podílu zajištění (hedge ratio) o pět procentních bodů u sledovaných investorů by znamenalo zhruba 230 miliard dolarů měnových transakcí. Přitom jde jen o část světových držitelů amerických aktiv a výpočet například nezahrnuje eurozónu či Británii.
Stačí tedy relativně malá změna chování investorů a na devizovém trhu se mohou objevit stovky miliard dolarů dodatečné nabídky americké měny – jejího dodatečného výprodeje.
Vývoj kursu koruny k dolaru lze zjednodušeně rozložit na vývoj kurzu eura vůči dolaru a kurzu koruny vůči euru. Pokud dolar globálně oslabuje vůči euru a současně koruna vůči euru výrazně neoslabí, dolar automaticky zlevňuje i vůči koruně.
A právě euro může patřit k hlavním vítězům případného růstu měnového zajištění. Evropští investoři v uplynulých letech nakoupili velké množství amerických akcií bez plného měnového zajištění. Pokud část této expozice začnou zajišťovat, budou vlastně prodávat dolary a kupovat eura. To by posilovalo euro vůči dolaru a nepřímo tlačilo dolar vůči koruně níže.
Hranice 20 korun za dolar proto není úplně nepředstavitelná. K jejímu prolomení by samozřejmě nestačil jediný faktor. Koruna by musela zůstat relativně stabilní vůči euru, česká měnová politika nesměla výrazně ztratit na důvěryhodnosti a dolar by musel pokračovat v globálním oslabování. Pokud by se ale současně rozběhla výraznější vlna zajišťování obrovských dolarových pozic zahraničních investorů, mohl by být její efekt silný.
Jde totiž o efekt, jenž vychází z následující zpětné vazby: dolar může oslabovat právě proto, že investoři přestávají věřit, že je dostatečnou pojistkou proti krizím; a čím méně jej budou považovat za pojistku, tím více se budou pojišťovat proti němu; a čím více se proti němu budou pojišťovat, tím větší prodejní tlak na dolar sami vytvoří.
Pro české domácnosti by levnější dolar nebyl zanedbatelný. Zlevňoval by v korunovém vyjádření část dolarových komodit a dovozů a mohl by tlumit některé zahraniční inflační tlaky, například v oblasti cen ropy a tedy pohonných hmot. Pro české investory držící americké akcie bez měnového zajištění by však znamenal opačný problém: i rostoucí Wall Street může při výraznějším poklesu dolaru přinést po přepočtu do korun podstatně nižší výnos.
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Zprávy o koruně



Poslední zprávy z rubriky Měny-forex:
Přečtěte si také:

Příbuzné stránky
- Koruna, Švédská koruna SEK, kurzy měn
- Dolar, Americký dolar USD, kurzy měn
- Dolar, Australský dolar AUD, kurzy měn
- Koruna, Norská koruna NOK, kurzy měn
- Dolar, Kanadský dolar CAD, kurzy měn
- Kurz Eura, Euro EUR, aktuální kurzy koruny a měn
- Kurzy měn Online, Forex Euro/Dolar, Grafy
- Kurs Eura, Euro EUR, aktuální kursy koruny a měn
- Zprávy Kurzy.cz - ekonomika, akcie, koruna, euro, dolar, zprávy ze světa.
- USD, americký dolar - převod měn na CZK, českou korunu
- UAH, ukrajinská hřivna - převod měn na CZK, českou korunu
- GBP, britská libra - převod měn na CZK, českou korunu
 RSS
 Přebírání zpráv

Benzín a nafta 04.10.2026
Natural 95 45.27 Kč  | Nafta 47.99 Kč |
Prezentace
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
17.09.2026 Bestseller střední třídy dorazil do Česka.
Okénko investora

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Petr Lajsek, Purple Trading
Regulace cen pohonných hmot začíná! Jak se promítne do cen nafty a benzínu?

Mgr. Timur Barotov, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Jiří Cimpel, Cimpel & Partneři
Okénko finanční rady

Martin Ždímal, RIXO.cz
Krátkodobé pronájmy: Jak na pojištění bytu, aby vám pojišťovna plnila?

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?

Miren Memiševič, Skupina Klik.cz
Proč nevyužíváme možnost ušetřit na energiích, i když s vyššími účty počítáme

Ondřej Vacek, Ušetřeno.cz
Stát opět reguluje ceny pohonných hmot. Jak ovlivní ceny benzínu a nafty?

Lukáš Kaňok, Kalkulátor.cz

Petr Špirit, Bidli
Ohlédnutí: AI a polovodiče zůstávají jedním z hlavních motorů akciových trhů

Lenka Rutteová, Bezvafinance
Stát chce sebrat lichvářům přístup k nemovitostem jejich klientů

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji

Jiří Sýkora, Swiss Life Select


