Trump mění ministerstvo financí USA v paralelní, stínovou centrální banku. I proto Čechům zdraží hypotéky
Trump mění ministerstvo financí USA v paralelní, stínovou centrální banku. I proto Čechům zdraží hypotéky
Když Donald Trump pochopil, že ani novopečený šéf americké centrální banky Kevin Warsh nebude hned tancovat, jak Bílý dům píská, rozehrává dost možná jeden z nejdůležitějších příběhů finančních trhů příštích let.
Mění ministerstvo financí USA v druhou, paralelní, stínovou centrální banku. Jeho muž v čele resortu, Scott Bessent, má pro prezidentova přání evidentně více sluchu než samotný Fed, ať už v jeho čele stojí kdokoli.
Takže Spojené státy svůj obří deficit financují stále ve vyšší míře krátkodobými pokladničními poukázkami – Treasury bills. Formálně je to jen státní dluh. Prakticky se ale tyto papíry ve finančním systému chovají skoro jako peníze.
Mají totiž minimální cenové riziko, peněžní fondy je milují, banky a brokeři je používají jako prvotřídní zástavu v repo obchodech – a jeden kus kolaterálu může finančním systémem kolovat opakovaně.
Ministerstvo financí sice „netiskne dolary“, ale vytváří stále větší množství aktiv, která se dolarům nápadně podobají.
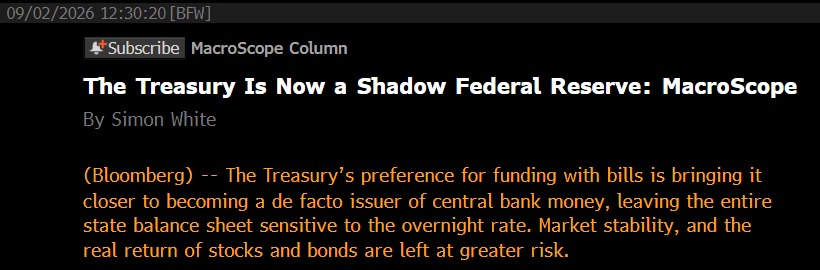
Už i Bloomberg mluví o ministertsvu financí jako o „shadow Federal Reserve“, tedy jako o „stínové centrální bance“ (viz níže).
Pamětníci vědí, že o „stínovém bankovnictví“ se začalo mluvit v létě roku 2007, tedy krátce před propuknutím globální finanční krize.
Tehdy pojem označoval fenomén neregulovaného vytváření úvěru mimo oficiální bankovní systém. Což je problém. Protože nový úvěr, to jsou i nové peníze. A pokud nyní bude moci nové peníze snáze než kdykoli předtím vytvářet sám Trump, aniž by k tomu potřeboval centrální banku, je zřejmé, že inflační rizika narůstají. A nejen v USA.
Krátkodobé poukázky, třeba jednoleté, bývají levnější než dlouhodobé dluhopisy, například desetileté. Snadno najdou kupce a vláda nemusí trh zaplavovat desetiletými či třicetiletými dluhopisy, které by tlačily jejich ceny dolů a výnosy vzhůru. Navíc by v oblasti dlouhodobého dluhu musela o přízeň věřitelů soupeřit s giganty umělé inteligence, jako je Alphabet, Amazon či Microsoft, kteří se monstrózně - a dlouhodobě, až na sto let - zadlužují, aby rychle postavili datová centra a zvítězili v závodě o opanování umělé inteligence.
To, že si Trump skrze ministerstvo financí nyní fakticky může vytvářet své „skoropeníze“, znamená, že může i provádět určitou obdobu kvantitativního uvolňování. A novými „skoropenězi“ vyhánět vzhůru třeba akciové trhy.
Navíc tedy Trump Američanům zlevní hypotéky, jejichž sazby se odvíjejí od sazeb dlouhodobého státního dluhu. Když bude dlouhodobého dluhu méně, neb se místo nej v rostoucí míře vytváří dluh krátkodobý, bude cena dlouhodobého dluhu vyšší a jeho výnos tím pádem nižší. Což právě znamená levnější hypotéky.
Má to ale háček.
Čím více dluhu Washington financuje krátkodobě, tím více je americký rozpočet závislý na sazbě americké centrální banky, Fedu.
Pokud Fed zvýší sazby kvůli inflaci, ministerstvo financí musí svůj obří krátkodobý dluh refinancovat dráž, takže prudce rostou úroky, které vláda platí. Fed se tudíž stále zřetelněji bude ocitat pod politickým tlakem, aby sazby nedržel příliš vysoko.
Nyní už ovšem proti Fedu nebude stát „pouze“ Trumpův Bílý dům, ale celá americká ekonomika, ba svým způsobem i celá ekonomika globální.
Takže ten tlak nakonec může být tak silný, že se mu podvolí i sám Warsh, přestože zatím odolává.
Trump tedy vydává stále více „skoro peněz“, podporuje likviditu (a tedy akcie), a zároveň vytváří systém, v němž je sama jeho administrativa zranitelnější vůči vysokým úrokům. A Fed, ten má bojovat s inflací. Jenže Washington vytváří takový dluh, že vysoké sazby začínají být problémem i pro samotný stát. Stále zadluženější federální vláda může nakonec svázat ruce i Fedu.
Výsledkem nakonec bude výraznější inflace a vyšší úrokové sazby, s nimiž se navíc skrze dolar - světovou rezervní měnu číslo jedna, v níž s obchoduje vše od ropy po zlato - Washington „podělí“ s celým světem. I s Českem, kde za Trumpovu stínovou centrální banku zaplatí Češi třeba dražšími hypotékami. I když to v té době už může být ještě jen ta slabší bolístka...
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Zprávy a články k hypotékám

Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Kurzovní lístek Komerční banka, Kurzovní lístky bank
- Kurzovní lístek Evropská centrální banka, Kurzovní lístky bank
- Erste Bank ve Vídni - aktuální graf akcie Erste Bank ve Vídni v bodech
- Kódy bank - Banky v ČR
- Kurzovní lístek Fio banka, Kurzovní lístky bank
- KOMERČNÍ BANKA - Akcie KOMERČNÍ BANKA aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen obchodů Burza, akcie-cz online
- MONETA MONEY BANK - Akcie MONETA MONEY BANK aktuálně, kurzy Burza - akcie online
- ERSTE GROUP BANK A - Akcie ERSTE GROUP BANK A aktuálně, kurzy Burza - akcie online
- DEUTSCHE BANK AG - Akcie DEUTSCHE BANK AG aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen, akcie-cz online
- Finance - osobní finance, kurzovní lístek, kalkulačky


Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum

Olívia Lacenová, Wonderinterest Trading Ltd.
Letní výprodej zlata pokračuje: Příležitost k nákupu za dobrou cenu?
 RSS
 Přebírání zpráv
Okénko nemovitosti

Michal Lexa, CRESCON
Okénko finanční rady
Karel Šultes, Skupina Klik.cz
Začátek školy přináší i nová finanční rizika. Dětské škody mohou stát desítky tisíc

Petr Špirit, Bidli
Analýza: Kde v Česku budou ceny bydlení výrazněji pokračovat v růstu a proč?

Martin Ždímal, RIXO.cz
Pojištění vandalismu v havarijním pojištění: Kdy pomůže a kolik stojí?

Martin Thienel, Kalkulátor.cz
Návrat do školních lavic: Kde sehnat nejvýhodnější tarif pro studenty i rodiče?

Tomáš Vrňák, Ušetřeno.cz
Emisní povolenky zdražují i fixované ceny už nyní, stačí malý dodatek ve smlouvě

Michal Tuček, BNP Paribas Cardif Pojišťovna
Konec léta je ideální čas zkontrolovat domácnost. Na co se zaměřit před příchodem podzimu?

Lenka Rutteová, Bezvafinance

Jakub Olšanský, O2 Czech Republic
Začátek školního roku prověří rodinný rozpočet. Jak ušetřit (nejen) na elektronice

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex srpen 2026: Hypotéky zdražují popáté v řadě a sazby jsou nejvýše za dva roky


