Všude ve světě ziskové žně, ovšem s jednou velkou výjimkou
V podstatné části světa jsou nyní ceny akcií relativně k ziskům firem z historického pohledu mimořádně vysoko. A mimořádně vysoko je i ziskovost obchodovaných společností. Jinak řečeno, vysoko je PE a také jeho jmenovatel, tedy E. O tomto E to platí z pohledu historie, ale také z hlediska návratnost vlastního jmění. Což je dost relevantní ukazatel. V tom všem je přitom na světě jedna velká výjimka. A já dodám pár souvisejících příběhů.
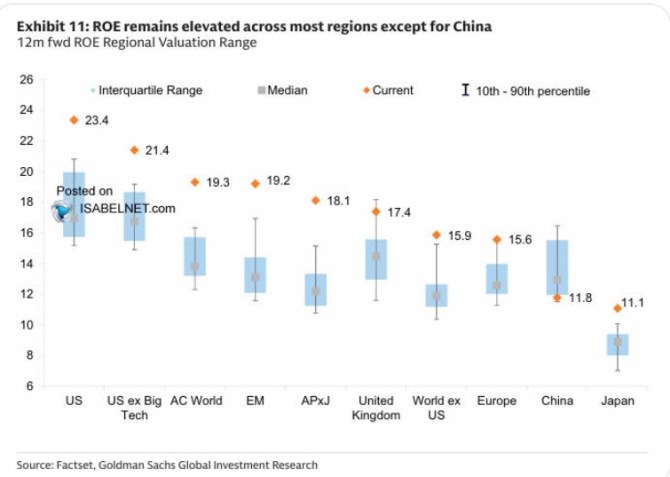
Jak jsem naznačil, následující graf s návratnostmi vlastního jmění ROE může dost připomínat ten s valuacemi světových akciových trhů. V obou případech totiž vidíme hodnoty, které jsou vysoko nad historickými standardy. Onou velkou výjimkou je pak Čína. Její společnosti dosahují zisků, které jsou relativně k výši jejich vlastnímu kapitálu (v jeho účetní hodnotě) dost nízko. Tedy relativně k historii ROE v této zemi:
Dnes bych k uvedeným jevům rád zmínil následující:
Za prvé, valuace nejsou vysoko proto, že je vysoko současná ziskovost. Jak jsem psal, vysoko je PE, tedy poměr cen k ziskům, i ono E (tedy jmenovatel tohoto poměru). PE závisí na očekávání budoucí ziskovosti a k tomu na požadované návratnosti. Nyní je tak očekávaný růst zisků velmi vysoko a druhé (zejména kvůli rizikovým prémiím) zřejmě nízko.
Za druhé, vysoká ROE naznačují, že firmy vydělávají na každý dolar, euro, libru atd. doposud investovaného vlastního kapitálu „hodně“. Ono hodně by přitom nemělo být ani tak porovnáváno k historii ROE, jako k návratnosti požadované. S čísly uvedenými v grafu přitom většinou nemusíme tyto požadované návratnosti nějak detailně počítat. Je totiž zřejmé, že ROE je vysoko nad tím, co se „požaduje“. To by obratem mělo znamenat, že firmy mají velkou motivaci přidávat další kapitál – investovat a na tyto výdaje realizovat zase vysoké ROE. To ale platí, pokud by se návratnost nových investic podobala návratnosti těch starých. Pokračovat bychom pak mohli o tom, nakolik jsou vysoká ROE dána třeba pozicemi na trhu, které připomínají pozice monopolní.
Za třetí, Čína je se svým ROE historicky poměrně nízko. A nemusíme být experti na tuto zemi, abychom to vztáhli k celkovému ekonomickému modelu této země. Tedy k tomu, že model stojí na pokračující expanzi výrobních kapacit, která sebou nutně nese klesající marže a zisky. V této souvislosti doporučím i mou úvahu z minulého týdne o tom, zda to vše v Číně má směřovat ke globálnímu monopolu (stejně, jako se kdysi podobně a mylně uvažovalo o Japonsku). Na druhou stranu tohoto „nízkého“ ROE v Číně platí i následující: Bezrizikové sazby se nyní v této zemi pohybují ani ne na 2 %. ROE ve výši téměř 12 % tak i se slušnou rizikovou prémií nevypadá úplně anemicky. Pak bychom se ale mohli bavit o finanční represi a o tom, proč jsou sazby pod 2 %.
Za čtvrté, historicky nízké ROE v Číně je stále vyšší, než současné historicky vysoké ROE v Japonsku. Tedy v zemi, která bývá docela často zmiňována jako vodítko toho, co by se mohlo dál dít v Číně. A proč je ROE v těchto dvou zemích cca poloviční ve srovnání s americkým? Zřejmě i po očištění o odvětvovou strukturu trhu bychom viděli rozdíl ve prospěch USA. A dostali bychom se ke strukturálním tématům, jako je flexibilita a dynamika firemního sektoru, tah na nové příležitosti, fungování trhu práce a trhů dalších a tak dále. Včetně zmíněných a možných monopolních jevů na straně jedné a (čínské) kapacitní hyperkonkurence na straně druhé.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Výsledky firem - tržby, zisk
Poslední zprávy z rubriky Akcie ve světě:
Přečtěte si také:

Příbuzné stránky
- Počasí - předpověď počasí pro ČR, Evropu a ve svět - yr.no na kurzy.cz
- Zprávy Kurzy.cz - ekonomika, akcie, koruna, euro, dolar, zprávy ze světa.
- Akcie ve světě - hodnoty indexů
- Akcie ve světě
- Akcie ve světě - grafy indexů
- Kromě jedné výjimky těstoviny obstály
- Už od konce loňského roku se česká inflace pohybuje, s jednou výjimkou, nad hranicí tří procent. - Ranní glosa: Inflace stále nad trojkou
- Vláda: Platové tarify ve státní sféře se od ledna zvýší o jeden tisíc korun, výjimkou je zdravotnictví a školství
- Je třeba rychle utahovat měnovou politiku až na jednu výjimku, říká šéfka clevelandského Fedu
- Jeden úřad, jedno řízení, jedno razítko – novela stavebního zákona - Diskuze, názory, doporučení a hodnocení
- Jeden úřad, jedno řízení, jedno razítko – novela stavebního zákona
- Breivik ukončil svět s jedním nepřítelem


Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum

Olívia Lacenová, Wonderinterest Trading Ltd.
Letní výprodej zlata pokračuje: Příležitost k nákupu za dobrou cenu?
 RSS
 Přebírání zpráv


