Děti už běžně platí kartou, školy je ale na svět financí nepřipravují, míní 43 % rodičů
„Data z průzkumu zároveň ukazují, že pravidelné kapesné dostává více než polovina dětí (52 %), zatímco dalších 26 % ho od rodičů získává nepravidelně podle potřeby. Zde vidíme zajímavý posun z loňského průzkumu, kdy pravidelně dostávalo kapesné 45 % školáků, zatímco 34 % rodičů poskytovalo kapesné nepravidelně. První zkušenosti s vlastním hospodařením přicházejí nejčastěji mezi 8. až 10. rokem života, kdy kapesné začíná dostávat třetina dětí (33 %). Ještě dříve než v osmi letech se s kapesným seznamuje 28 % dětí,“ komentuje výsledky průzkumu Jaroslav Ondrušek, hlavní analytik Home Creditu.
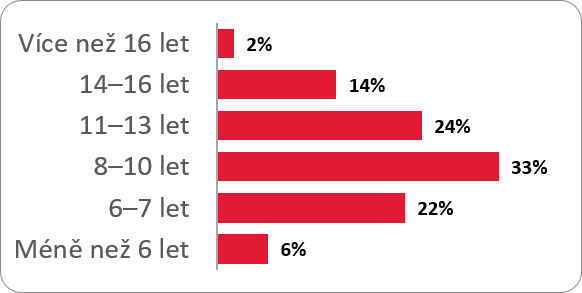
Kolik bylo dítěti, když začalo dostávat kapesné? © Home Credit
Kolik děti dostávají?
Nejčastější měsíční částka, kterou děti dostávají, nepřesahuje 500 Kč, jak uvádí 59 % rodičů. U 23 % dětí se měsíční částka pohybuje v rozmezí 500 až 1 000 Kč, zatímco více než 1 000 Kč dostává 18 % z nich. Vyšší kapesné přitom častěji poskytují starší rodiče a rodiče s vysokoškolským vzdělaním
Doba bezhotovostní: Karta je běžná věc, digitální obsah hlídají rodiče
„Přestože platební kartu vlastní téměř dvě třetiny dětí, data odhalují zajímavý trend v oblasti online nákupů a digitálního obsahu, “ vysvětluje Jaroslav Ondrušek a dodává: „Více než polovina dětí (56 %) za hry, mobilní aplikace nebo streamovací služby zatím neplatí sama. Tyto výdaje mají stále pod kontrolou rodiče, a to zejména ti ve věku 36–44 let (70 %) a obyvatelé velkých měst.“
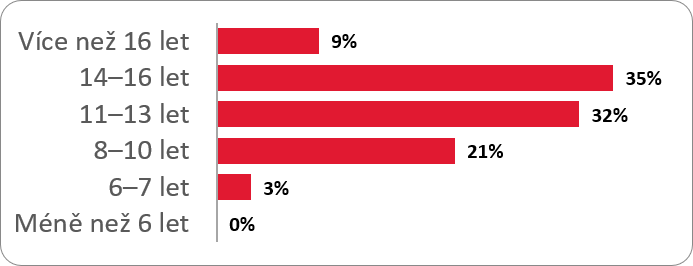
Kolik bylo dítěti, když začalo využívat platební kartu? © Home Credit
Jak děti s penězi nakládají?
Největší část kapesného utratí děti za drobné občerstvení. Celých 60 % z nich využívá své peníze na jídlo, nápoje a sladkosti. Čtvrtina dětí (25 %) si za kapesné pořizuje kosmetiku nebo investuje do péče o svůj vzhled. Zároveň však řada z nich myslí i na budoucnost . Téměř čtvrtina dětí (24 %) si část kapesného pravidelně odkládá a spoří. Vlastní spořicí účet nebo jiný způsob pravidelného odkládání peněz má 44 % dětí. Naopak bezmála třetina (30 %) si zatím žádný spořicí návyk nevytvořila a nevyužívá ani žádný spořicí produkt.
Srovnání se Slovenskem: Češi vedou v pravidelnosti i platebních kartách
Při porovnání s daty ze Slovenska se ukazuje, že český přístup k financím dětí je systematičtější a více digitalizovaný, a to jak v oblasti kapesného a platebních karet, tak i v možnosti nákupu v aplikacích.
Kapesné: V přístupu ke kapesnému se Češi a Slováci liší. V Česku převažuje pravidelné vyplácení, které volí 52 % rodičů, zatímco na Slovensku se pro něj rozhoduje pouze 35 % rodičů. Slováci naopak častěji sázejí na nepravidelné poskytování kapesného podle aktuální potřeby dítěte (38 %).
Platební karty: Vlastní platební kartu má 66 % českých dětí, na Slovensku je to 53 %, tedy o 13 procentních bodů méně.
Nákupy v aplikacích : Za mobilní hry, aplikace a streamovací předplatné platí samostatně 36 % dětí v Česku, zatímco na Slovensku je to 32 %.
Školy v přípravě na finance zaostávají, hlavní roli přebírá rodina
Na čem se naopak rodiče v obou zemích jednoznačně shodují, je vnímání výuky ve školách. Přes 40 % rodičů na obou stranách hranice hodnotí přípravu dětí na osobní finance ze strany škol jako nedostatečnou.
Podle výsledků průzkumu vnímají čeští rodiče výrazné mezery v oblasti finančního vzdělávání. Celkem 43 % rodičů je přesvědčeno, že škola děti nedostatečně připravuje na hospodaření s penězi a správu osobních financí. Tento názor nejčastěji zastávají vysokoškolsky vzdělaní rodiče (47 %) a lidé ve věku 36–44 let (48 %). Klíčovou roli ve finanční výchově proto nadále sehrává rodina. O příjmech a výdajích domácnosti hovoří se svými dětmi pravidelně 39 % rodičů, dalších 52 % se k tomuto tématu vrací alespoň příležitostně. Otevřené debaty o rodinném rozpočtu přitom nejčastěji začínají ve chvíli, kdy dítě dosáhne věku 8 až 10 let (29 %).
Miroslav Zborovský, ombudsman klientů společnosti Home Credit, k výsledkům průzkumu uvádí: „Platební karta v peněžence školáka je dnes už běžnou realitou. Pro děti je to skvělý způsob, jak se naučit samostatnosti. Pro rodiče to však znamená novou výzvu: vysvětlit dítěti hodnotu peněz, které nejsou fyzicky vidět. U virtuálních plateb v mobilních hrách a aplikacích se hranice mezi hrou a reálnou útratou snadno stírá. Je proto správné, že rodiče tyto nákupy drží pod dohledem. Zároveň vidíme, že rodiče cítí deficit ve školní výuce. Pokud škola nepředá základy finanční gramotnosti, musí nastoupit rodina. Doporučuji začít s dětmi mluvit o penězích co nejdříve a probrat běžný finanční provoz rodiny. Je důležité jim vysvětlit, co stojí chod domácnosti, zapojit je do plánování nákupů a nechat je hospodařit s vlastním rozpočtem. Jen tak získají zdravé návyky do dospělosti.“
Zdroj dat:
Průzkum byl realizován prostřednictvím aplikace Instant Research agentury Ipsos ve dnech 3. 8. – 7. 8. 2026. Sběr dat proběhl paralelně v České republice (reprezentativní vzorek N=1 000, podsoubor rodičů N=777) a na Slovensku (reprezentativní vzorek N=1 050, podsoubor rodičů N=765). Respondenty byli lidé ve věku 18–65 let, jejichž děti půjdou ve školním roce 2026/2027 do školy.
Home Credit
Společnost Home Credit a.s. byla založena v roce 1997 a dnes je dceřinou společností Air Bank a.s. Home Credit pomáhá lidem nejen při nákupech na splátky přímo v obchodech a na internetu, ale nabízí také hotovostní úvěry a úvěry na auta, konsolidaci stávajících půjček nebo kreditní karty. V Česku poskytl Home Credit a.s. v roce 2024 úvěry v celkové výši 18,2 miliardy Kč.
Skupina PPF působí ve 25 zemích Evropy, Asie a Severní Ameriky. Investuje do řady oborů, jako jsou finanční služby, telekomunikace, média, e-commerce, nemovitosti, biotechnologie či dopravní strojírenství. Skupina vlastní aktiva ve výši více než 44 miliard eur a zaměstnává celosvětově 47 tisíc lidí (k 30. 6. 2024).
Více informaci na: www.homecredit.cz
Poslední zprávy z rubriky Osobní finance:
Přečtěte si také:
Příbuzné stránky
- Sleva na dítě 2023: na 1. dítě 15.204 Kč, na 2. dítě 22.320 Kč, na 3. a další dítě 27.840 Kč. Daňové zvýhodnění dle počtu dětí
- Finance - osobní finance, kurzovní lístek, kalkulačky
- Předdůchod - možnost odejít dříve do důchodu, ale za vlastní
- Počasí - předpověď počasí pro ČR, Evropu a ve svět - yr.no na kurzy.cz
- Zprávy Kurzy.cz - ekonomika, akcie, koruna, euro, dolar, zprávy ze světa.
- Akcie ve světě - hodnoty indexů
- Kalkulačka přídavků na děti pro rok 2020 - Máte po zvýšení životního minima nárok na přídavky na děti? Kolik dostanete?
- Akcie ve světě
- Akcie ve světě - grafy indexů
- Alimenty kalkulačka 2022 - výživné na dítě
- Jaký je dnes mezinárodní den?
- Výpočet důchodu - Jak vysoký budete mít důchod?
Prezentace
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
23.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
Okénko investora

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Tomáš Bára, Crypto4me

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv
Okénko finanční rady
Lukáš Kaňok, Kalkulátor.cz

Iva Grácová, Bezvafinance
Daňové slevy se od roku 2027 vracejí. Kdo může ušetřit tisíce korun?

Miren Memiševič, Skupina Klik.cz
Věrnost dodavateli se od ledna prodraží. Zdražení se ale nemusí týkat všech

Martin Ždímal, RIXO.cz

Petr Špirit, Bidli
Dluh Česka míří již ke čtyřem bilionům korun. Jak se tento trend projevuje?

Jakub Olšanský, O2 Czech Republic
300 GB v cloudu za 59 Kč, nebo 2 TB za 99 Kč? Jak získat víc místa v telefonu a nepřijít o fotky

Ondřej Vacek, Ušetřeno.cz
First minute zájezdy trhají rekordy. Drahá ropa přiživuje obavy z drahých letenek

Šimon Schloff, Swiss Life Select

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?


