Spořicí účet už vám nestačí, ale na burzu nechcete. Jaké máte možnosti?
Máte volné peníze, které nechcete nechat ležet ladem, ale zároveň se vám nechce vystavovat je výkyvům akciových trhů? Nejste odkázáni jen na dvě možnosti. Mezi spořicím účtem a akciemi existuje poměrně široký investiční prostor. Klíčem je vědět, na jak dlouho můžete peníze odložit, jaké riziko jste ochotni přijmout a co za něj očekáváte.
Spořicí účet je dobré parkoviště. Ale musí na něm stát všechny vaše peníze?
Spořicí účet má v osobních financích své pevné místo. Peníze máte okamžitě k dispozici, vklady v bankách podléhají zákonnému systému pojištění vkladů a nemusíte prakticky nic řešit. Pro finanční rezervu nebo peníze, které budete potřebovat v blízké budoucnosti, je proto těžké hledat výhodnější řešení.
Jiná situace ale nastává, pokud na spořicím účtu držíte prostředky, o kterých víte, že je příští rok, dva nebo tři pravděpodobně potřebovat nebudete.
V takovém případě už stojí za to položit si otázku: Musím za okamžitou dostupnost všech peněz platit nižším potenciálem jejich zhodnocení?
Rozdíl několika procentních bodů přitom nemusí vypadat dramaticky, dokud jej nepřevedete na reálné peníze.
Představte si například 300 000 Kč investovaných po dobu tří let. Při čistě ilustrativním zhodnocení 3 % ročně přibližně 328 tisíc Kč, při 5 % zhruba 347 tisíc Kč a při 8 % téměř 378 tisíc Kč.
| Roční zhodnocení | Hodnota po 3 letech | Zisk po 3 letech | Rozdíl oproti 3% |
| 3% | 327 818 Kč | 27 818 Kč | - |
| 5% | 347 288 Kč | 47 288 Kč | +19 470 Kč |
| 8% | 377 914 Kč | 77 914 Kč | +50 096 Kč |
Rozdíl mezi 3% a 8% ročním zhodnocením představuje u investice 300 000 Kč za tři roky více než 50 000 Kč.
Zdroj: Ronda Invest - Vlastní práce. Výpočet je pouze ilustrativní, předpokládá každoroční reinvestování výnosů a nezohledňuje daně, poplatky ani rozdílnou míru rizika jednotlivých investic.
Proč tedy neposlat peníze jednoduše na burzu?
Pokud investujete dlouhodobě, mohou být akcie nebo široce diverzifikovaná ETF důležitou součástí portfolia. S potenciálem vyššího dlouhodobého výnosu ale současně musíte přijmout také kolísání jejich hodnoty.
Aktuální nálada na akciových trzích je sice poměrně optimistická. Americký index S&P 500 se v srpnu 2026 pohybuje poblíž historických maxim a od začátku měsíce přidal přibližně 4 %. Investoři se po červencovém zakolísání technologických titulů opět ve větší míře vracejí k akciím, podporováni dobrými firemními výsledky a očekáváním příznivějšího vývoje úrokových sazeb. Pozitivní vývoj není omezen jen na USA – také evropské akciové indexy se v roce 2026 dostaly na historická maxima. Současná dobrá nálada na trzích ale není zárukou jejich budoucího vývoje. Právě období silného optimismu může být vhodnou připomínkou, že akciové trhy se pohybují v cyklech a dnešní růst ani historická maxima nevylučují budoucí korekce a výraznější poklesy.
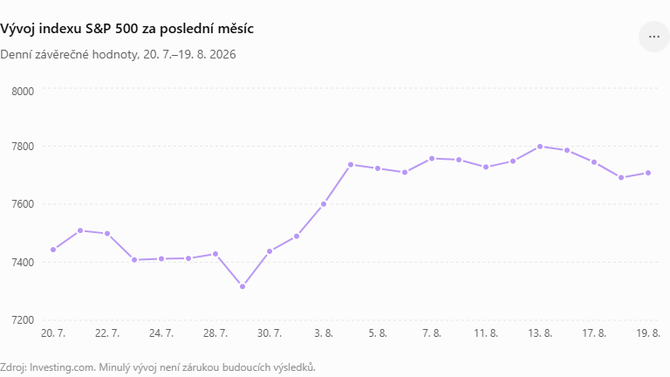
Pozn.: Index S&P 500 se v srpnu pohyboval poblíž historických maxim. Ani současný optimismus na akciových trzích však není zárukou jejich budoucího vývoje.
A právě investiční horizont může být problém.
Představte si, že máte 300 000 Kč, které dnes nepotřebujete. Zároveň ale předpokládáte, že za dva nebo tři roky část využijete například na koupi nemovitosti, rekonstrukci nebo podnikání.
Investovat celou částku do akcií znamená přijmout možnost, že právě ve chvíli, kdy budete peníze potřebovat, budou finanční trhy procházet výrazným poklesem.
To neznamená, že jsou akcie špatnou investicí. Znamená to něco jiného: ne každá koruna ve vašem portfoliu musí mít stejný účel, investiční horizont a riziko.
Co tedy leží mezi spořicím účtem a akciemi?
Možností je více a každá řeší trochu jiný problém.
Jednou z nejjednodušších jsou termínované vklady. Výměnou za to, že své peníze uložíte na určitou dobu, získáte předem známou úrokovou sazbu. Výhodou je jednoduchost a předvídatelnost, nevýhodou omezená dostupnost peněz a zpravidla nižší výnosový potenciál.
Další možnost představují dluhopisy. I zde obvykle předem víte, jaký úrok emitent nabízí a kdy má dojít ke splacení. Právě u dluhopisů je ale důležité nepodlehnout lákadlu vysokého úroku. Nabízených 8 nebo 10 % ročně vám samo o sobě nic neříká o tom, zda emitent skutečně dokáže své závazky splatit. Čím atraktivnější výnos vidíte, tím důležitější je zjistit, jaké riziko za ním stojí.
Pokud chcete část portfolia spojit s nemovitostním trhem, můžete využít například nemovitostní fondy. Nemusíte kupovat celý byt nebo kancelářskou budovu a o správu nemovitostí se stará profesionální správce. Na druhou stranu ani zde není budoucí výnos jistý a hodnota investice může kolísat.
Čím dál více známou možností jsou potom participace na úvěrech zajištěných nemovitostmi. V takovém případě nekupujete samotnou nemovitost. Podílíte se na financování konkrétního developerského či podnikatelského úvěru, který je nemovitostí zajištěn. Před investicí tak můžete znát její dobu, nabízený výnos i parametry zajištění.
A právě tato kategorie může být zajímavá, pokud hledáte něco mezi velmi konzervativním uložením peněz a investicemi, jejichž tržní cena se každý den mění.
Nehledejte nejvyšší procento. Sledujte tři věci
Ať už vybíráte mezi dluhopisem, fondem nebo jinou investicí, zkuste si každou možnost představit jako klasický investiční trojúhelník se třemi vrcholy: výnos – riziko – likvidita.
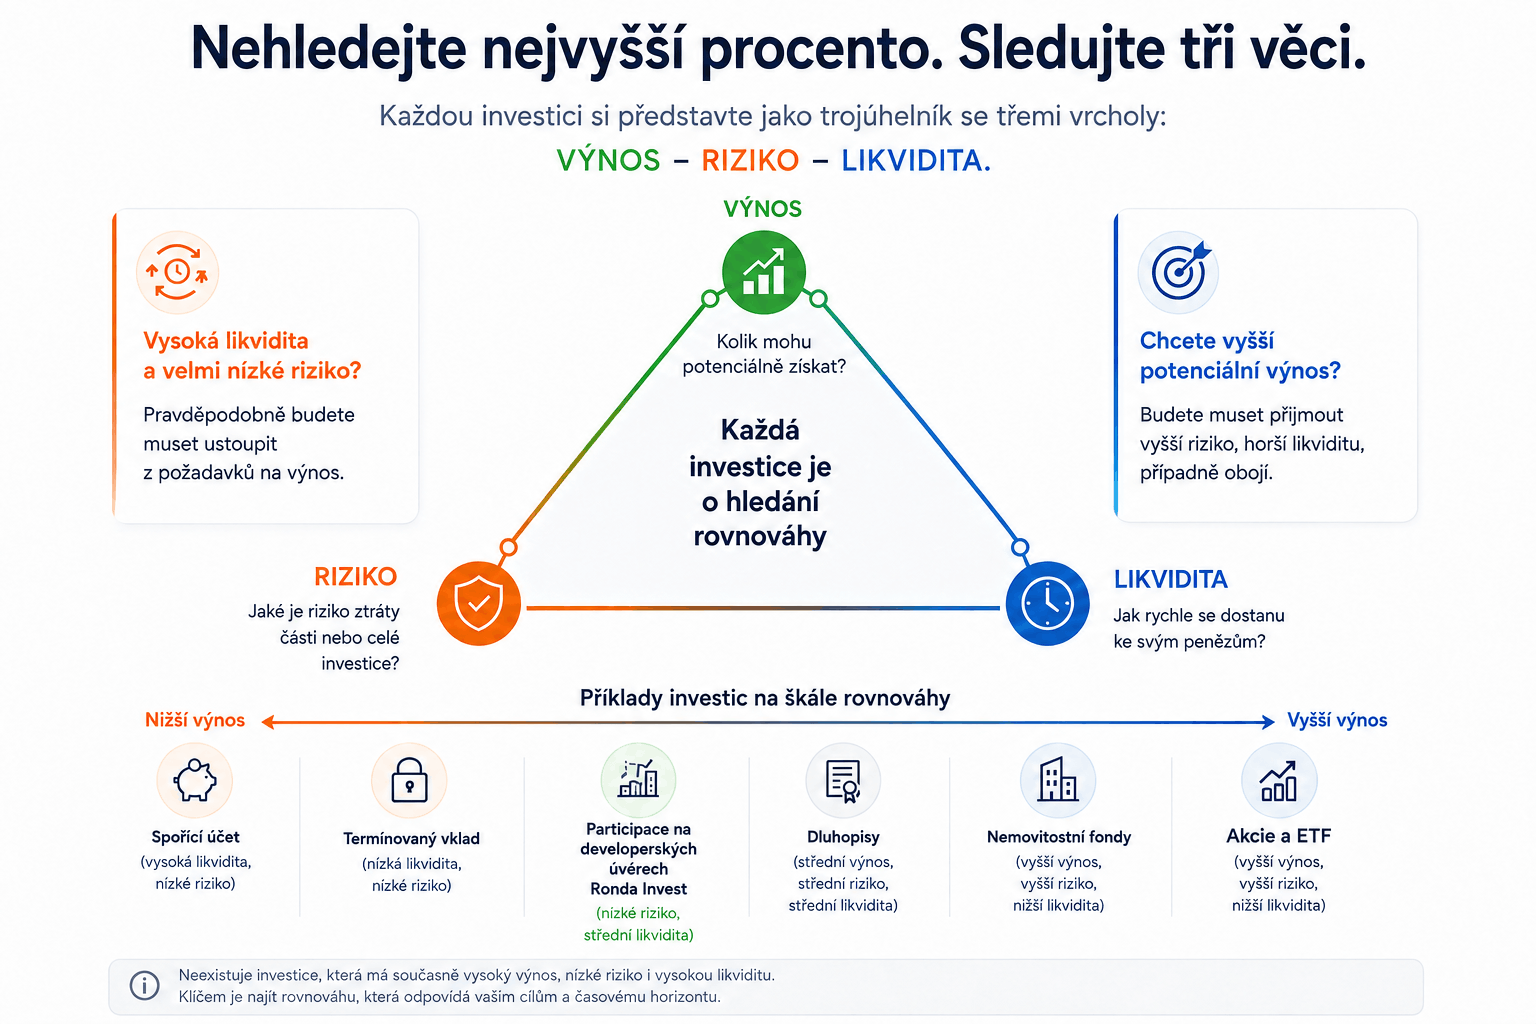
Zdroj: Ronda Invest - Vlastní práce
Proto se před investicí neptejte pouze „Kolik vydělám?“. Položte si také otázky:
Na jak dlouho budou moje peníze investované? Co stojí za nabízeným výnosem? Jak je investice zajištěna? A co se může stát, pokud dlužník nebude schopen svůj závazek splatit?
Teprve odpovědi na tyto otázky umožňují porovnávat investice, které na první pohled nabízejí podobné procento. Např. u Ronda Invest potvrzují spolehlivost platformy i samotní investoři na recenzních serverech jako mapy.cz, kde platforma získala 103 hodnocení s 5* celkovým hodnocením a na Google, kde získala s 89 referencemi celkové hodnocení 4,8*
Jak může investice zajištěná nemovitostí fungovat v praxi?
Podívejme se na konkrétní příklad.
Platforma Ronda Invest umožňuje investorům participovat na developerských či podnikatelských úvěrech zajištěných nemovitostmi, které sama firmám poskytne. U jednotlivých investičních příležitostí předem vidíte klíčové parametry – například nabízený výnos, splatnost nebo detail zajištění.
Důležitým údajem je přitom LTV neboli Loan-to-Value.
Samotná zkratka možná působí složitě, princip je ale jednoduchý. Představte si nemovitost oceněnou na 10 milionů Kč, proti které stojí úvěr ve výši 7 milionů Kč. LTV takového úvěru činí 70 %.
Čím nižší je LTV, tím větší je rozdíl mezi hodnotou zajištění a výší úvěru. Ani nemovitostní zajištění samozřejmě neodstraňuje investiční riziko. Dává vám ale další konkrétní údaj, podle kterého můžete rizikovost daného projektu posuzovat.
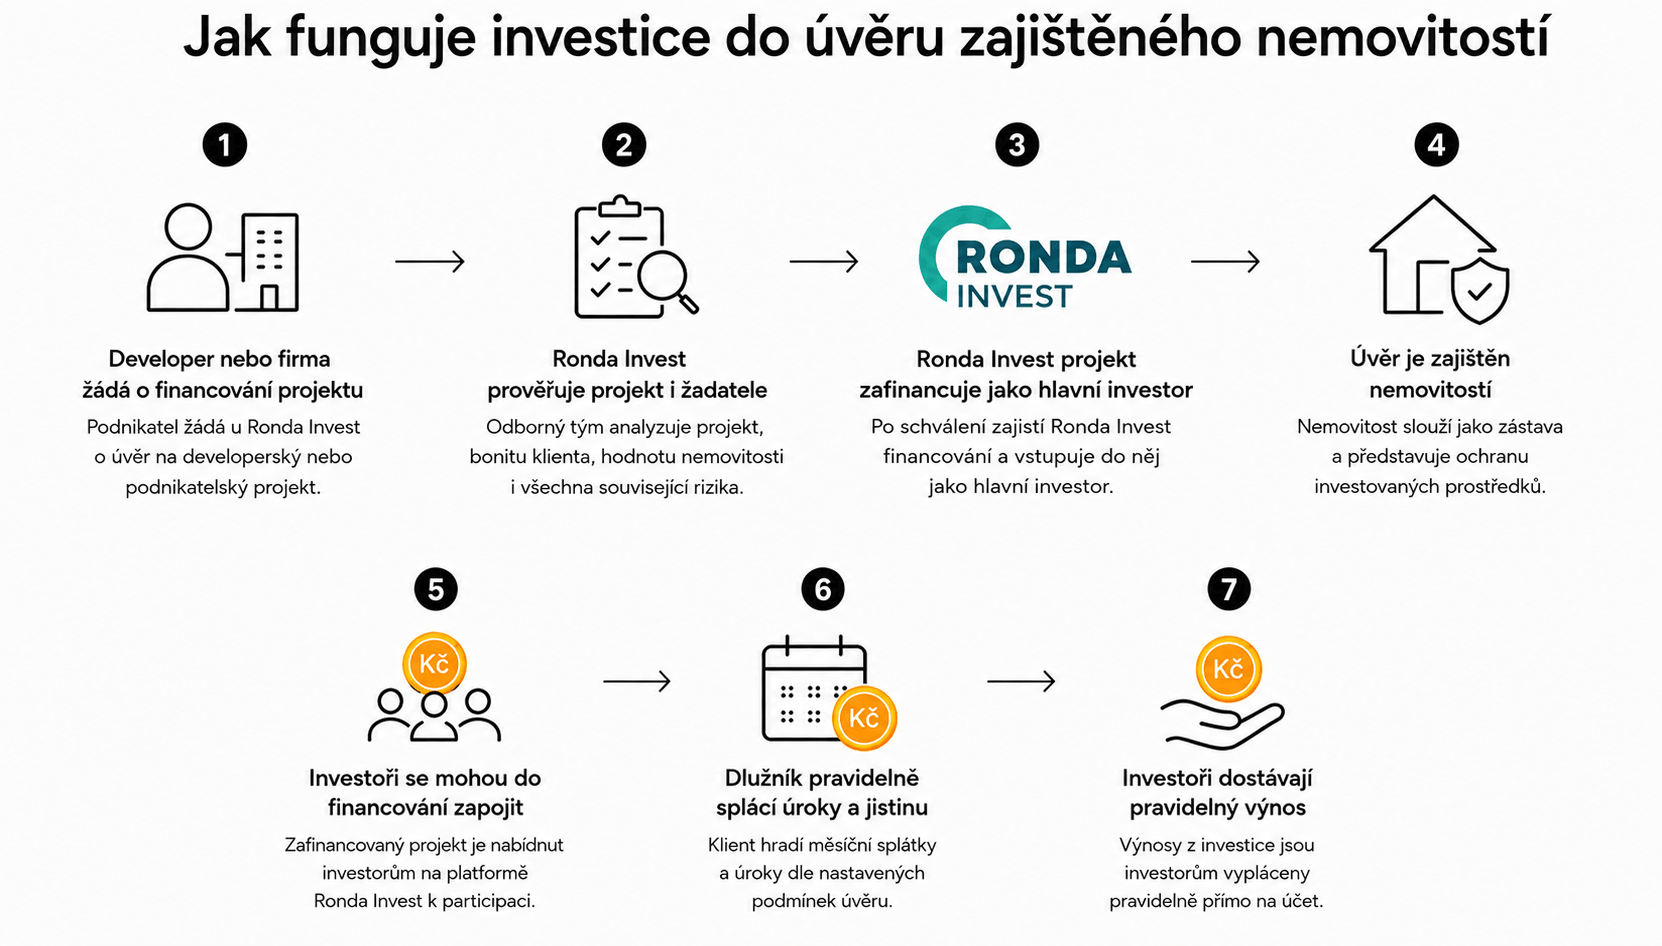
U aktuálních investičních příležitostí Ronda Invest se LTV typicky pohybuje okolo 70 %. Vedle něj si můžete před investicí prohlédnout také další informace o konkrétním projektu.
Máte 500 000 Kč? Nemusíte pro ně hledat jediné řešení
Častou chybou při investování je otázka: „Kam mám investovat svých 500 tisíc?“
Možná lepší otázka zní: „Co od jednotlivých částí svých 500 tisíc očekávám?“
Jednu část můžete potřebovat prakticky kdykoliv. Ta může tvořit vaši pohotovostní rezervu a právě u ní je vysoká likvidita důležitější než snaha maximalizovat výnos.
Další část peněz můžete investovat s horizontem deseti nebo více let. U ní už můžete lépe akceptovat krátkodobé výkyvy a využít například akciové investice.
A potom může existovat prostřední část portfolia. Peníze, které nepotřebujete okamžitě, ale zároveň je nechcete investovat s desetiletým horizontem. Právě zde můžete uvažovat například o termínovaných vkladech, některých typech dluhopisů, nemovitostních investicích nebo participacích na úvěrech zajištěných nemovitostí.
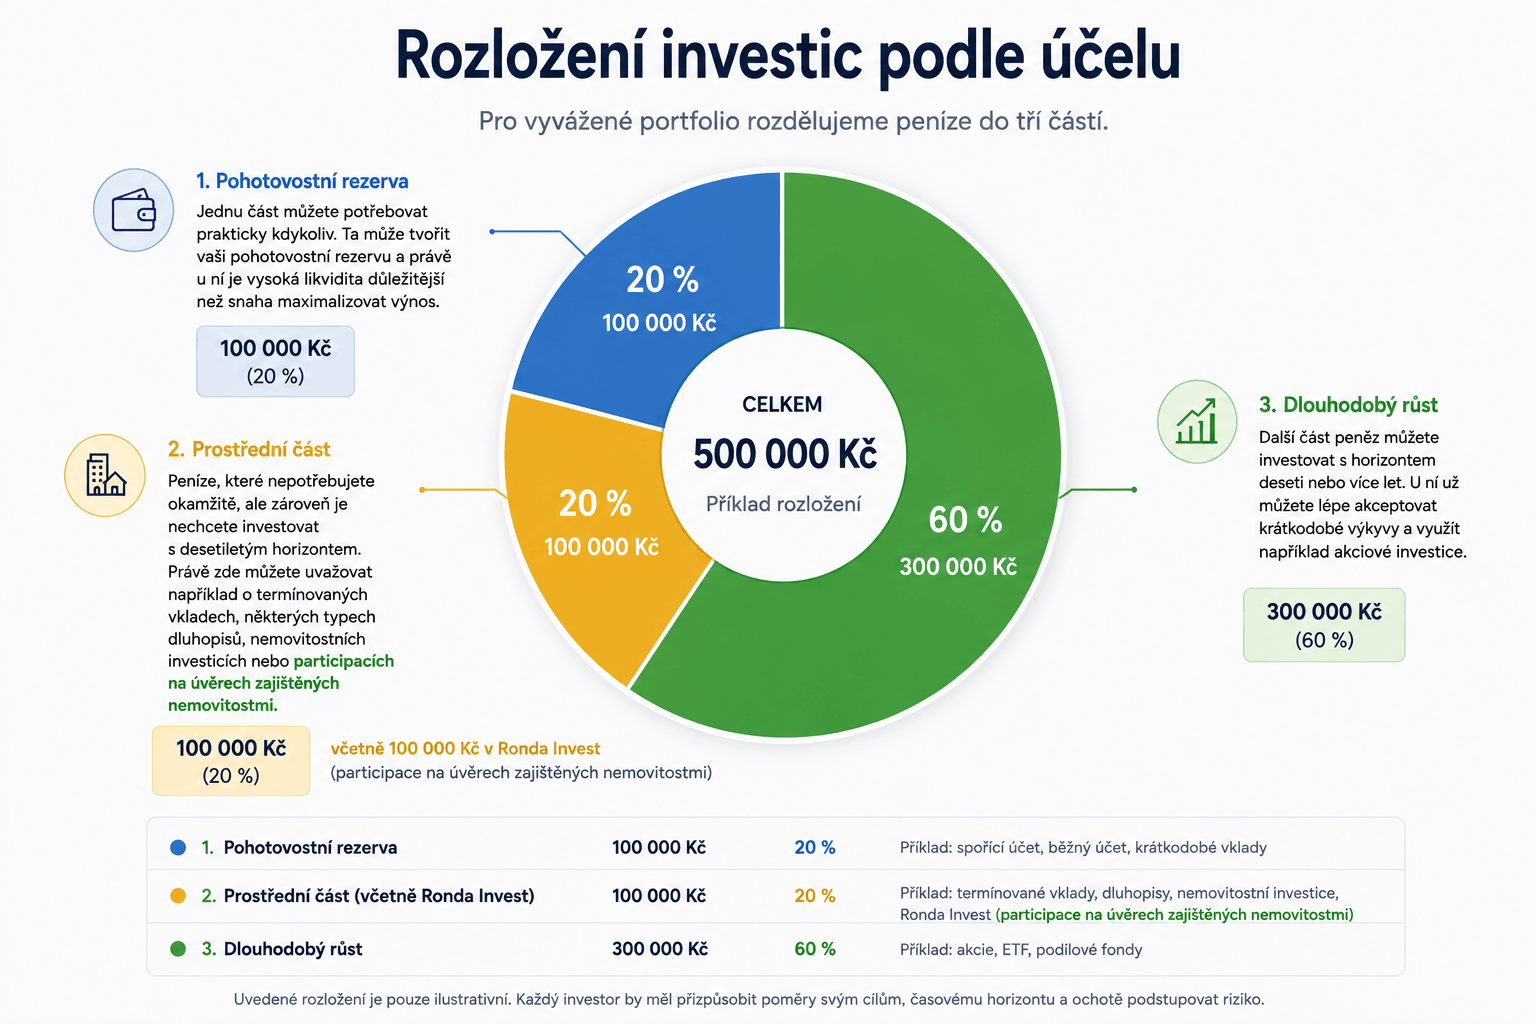
Zdroj: Ronda Invest - Vlastní práce.
Diverzifikace totiž neznamená jen vlastnit mnoho různých akcií. Můžete diverzifikovat také podle typu investice, investičního horizontu a zdroje rizika.
Stejný princip lze uplatnit i uvnitř jedné investiční kategorie. Pokud například investujete prostřednictvím participací na úvěrech, nemusíte celou částku vložit do jediného projektu. Rozdělení kapitálu mezi více projektů může omezit dopad případných problémů jednoho projektu.
Pro koho může Ronda Invest dávat smysl?
Participace na úvěrech zajištěných nemovitostmi jsou zajímavou součástí portfolia konzervativnějších investorů již od roku 2018. Pokud tedy nechcete držet všechny volné prostředky pouze na spořicím účtu a zároveň hledáte alternativu k investicím obchodovaným na burze, je pro vás Ronda Invest odpovědí.
Může vám vyhovovat také tehdy, pokud preferujete investici s předem stanovenou dobou trvání a výnosem a chcete před vložením peněz vidět konkrétní parametry financovaného projektu a jeho zajištění. Neměli byste ale tyto investice zaměňovat za spořicí účet. Investice prostřednictvím Ronda Invest nejsou bankovním vkladem a nesou jistou míru investičního rizika.
Tři důležité informace závěrem
1. Nemusíte si vybírat mezi dvěma extrémy.
Spořicí účet, akcie, dluhopisy, nemovitostní fondy ani participace na úvěrech nejsou vzájemnými náhradami ve všech situacích. Každý nástroj může ve vašem portfoliu plnit jinou funkci.
Pokud tedy máte volné prostředky a spořicí účet vám už nestačí, nezačínejte otázkou, kde dostanete nejvyšší výnos. Začněte tím, kdy budete své peníze potřebovat, jaké riziko jste ochotni přijmout a jak důležitá je pro vás jejich okamžitá dostupnost. Teprve potom hledejte investici, která těmto požadavkům odpovídá.
A pokud hledáte řešení mezi spořicím účtem a investicemi na burze, jednou z možností, kterou můžete do svého portfolia zařadit, jsou také participace na developerských či podnikatelských úvěrech zajištěných nemovitostmi prostřednictvím online investiční platformy Ronda Invest.
2. Dbejte na výjimečné řízení kreditních rizik
Důležitým ukazatelem kvality investiční platformy je také to, jak dokáže řídit kreditní riziko financovaných projektů. Ronda Invest od svého vzniku vyplatila investorům 100 % investorských výnosů i 100 % původně investovaných částek. Tento dosavadní výsledek svědčí o mimořádně kvalitním řízení kreditních rizik, důsledném výběru financovaných projektů a nastavení jejich zajištění. Ani takový track record samozřejmě neznamená, že je investování bez rizika nebo že jsou budoucí výnosy či návratnost investovaných prostředků zaručeny. Ukazuje ale, jak výjimečně přistupuje Ronda Invest k řízení rizika v praxi.
3. Ronda Invest není nováček. V roce 2025 vyplatila svým investorům na výnosech 96 000 000 Kč
Jen v roce 2025 byly prostřednictvím Ronda Invest zafinancovány projekty v objemu 1,1 miliardy Kč a investorům bylo vyplaceno 96 milionů Kč na výnosech. Platforma tak za sebou nemá pouze nabídku jednotlivých investičních příležitostí, ale také měřitelnou historii jejich financování a splácení.
Pokud vám tedy spořící účet již nestačí, pak může být model Ronda Invest tím pravým pro zhodnocení vašich úspor dnes i do budoucna.
Upozornění redakce Kurzy.cz: Články, jejichž autorem nejsou Kurzy.cz, nevyjadřují názor redakce či provozovatele portálu Kurzy.cz. Využijete-li v článcích poskytnutá sdělení jako investiční doporučení nebo poradenství, činíte tak z vlastního uvážení, na vlastní náklady a riziko.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Dividendy Burza - Dividendy akcií na Burze Praha
- Burza - Burza cenných papírů Praha, Akcie cz - online
- Bankovní účty plátců daně z přidané hodnoty (DPH)
- Předčíslí bankovních účtů finančních úřadů pro placení daní v roce 2020
- Bankovní účty pro placení daní v roce 2020
- Předdůchod - možnost odejít dříve do důchodu, ale za vlastní
- Akcie cz online, Burza Praha, RMS - kurzy.cz/akcie-cz
- Akcie - Akcie online. Pražská burza, Německo, USA. Investice do akcií
- ČEZ - Akcie ČEZ aktuálně, kurzy Burza - akcie online
- KOMERČNÍ BANKA - Akcie KOMERČNÍ BANKA aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen obchodů Burza, akcie-cz online
- PHILIP MORRIS ČR A - Akcie PHILIP MORRIS ČR A aktuálně, kurzy Burza - akcie online

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Petr Lajsek, Purple Trading
Situace s ropou je kritická! Kam vystoupají ceny pohonných hmot?

Tomáš Bára, Crypto4me

Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


