Americká výjimečnost 8/2026 - z pohledu valuací a návratnosti trhů
Třeba z pohledu zájmu o americké vládní obligace k žádné rotaci od USA nedochází, jen se mění struktura zájemců (viz úvaha o americké výjimečnosti z minulého týdne). Z pohledu návratnosti akciových trhů už se o určité změně uvažovat dá a právě akciovým trhům se dnes z této ,perspektivy budeme věnovat více – jak vypadá celkový obrázek z hlediska návratnosti a změny valuací hlavních světových trhů?
Z následujícího grafu vidíme, že americké akcie mají „běžně“ vyšší poměr cen k ziskům – dvacetiletí medián PE je u nich mezi 16 – 17, zatímco u japonských na 14 – 15 a evropských 13 – 14. A nakonec jsou rozvíjející se trhy s mediánem PE u 12. V tomto smyslu tedy jsou americké akcie dlouhodobě výjimečné. Proč? PE je v principu dáno tím, jaká je požadovaná návratnost a jaký je dlouhodobý očekávaný růst zisků a cash flow. Výše uvedené tedy jednoduše znamená, že americké akcie mají historicky nejlepší profil požadovaná návratnost/očekávaný růst.
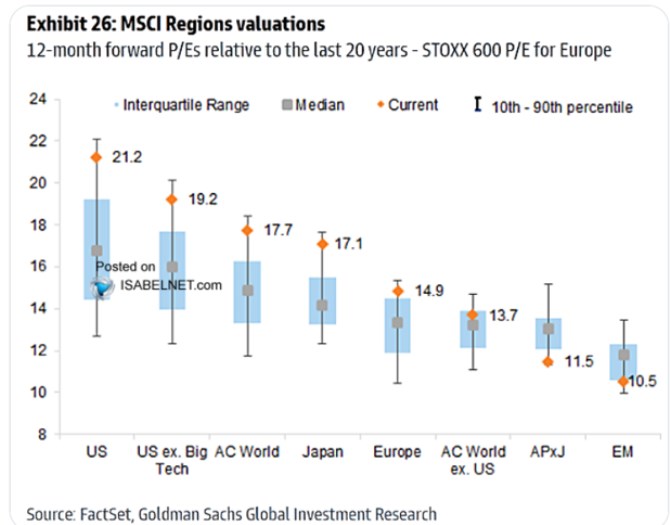
Současná PE nesou v USA ještě větší valuační prémie, než ta mediánová (v obou případech hrají významnou roli technologické akcie). Největší je nyní valuační prémie v USA vůči rozvíjejícím se trhům, jejichž PE se nyní nachází pod historickým standardem. I v této souvislosti si můžeme připomenout návratnost jednotlivých trhů od začátku roku 2025. Ta ukazuje svým způsobem opačný obrázek, protože americké trhy vážené kapitalizací i s rovnými vahami jsou na místě posledním:
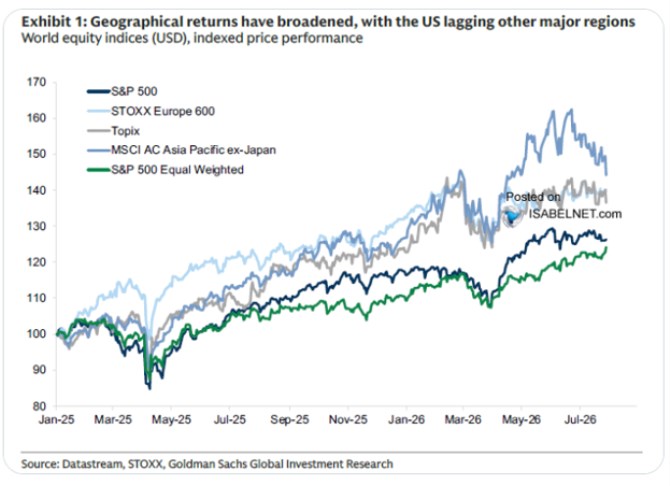
V celku tedy vidíme, že za poslední cca rok a půl si vedou rozvíjející se trhy zdaleka nejlépe, za nimi je Evropa a Japonsko a až pak USA. Přitom zároveň platí, že nedošlo k žádnému výraznému posunu v relativních valuacích. USA jsou stále vysoko nad svým historickým standardem a vysoko jsou i jejich valuační prémie ku zbytku světa. A cenově nejlépe si vedoucí rozvíjející se trhy mají zase valuace pod svým standardem a nesou hluboký valuační diskont ke zbytku světa.
Mimochodem v prvním grafu si můžeme všimnout i toho, že akciové trhy ve světě bez USA jsou nyní valuacemi zhruba na svém. Jejich současné PE je 13,7, medián je jen o něco níž. Jak jsme ale viděli, za těmito valuacemi blízko historickým standardům stojí na jedné straně Evropa a Japonsko vysoko nad standardem, A na straně druhé rozvíjející se trhy EM hluboko pod mediánem. Do EM valuací přitom promlouvá hodně Čína, o jejíž strukturálních výzvách tu píšu docela často. Naposledy jsme se u ní zamýšleli nad tím, kam její technologicko – exportní strategie vlastně může vést. S ohledem na to, že Čína musí zbytku světa na nákup jejích obchodních přebytků půjčovat. A to nejde dělat do nekonečna i kdyby byla nakrásně na technologické špici.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Kalendář jmen 2026 - svátky
- Kalendář 2026
- Prázdniny 2026/2027 nezveřejněny
- Státní svátky 2026
- Kalendář jmen Červenec 2026 - svátky
- Kalendář jmen Červen 2026 - svátky
- Energie - vývoj cen energií na komoditních trzích
- Dolar, Americký dolar USD, kurzy měn
- USD, americký dolar - převod měn na CZK, českou korunu
- CZK, česká koruna - převod měn na USD, americký dolar
- Akcie USA - americké akcie
- Našponované utility a valuace amerického trhu pod pětiletým průměrem. Jenže...

Prezentace
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
Okénko investora

Štěpán Křeček, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


