AI dluhy a odolnost systému
Odolnost systému se dá odhadovat i na základě toho, jak je flexibilní. Čím větší je flexibilita, tím větší je odolnost. Čím víc je v systému nepružných částí, které se nepřizpůsobují tlakům, o to méně odolný systém je. I když se na čas může zdát, že právě ona „tvrdost“ je výhodou. Ve finančním systému na míru nepružnosti ukazuje hodně to, jak moc je v něm dluhů. Nebo obecněji řečeno aktiv, která by měla nést pevný výnos ať se děje co se děje. Takže dnes o nich a investicích do umělé inteligence.
Ve společnosti je v danou chvíli nějaký objem příjmů, který chce populace místo vlastní spotřeby dát někomu jinému, Samozřejmě s tím, že tyto peníze budou s příslušným zhodnocením za čas vráceny. V principu se to dá udělat právě „pevně“, tedy nějakou formu dluhu. Nebo „flexibilně“, tedy nějakou formu vlastního jmění. U umělé inteligence, respektive financování jejích investic, přitom můžeme zaznamenat celkem jasný cyklus:
Nejdříve byly AI investice velkých hyperscalerů financovány hlavně tím, co společnosti samy vydělávaly. Toho bylo hodně na úrovni zisků a hlavně tzv. volného toku hotovosti FCF. Nenechme se ale mýlit, i to jsou úspory, které populace nějakou formou nespotřebovala, ale dala na investice. Alternativou totiž bylo to, že by společnosti vydělanou hotovost vyplatili akcionářům. Z hlediska výše zmíněné odolnosti systému šlo o fázi, která se flexibility výrazně nedotýkala. Nebo jen velmi mírně pokud vezmeme v úvahu, že klesala zásoba hotovosti v rozvahách. Tato zásoba totiž sama o sobě funguje jako určitý nárazník v případě větších tlaků.
Pak přišla fáze vydávání nových akcií. Tedy financování investic hotovostí akcionářů stávajících (tedy z FCF a z nových emisí akcií) i nových. A stále něco, co by nějak výrazně nemělo měnit odolnost systému. V tom smyslu, že u akcií není nárok na výdělek, ale „jen“ jeho možnost. Jsou v tomto smyslu flexibilní. A nyní už jsme docela jasně ve fázi, kdy se stále více přidává financování dluhové (viz i moje předchozí úvahy o změnách rizikových spreadů na korporátních dluhopisech)*.
Popsaný cyklus se zamlží, pokud se přesuneme na úroveň menších a neobchodovaných firem. Včetně těch, které financují různé private credit/equity společnosti. Nicméně princip na straně odolnosti systému, ,akciového a dluhového kapitálu zůstává. A dostáváme se k následujícímu grafu, který ukazuje očekávaný objem globálně vydaných dluhopisů (korporátních). A také podíl investic (CapEx) hyperscalerů, které by měly být financovány dluhem:
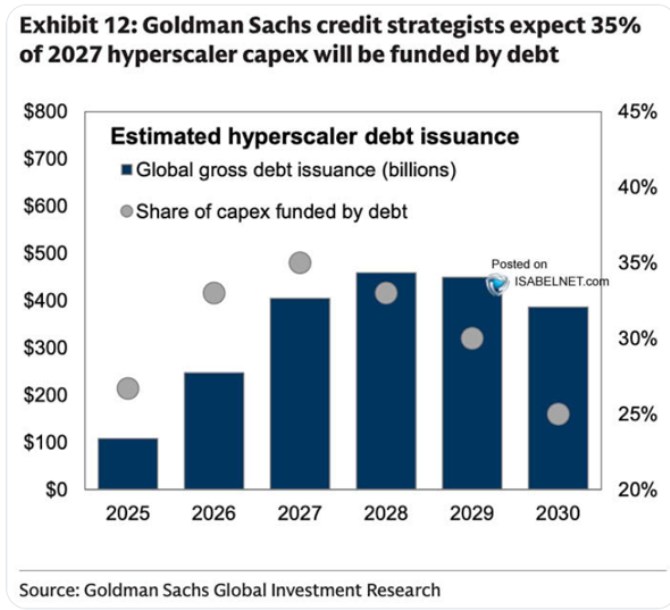
Ve srovnání s rokem 2025 by tedy měl objem vydávaných dluhopisů v roce 2028 dosáhnout asi 4,5 násobku. Vrcholu u podílu Capexu financovaného dluhem by mělo být dosaženo v roce příštím a to u 35 %. Tedy cca každý třetí dolar AI investic by měl být financován „pevně“. Tím vším pak neříkám, že jde o nějakou jistou cestu k významným tenzím ve finančním systému. Poukazuju na to, že cyklus míří do fáze dluhové. A historické zkušenosti svými rýmy říkají, že po ní zase nejednou přichází fáze oddlužení. Zde je mimochodem jasná paralela s valuacemi akcií – po fázích jejich růstu přichází korekce a pak zase nahoru a zase dolů… Stejně jako u valuací mohou přitom dluhy klesat příjemnějším a méně příjemným způsobem:
V prvním případě dluhy zafinancují skutečně produktivní a ziskové investice, vše se splatí, všichni jsou spokojeni. Tedy věřitelé stejně jako akcionáři, protože poměry cen akcií k ziskům klesnou z hodně vysokých hodnot. A to ne kvůli poklesu cen, ale kvůli růstu zisků. Ta horší varianta je zřejmá. Místo jejího rozebírání tak radši připomenu, že nejde jen téma relevantní pro USA, ale i Čínu. Respektive u ní podle řady (podle mne dost relevantních) ukazatelů a názorů už přišel znatelný nášlap tím horším směrem. Mohutné investice do výrobních kapacit totiž vykazují známky velmi nízké návratnosti a v systému není o dluhy nouze.
*Šlo by dodat, že před rokem 2020 se docela často mluvilo o globálním převisu (zamýšlených) úspor nad poptávkou po nich. V takovém prostředí „dlouhodobé stagnace“, pokud skutečně panovalo, by větší poptávka po úsporách (vyšší investice) byla velmi vítaná. Zda panuje i dnes, v době charakterizované mimo jiné vysokými rozpočtovými deficity, je ještě větší otázka než před rokem 2020.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Ověření DIČ v EU - ověřování DIČ v systému VIES
- Reforma důchodů - reforma důchodového systému
- RM Systém, Kurzy akcií cz, kurzovní lístek, kurzy ze dne 24.11.2020
- Nebula AI - aktuální a historické ceny kryptoměny Nebula AI, graf vývoje ceny kryptoměny Nebula AI - 5 dnů - měna USD
- Nebula AI - aktuální a historické ceny kryptoměny Nebula AI, graf vývoje ceny kryptoměny Nebula AI - 2 dny - měna USD
- AI Doctor - aktuální a historické ceny kryptoměny AI Doctor, graf vývoje ceny kryptoměny AI Doctor - 2 dny - měna USD
- AI Doctor - aktuální a historické ceny kryptoměny AI Doctor, graf vývoje ceny kryptoměny AI Doctor - 5 dnů - měna USD
- POLY AI - aktuální a historické ceny kryptoměny POLY AI, graf vývoje ceny kryptoměny POLY AI - 3 dny - měna USD
- Nebula AI - aktuální a historické ceny kryptoměny Nebula AI, graf vývoje ceny kryptoměny Nebula AI - 1 den - měna USD
- Nebula AI - aktuální a historické ceny kryptoměny Nebula AI, graf vývoje ceny kryptoměny Nebula AI - 3 měsíce - měna USD
- Nebula AI - aktuální a historické ceny kryptoměny Nebula AI, graf vývoje ceny kryptoměny Nebula AI - 1 rok - měna USD
Akcie

Akcie svět
Nová významná IPO akcií
Spojené státy americké
- Dow Jones
- DJIA Futures
- Nasdaq Composite
- Nasdaq 100
- Nasdaq 100 (Globex)
- S&P 500
- S&P Futures (Globex)
- 30-Year Bond
- U.S. Coal Index
Akcie ve světě
- Evropská unie
- Německo
- Rakousko
- Velká Británie
- Francie
- Japonsko
- Čína
- Polsko
- Rusko
- Maďarsko
- Všechny grafy indexů
- Všechny hodnoty indexů
Investování do zahraničních akcií
Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora
Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?
Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


