Dítě jde do školy. Může zaměstnavatel přispět na aktovku, kroužky nebo školní potřeby?
Začátek školního roku znamená pro rodiče výdaje za aktovky, sešity, výtvarné potřeby, sportovní vybavení i zájmové kroužky. Některé firmy proto zaměstnancům nabízejí příspěvek spojený s nástupem dětí do školy. Z daňového pohledu ale není rozhodující pouze jeho název. Příspěvek na školní potřeby se může stát běžnou součástí zdaněné mzdy, zatímco správně poskytnutá úhrada sportovního nebo vzdělávacího kroužku může být od daně a odvodů osvobozena.
Peníze na účet se chovají jako mzda
Nejjednodušší variantou je jednorázový příspěvek, který firma pošle zaměstnanci společně se srpnovou nebo zářijovou výplatou. Zaměstnavatel jej může označit například jako příspěvek na školní potřeby, na prvňáčka nebo na začátek školního roku. Samotný název ale jeho daňový režim nezmění.
„Pokud zaměstnanec dostane peníze přímo, jde zpravidla o zdanitelný příjem. Částka se připočte ke mzdě a odvádí se z ní daň z příjmů i sociální a zdravotní pojištění. Zaměstnanec proto neobdrží celý přiznaný příspěvek. Firma může například schválit podporu ve výši 3 000 korun, čistá částka připsaná rodiči však bude kvůli dani a odvodům nižší. Stejné pravidlo se obvykle uplatní, pokud zaměstnavatel proplatí účtenku, kterou rodič přinese po nákupu. To, že zaměstnanec doloží pořízení aktovky, penálu nebo sešitů, ještě samo o sobě nevytváří nárok na daňové osvobození,“ říká Jana Jáčová, ředitelka UOL Účetnictví.
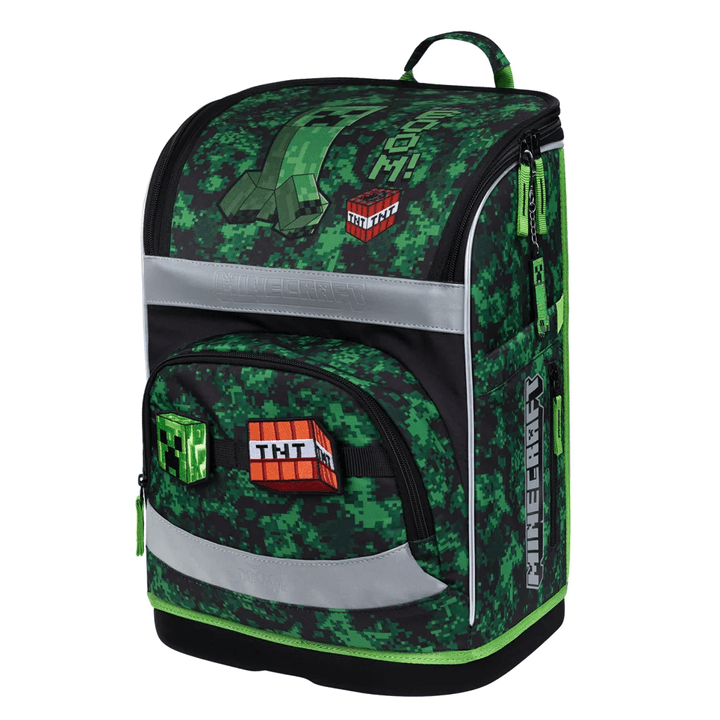
Aktovka ani pastelky nejsou volnočasový benefit
Firmy někdy předpokládají, že jakékoli plnění určené dítěti zaměstnance lze zařadit mezi osvobozené zaměstnanecké benefity. Zákon ale vymezuje konkrétní formy a účely, na které lze osvobození využít. Běžné školní vybavení mezi ně automaticky nepatří.
„Nákup aktovky, penálu, sešitů, psacích potřeb, přezůvek nebo oblečení je pořízením běžného zboží. Pokud je zaměstnavatel koupí a předá zaměstnanci nebo jeho dítěti, vzniká zaměstnanci nepeněžní příjem odpovídající hodnotě věcí. Ani v tomto případě nelze osvobození založit pouze na tom, že byly pomůcky pořízeny pro školáka. Výjimkou mohou být některé položky, které samy spadají do zákonem podporované kategorie. Typickým příkladem jsou tištěné knihy včetně obrázkových knih pro děti, pokud splní zákonné podmínky. Nelze ale vytvořit jeden balíček obsahující knihy, sešity, pastelky a aktovku a celou jeho hodnotu automaticky vykázat jako osvobozený příspěvek na knihy. Jednotlivé části je nutné posoudit samostatně,“ upřesňuje Anna Kevorkyan, CEO pracovního portálu JenPráce.cz.
U kroužků záleží na jejich obsahu i způsobu úhrady
Větší prostor mají zaměstnavatelé u dětských kroužků a dalších volnočasových aktivit. Mezi daňově zvýhodněná nepeněžní plnění může patřit použití vzdělávacích, tělovýchovných nebo sportovních zařízení, případně příspěvek na kulturní či sportovní akci. Benefit přitom může být určen nejen zaměstnanci, ale také jeho rodinnému příslušníkovi. Podmínkou je nepeněžní forma. Firma tedy může kroužek uhradit přímo jeho provozovateli, objednat jej prostřednictvím benefitního systému nebo zaměstnanci poskytnout účelovou kartu či poukaz, který nelze proměnit za peníze a slouží pouze k čerpání povolených služeb.
Do této kategorie se může vejít například sportovní oddíl, plavání, taneční kurz, výtvarný kroužek nebo jiná organizovaná vzdělávací aktivita. Vždy je však potřeba posoudit, kdo službu poskytuje a co přesně je předmětem úhrady. U nejasných aktivit nestačí, že má poskytovatel ve svém názvu slovo „vzdělávání“. Jestliže zaměstnanec nejprve zaplatí kroužek ze svého a firma mu následně pošle stejnou částku na účet, jde o peněžní plnění. To zpravidla podmínku pro osvobozený volnočasový benefit nesplní, přestože konečný účel byl stejný.
Osvobození má společný roční limit
V roce 2026 jsou nepeněžní volnočasové benefity osvobozeny do souhrnné výše 24 483,50 koruny za jednoho zaměstnance za celý rok. Nejde přitom o samostatný limit pro každé dítě ani o zvláštní částku vyhrazenou pouze na kroužky. Do stejného limitu se započítávají také další čerpaná plnění, například sport, kultura, rekreace, zájezdy, knihy nebo jiné vzdělávací aktivity.
„Pokud tedy rodič během roku využil významnou část benefitů na vlastní sport, dovolenou či vstupenky, může mu na dětské kroužky zbývat už jen část limitu. Hodnota nad stanovenou hranici se stává zdanitelným příjmem a podléhá také pojistnému. Firma proto musí jednotlivá čerpání průběžně evidovat. Nestačí pouze zkontrolovat, že konkrétní příspěvek činí několik tisíc korun. Rozhodující je součet všech volnočasových benefitů poskytnutých zaměstnanci a jeho rodinným příslušníkům v daném roce,“ říká Jana Jáčová z UOL Účetnictví.
Sociální fond není univerzální řešení
Příspěvky mohou být hrazeny například ze sociálního fondu, fondu kulturních a sociálních potřeb nebo ze zisku po zdanění. Ani existence sociálního fondu však neznamená, že je každé plnění zaměstnanci automaticky osvobozené. Stále se zkoumá jeho forma, účel, výše i to, zda nejde o náhradu mzdy.
„Zaměstnavatel by měl mít pravidla podpory popsána ve vnitřním předpisu, kolektivní smlouvě nebo benefitním programu. Současně potřebuje doklady, ze kterých je zřejmé, kdo benefit čerpal, jaká služba byla uhrazena a zda šlo o peněžní, nebo nepeněžní plnění. Příspěvek rodičům školáků může být pro zaměstnance velmi užitečný, firma si ale musí předem ujasnit, čeho chce dosáhnout. Chce-li rodičům poskytnout volné peníze na aktovku a sešity, musí počítat se zdaněním jako u mzdy. Pokud chce využít daňově zvýhodněný benefit, je bezpečnější hradit přímo konkrétní vzdělávací, sportovní nebo kulturní aktivitu a hlídat celoroční limit,“ dodává Anna Kevorkyan z JenPráce.cz.
Pracovní portál JenPráce.cz patří mezi největší pracovní portály v České republice a funguje od roku 2013. Stojí za ním společnost Coweo Technologies a investiční skupina Pale Fire Capital. Jeho cílem je pomáhat lidem najít lepší práci a firmám poskytovat výhodné a kvalitní služby, které jim ulehčí proces obsazování pracovních pozic a zároveň jim pomohou se rozrůstat.
JenPráce.cz má k dispozici širokou škálu statistik, počínaje rozvrstvením nabídek v jednotlivých krajích, přes četnost nabízených benefitů až například po požadované vzdělání.
Více informaci na: www.jenprace.cz
Poslední zprávy z rubriky Práce:
Přečtěte si také:

Příbuzné stránky
- Sleva na dítě 2023: na 1. dítě 15.204 Kč, na 2. dítě 22.320 Kč, na 3. a další dítě 27.840 Kč. Daňové zvýhodnění dle počtu dětí
- Kdy můžete do předčasného důchodu a o kolik peněz přijdete?
- Kalkulačka přídavků na děti pro rok 2020 - Máte po zvýšení životního minima nárok na přídavky na děti? Kolik dostanete?
- Alimenty kalkulačka 2022 - výživné na dítě
- Forex trading online - investice do EUR/USD a ostatních měn
- Katastr nemovitostí - nahlížení do katastru nemovitostí online
- Důchodová kalkulačka - odchod do důchodu
- Třídění hmotného majetku do odpisových skupin, Příl.1 - Zákon o daních z příjmů č. 586/1992 Sb.
- Náhrada mzdy za karanténu nebo nemoc v roce 2020 - Kolik peněz dostanete za prvních 14 dnů?
- Kdy do důchodu?
- Paušální daň pro OSVČ / živnostníky s příjmy do 800 tisíc
- Tabulka odchodu do důchodu

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Tomáš Bára, Crypto4me

Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?

Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv
Okénko práce

Tereza Malíková, RekvalifikačníKurzy.cz
Canva pro podnikatele: Jak tvořit profesionální grafiku bez drahého software?
Okénko finanční rady

Tomáš Vrňák, Ušetřeno.cz
Plyn a elektřina lámou cenová maxima. Stát připravuje krizový scénář
Lukáš Kaňok, Kalkulátor.cz
Roční vyúčtování bez šoku. Jak si pohlídat nedoplatek za elektřinu a plyn

Martin Ždímal, RIXO.cz
Přestavba vozidla: O co jde, jak na to a jak řešit pojištění?

Miren Memiševič, Skupina Klik.cz
Co se po létě mění u cen energií a na co se připravit před topnou sezónou

Jiří Sýkora, Swiss Life Select

Iva Grácová, Bezvafinance
Minimální mzdu nepobíráte? Její zvýšení se přesto může dotknout vaší peněženky

Petr Špirit, Bidli
Česko odolává inflačním tlakům. Eurozóna naproti tomu čelí výraznějšímu růstu cen

Michal Tuček, BNP Paribas Cardif Pojišťovna
Konec léta je ideální čas zkontrolovat domácnost. Na co se zaměřit před příchodem podzimu?

Jakub Olšanský, O2 Czech Republic
Začátek školního roku prověří rodinný rozpočet. Jak ušetřit (nejen) na elektronice

Jaroslav Rada, Česká síť
Jak se zabezpečit proti výpadku dodávek energie? Od rodinného domu po firmu, obec?


