Mimořádná levnost i drahost amerických akcií. Vše vysvětluje jedna skrytá proměnná
V poslední době jsem tu prezentoval dva pohledy na americké akcie, kdy podle jednoho jsou nyní mimořádně „levné“. Podle druhého ale platí opak. Ani jeden pohled přitom nepracoval s (na trhu nejčastěji používaným) PE. Tedy poměrem cen akcií k ziskům očekávaným pro následující rok. Dnes bych rád ukázal, jak lze onen „velmi levný“ a „velmi drahý“ pohled skloubit.
Zatímco se na trhu velmi často pracuje se zmíněným PE, jen málokdy narazíme na tzv. PEG. Jeho základem je sice ono PE, ale je dáno do poměru s očekávaným růstem zisků dané firmy, nebo celého trhu. Dvě společnosti tedy mohou mít PE třeba 20, ale u první se třeba čeká růst zisků ve výši 10 % a u druhé 5 %. První teda bude mít PEG 2 a druhá 4 (20 děleno 10 a 20 děleno 5). Na základě PE jsou tedy obě stejně naceněné, na základě PEG je druhá firma, respektive akcie „dražší“. Pokud se přitom nyní podíváme na současné PEG indexu S&P 500, zjistíme, že trh je extrémně „levný“ ve srovnání s tím, kde byl v minulosti (více níže)*.
Oním druhým extrémem je poměr cen akcií k tzv. volnému toku hotovosti FCF. O něm se již pár let atypicky hodně hovoří a příčina je jednoduchá. Dříve si investoři vystačili většinou se zisky jako celkem rozumnou aproximací toho, co firma skutečně vydělá. Když se ale začaly stále více rozjíždět investice některých společností, zisky přestaly být vypovídající. Rostoucí investice totiž znamenají, že firmy vydělají reálně méně, než ukazují zisky (které odráží přes odpisy investice minulé). Proto se stále více sleduje FCF, které zjednodušeně řečeno ukazuje provozní tok hotovosti mínus současné investice. Pokud pak vztáhneme současné ceny akcií k FCF, zjistíme, že trh je nyní naopak hodně „drahý“. Mohli bychom se tak ptát, které měřítko (PEG, nebo ceny akcií k FCF) „má pravdu“. Odpověď je jednoduchá: Obě. V jakém smyslu?
PEG nyní ukazuje mimořádně nízké hodnoty i přesto, že PE (tedy jeho čitatel) není nijak nízko. Důvod je prostý – jmenovatel, tedy očekávaný (pětiletý) růst zisků, je extrémně vysoko. Za posledních cca dvacet let byl průměrný PEG u indexu S&P 500 konkrétně kolem 1,3 (PE tedy bylo v průměru 1,3 krát nad očekávaným dlouhodobějším růstem). Nyní je PEG podle dat Yardeni Research kolem hodnoty 0,8. S PE kolem 20 to znamená, že očekávaný růst zisků je u 25 %. Což, jak jsem už psal dříve, je úplně mimo historické standardy brané v podstatě na jakékoliv rovině.
Interpretovat se to tedy dá tak, že PEG ukazuje na „levnost“ akcií, ale jen díky tomu, že pracuje s extrémně vysokým očekávaným růstem. Jinak řečeno, potenciální bublinovatost se ukrývá do očekávaného růstu. Své pak vypovídá právě to, že za tento růst – za tato očekávání, nejsou investoři nyní ochotni platiti zase tak moc. Vlastně extrémně málo. Připomeňme si nyní následující graf s vývojem FCF výnosu (tedy obrácený poměr cen akcií k FCF):
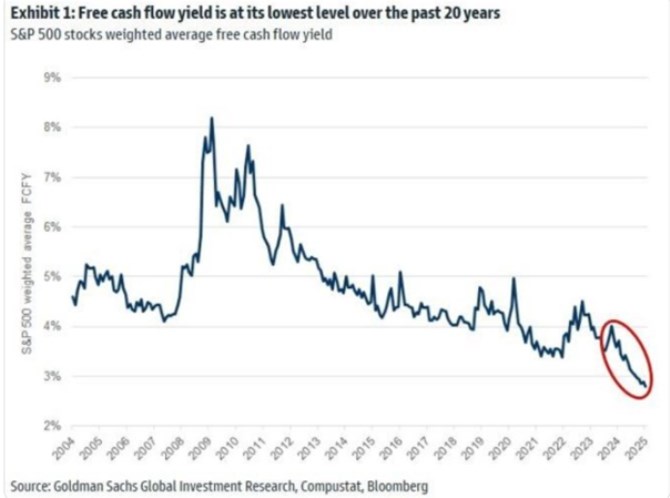
Proveďme nyní pro zajímavost výpočet „FCFG“ (podobně jako jsme z PE vypočítali PEG): FCF výnos nyní dosahuje cca 3 % a to znamená, že P/FCF je na 33. Pokud bylo u FCF výnosů bylo standardem 4 – 5 % (2013 – 2020), u P/FCF by to bylo cca 22. Kdybychom nyní oněch 33 vztáhli k 25 % očekávanému růstu, máme FCFG ve výši 33/25, tedy 1,32. V letech 2013 – 2020 se očekávaný dlouhodobější růst pohyboval kolem 11 %. Tehdejší FCFG by bylo kolem 22/11. Tedy 2. Podle FCFG je tedy nyní trh také dost „levný“ (podobně, jako podle PEG). Veškerá diskuse o levnosti a drahosti se ale u obou hodně přesouvá ke „skryté“ proměnné, kterou je očekávaný růst.
*Výrazy levný a drahý tu samozřejmě používám v kontextu historických srovnání. Důsledně bychom je ale měli používat spíše při srovnávání cen akcií s jejich fundamentální/vnitřní hodnotou.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Akcie ve světě:
Přečtěte si také:

Příbuzné stránky
- Akcie - Akcie online. Pražská burza, Německo, USA. Investice do akcií
- ČEZ - Akcie ČEZ aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen obchodů Burza, akcie-cz online
- VIG - Akcie VIG aktuálně, kurzy Burza - akcie online
- Akcie KOMERČNÍ BANKA, aktuální vývoj cen, akcie-cz online
- Akcie KOMERČNÍ BANKA, aktuální vývoj cen obchodů Burza, akcie-cz online
- Akcie ČEZ - ČESKÉ ENERGETICKÉ ZÁVODY, aktuální vývoj cen, akcie-cz online
- E4U - Akcie E4U aktuálně, kurzy Burza - akcie online
- Akcie ČEZ - ČESKÉ ENERGETICKÉ ZÁVODY, aktuální vývoj cen obchodů Burza, akcie-cz online
- Akcie MONETA Money Bank, a.s., aktuální vývoj cen obchodů Burza, akcie-cz online
- CPI FIM - Akcie CPI FIM aktuálně - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen, akcie-cz online

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Tomáš Bára, Crypto4me

Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?

Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


