Od prvního bydlení po důchod. Portu mapuje investiční chování Čechů napříč generacemi
Investiční cíle se během života přirozeně mění. Zatímco mladí lidé investují především kvůli vytvoření finanční rezervy nebo budoucímu bydlení, ve středním věku přibývá spoření pro děti i na vlastní důchod. Po padesátce se do popředí dostává zajištění slušné životní úrovně v penzi. Datový portrét investora v různých životních etapách zpracovaný platformou Portu zároveň ukazuje, že nejrychleji přibývá investorů starších 50 let a výrazně roste také počet investujících žen.
Mladí investují méně, mají ale nejcennější výhodu
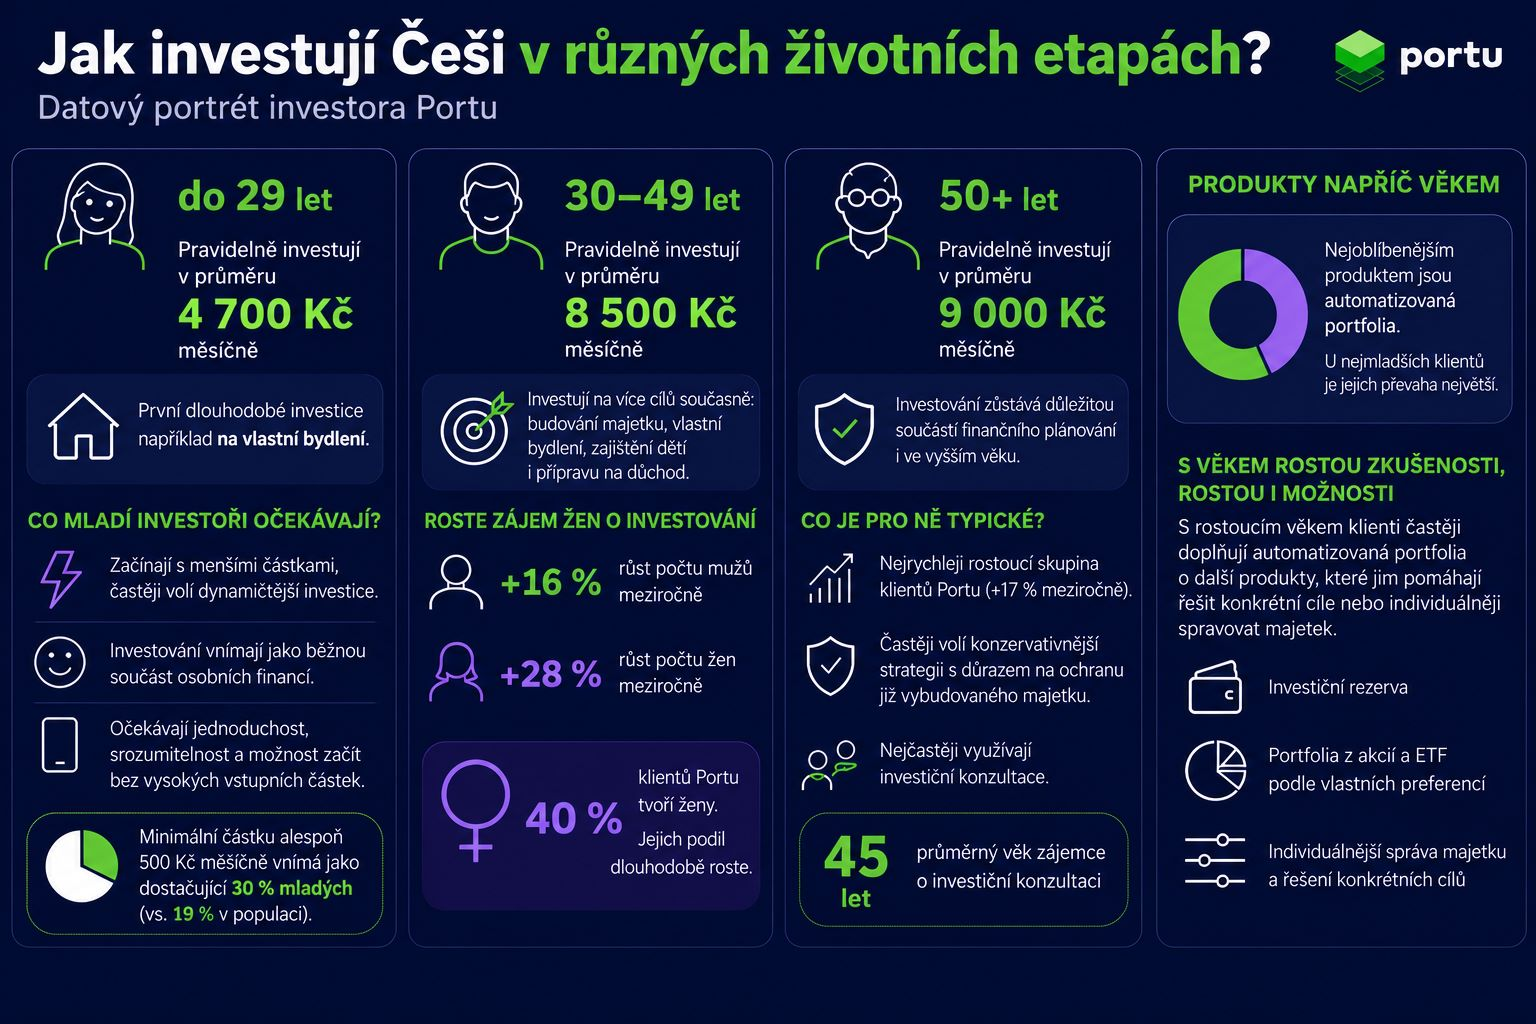
Klienti do 29 let investují pravidelně v průměru kolem 4 700 korun měsíčně. Nejčastěji si vytvářejí kapitál pro budoucí bydlení nebo finanční rezervu. Přestože investují nižší částky než starší generace, mají největší výhodou, kterou je čas a možnost dlouhodobého investičního horizontu.
„I z našich dat vidíme, že mladá generace se investování nebojí. Začíná s menšími částkami, častěji volí dynamičtější investice a investování vnímá jako běžnou součást osobních financí. Přesto od investičních služeb očekává především jednoduchost, srozumitelnost a možnost začít bez vysokých vstupních částek. Minimální částku alespoň 500 korun měsíčně vnímá jako dostačující 30 % mladých, zatímco v celkové populaci to vidí stejně pouze 19 %,“ říká Petr Žabža, vedoucí týmu investic v Air Bank. Zjištění vyplývají z loňského průzkumu Air Bank zaměřeného na investování mladých.
Jednoduchý začátek, širší možnosti se zkušenostmi
Přestože se preference investorů v průběhu života mění, napříč všemi věkovými skupinami zůstávají nejoblíbenějším produktem automatizovaná portfolia. Začínající investoři oceňují jejich jednoduchost, zkušenější klienti je pak často doplňují o další investiční řešení, například Investiční rezervu nebo vlastní portfolia sestavená z akcií a ETF. S měnícími se finančními cíli začínají klienti zhruba po 30. roce věku doplňovat i další produkty, které jim pomáhají připravit se na další cíle – například dlouhodobá portfolia pro děti nebo střednědobé investice pro pořízení vlastního bydlení.
„Automatizovaná portfolia zůstávají pro většinu investorů základem dlouhodobého investování. S přibývajícími zkušenostmi a novými finančními cíli je ale řada klientů doplňuje o další produkty, které lépe odpovídají jejich aktuálním potřebám,“ říká Tadeáš Silovský, vedoucí investičních konzultací v Portu.
Ve středním věku přibývá cílů i investic
Nejpočetnější skupinu klientů tvoří lidé mezi 30 a 49 lety. Patří zároveň k nejpravidelnějším investorům a měsíčně investují v průměru kolem 8 500 korun, tedy téměř dvojnásobek oproti lidem mladším třiceti let. V tomto období se investování často stává pevnou součástí rodinných financí – vedle budování majetku lidé řeší vlastní bydlení, děti i přípravu na důchod.
Počet žen mezi investory roste
Výrazným trendem je také rostoucí zájem žen o investování. Počet investorek meziročně vzrostl o 28 %, zatímco mužů přibylo 16 %. Ženy dnes tvoří přibližně 40 % klientů Portu a jejich podíl dlouhodobě roste.
Po padesátce investování nekončí, naopak
Jedním z nejzajímavějších zjištění analýzy je vývoj investorů starších 50 let. Mezi lety 2025 a 2026 jejich počet vzrostl o 17 %. Pravidelně investují v průměru více než 9 000 korun měsíčně a investování využívají především k udržení životní úrovně po odchodu do důchodu. Postupně také častěji zařazují konzervativnější strategie zaměřené na ochranu majetku a budoucí pravidelnou rentu.
„Často se setkáváme s představou, že po padesátce už nemá smysl začínat investovat. Naše data ale ukazují opak. Lidé v tomto věku mají před sebou často ještě mnoho let ekonomické aktivity a pravidelným investováním mohou výrazně posílit své finanční zajištění. S blížícím se důchodem se zároveň přirozeně více zaměřují na ochranu majetku a stabilitu, čemuž přizpůsobují i svou investiční strategii,“ říká Tadeáš Silovský.
S věkem roste také zájem o investiční konzultace. Nejčastěji je využívají klienti starší 50 let, kteří častěji řeší nastavení portfolia vzhledem ke svým finančním cílům. Jak lidem přibývají finanční cíle i objem investovaného majetku, častěji si chtějí ověřit, že jejich investiční strategie odpovídá aktuální životní situaci.
„Data Portu ukazují, že investiční strategie se během života přirozeně mění spolu s finančními cíli. Společným jmenovatelem všech věkových skupin však zůstává dlouhodobý přístup. Čím dříve člověk začne investovat a čím déle vydrží, tím větší výhodu mu přináší čas a efekt složeného úročení,“ uzavírá Tadeáš Silovský.
Portu je první česká robo-advisory investiční platforma a lídr na českém trhu. Umožňuje bez jakýchkoliv závazků a s nejnižšími poplatky na trhu investovat do globálně diverzifikovaných portfolií složených na míru potřebám a cílům každého investora.
Více informací na www.portu.cz
Více zpráv k tématu Důchod
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Důchod a penze 2021 - aktuální informace k důchodům
- Valorizace důchodů - jak stoupají důchody?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Důchodová kalkulačka - odchod do důchodu
- Invalidní důchod
- Zvýšení důchodu
- Starobní důchod - kdy a kolik
- Kdy do důchodu?
- Průměrný důchod
- Kalkulačka vdovského důchodu
- Tabulka odchodu do důchodu
- Předdůchod - možnost odejít dříve do důchodu, ale za vlastní

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Tomáš Bára, Crypto4me

Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?

Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv
Okénko finanční rady

Tomáš Vrňák, Ušetřeno.cz
Plyn a elektřina lámou cenová maxima. Stát připravuje krizový scénář
Lukáš Kaňok, Kalkulátor.cz
Roční vyúčtování bez šoku. Jak si pohlídat nedoplatek za elektřinu a plyn

Martin Ždímal, RIXO.cz
Přestavba vozidla: O co jde, jak na to a jak řešit pojištění?

Miren Memiševič, Skupina Klik.cz
Co se po létě mění u cen energií a na co se připravit před topnou sezónou

Jiří Sýkora, Swiss Life Select

Iva Grácová, Bezvafinance
Minimální mzdu nepobíráte? Její zvýšení se přesto může dotknout vaší peněženky

Petr Špirit, Bidli
Česko odolává inflačním tlakům. Eurozóna naproti tomu čelí výraznějšímu růstu cen

Michal Tuček, BNP Paribas Cardif Pojišťovna
Konec léta je ideální čas zkontrolovat domácnost. Na co se zaměřit před příchodem podzimu?

Jakub Olšanský, O2 Czech Republic
Začátek školního roku prověří rodinný rozpočet. Jak ušetřit (nejen) na elektronice


