Světové dluhopisové trhy prodělávají synchronizovaný výprodej, který nemá obdobu od finanční krize 2008. Důvody jsou různé
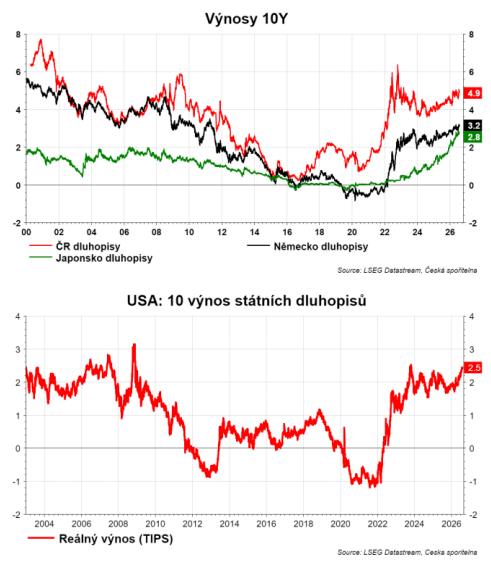
Nejpřesvědčivější analytický rámec přichází od autora newsletteru Yes I Give A Fig, který problém popisuje metaforou hudebních židlí. Centrální banka, která říká, že „trh nastavuje sazby," je hostitelem večírku, který trvá na tom, že zasedací pořádek vznikl spontánně. Ve skutečnosti někdo rozmístil židle (QE odebíralo dluhopisy z trhu, QT je vrací), někdo vybral hosty (regulace určuje, kdo musí dluhopisy držet) a někdo zvolil hudbu (Japonsko hrálo generaci tiché melodie téměř nulových sazeb, čímž vyhnalo své největší hráče do pokojů všech ostatních).
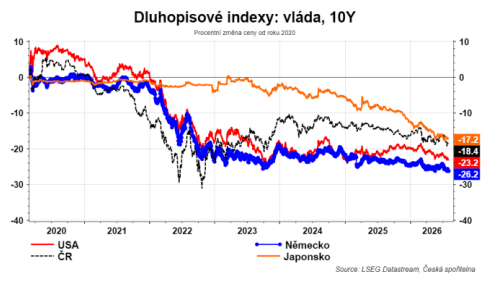
Společný jmenovatel výprodeje jsou dva strukturální kupci, kteří současně ustupují.
První je dobře známý: centrální banky vracejí dluhopisy soukromému sektoru skrze QT. Druhý je méně diskutovaný a potenciálně důležitější: japonští životní pojistitelé. Průměrné náklady závazků japonského životního pojistitele jsou zhruba 2 %. To je výnos, který potřebuje k plnění starých slibů. Během dekády kontroly výnosové křivky dával 10letý JGB fakticky nulu. Peníze tedy tekly ven, do amerických Treasuries, německých bundů, britských giltů, australských dluhopisů… Dokud se Japonsko nestalo největším zahraničním držitelem amerických státních dluhopisů s přibližně 1,1 bil. USD. Teď, když japonské domácí výnosy konečně rostou, začíná se tento tok otáčet.
Proč záleží na jednom kupci v tak obrovských trzích? Protože ceny nastavuje marginální kupec. Tedy investor, který přijde pro příští dluhopis. A ne ti, kdo drží emise z minulé dekády. A trh 10letých až 30letých Treasuries má užší základnu přirozených kupců než kratší splatnosti. Penze, pojišťovny, hedge fondy s pákou. A japonské instituce jako jeden z největších zahraničních zdrojů poptávky. Když se tento spolehlivý kupec stáhne, trh se přeceňuje, i když se fundamenty jednotlivých zemí nezměnily.
Kontrolní případ potvrzuje tezi: čínský 30letý dluhopis se obchoduje na 2,19 %, v rozpětí menším než půl procentního bodu celý rok, a klesá, zatímco zbytek světa přeceňuje. Trh jen částečně otevřený zahraničnímu kapitálu, s vlastní deflací, se synchronizace neúčastní. To je konzistentní s tezí o tokovém kanálu.
Do tohoto rámce dokonale zapadá japonská měnová krize. Ministerstvo financí provedlo 31. července intervenci odhadovanou na 53 mld. USD, největší jednorázovou v historii. A poprvé se připojil americký ministr financí Bessent. Jenže Robin Brooks z Brookings upozorňuje, že americká účast vyvolává více otázek, než odpovídá. USA prodávaly eura, aby kupovaly jeny, nikoli dolary. „Trhy se nevyhnutelně budou ptát, proč USA prostě nekupovaly jeny za dolary," píše Brooks. „Měnová intervence je hra o důvěru. Poslední věc, kterou chcete, je dát trhům jakýkoli důvod klást otázky."
Brooks jde dál: jen nepadá proto, že je podhodnocený. Padá proto, že Japonsko nemůže dovolit výnosům volně růst kvůli svému obrovskému veřejnému dluhu. Podle jeho odhadu „stínového výnosu" by 30letý JGB bez nákupů BOJ stál o nejméně 300 bazických bodů výše. Což by spustilo dluhovou krizi. Jen je symptomem dluhové krize, která se maskuje. Intervence, ať jakákoli, tento základní problém vyřešit nemůže.
Jesper Koll, dlouholetý tokijský investiční bankéř, souhlasí z opačného konce spektra. Ptá se, proč guvernér Ueda nezvýšil sazby, když sám říká, že vidí zrychlení inflace nad 2 %. „Může to být tím, že japonský finanční systém je tak slabý, že zrychlené zvyšování sazeb by mohlo spustit bankovní krizi?" Premiérka Takaichi navíc agresivně prosazuje růst a má mandát z voleb. Fiskální expanze v prostředí slabého jenu je téměř zárukou inflace.
Konsenzuální pohled: intervence dává čas, ale problém je strukturální. BOJ potřebuje zvyšovat sazby, ale politický tlak a obavy z bankovního systému to brzdí.
Kontrariánský hlas: Brooks argumentuje, že intervence jsou kontraproduktivní. Jejich klesající poločas rozpadu (trh se po každé epizodě vrací rychleji) učí spekulanty, že shortování jenu je trade s asymetrickým výnosem. Každá intervence je příležitost vstoupit do shortu na lepší úrovni.
Slepá skvrna: Nikdo dostatečně nekvantifikuje, co repatriace japonských pojišťoven znamená pro americký dlouhý konec. Pokud japonské instituce prodávají Treasuries, aby kupovaly JGB, a zároveň japonské ministerstvo financí prodává Treasuries, aby kupovalo jeny, vzniká zpětná vazba, kde japonská intervence zhoršuje americký dluhopisový výprodej. Bessent si toho zjevně je vědom (proto EUR/JPY twist místo přímého prodeje dolarů), ale „řešení" komplikuje důvěru v celou operaci.
David Navrátil
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Přečtěte si také
Poslední zprávy z rubriky Dluhopisy:
Přečtěte si také:

Příbuzné stránky
- Energie - vývoj cen energií na komoditních trzích
- Předčíslí bankovních účtů finančních úřadů pro placení daní v roce 2020
- Jaký je dnes mezinárodní den?
- Výpočet důchodu - Jak vysoký budete mít důchod?
- Finanční krize 2008 - hypoteční krize a krize bank
- Anketa - Politika a krize - Souhlasíte s názorem Václava Klause, že světovou finanční krizi nevyřeší jen centrálně plánovaná ekonomika a finanční balíčky?
- Bude „mikrofinanční krize“ indickou obdobou hypoteční krize v USA?
- Divoká česká koruna je nejsilnější od finanční krize roku 2008. Ignoruje předpovědi oslabení a dál zpevňuje
- Divoká česká koruna je nejsilnější od finanční krize roku 2008. Ignoruje předpovědi oslabení a dál zpevňuje
- Divoká česká koruna je nejsilnější od finanční krize roku 2008. Ignoruje předpovědi oslabení a dál zpevňuje - Diskuze, názory, doporučení a hodnocení
- Zprávy o zlatě - Toto je hlavní důvod výprodeje na trhu se zlatem
- Toto je hlavní důvod výprodeje na trhu se zlatem - Diskuze, názory, doporučení a hodnocení

Prezentace
14.09.2026 iPhone 18 je tady. Takhle ho předobjednáte za…
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
Okénko investora

Tomáš Bára, Crypto4me

Štěpán Křeček, BHS

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?

Jiří Cimpel, Cimpel & Partneři

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


