Co nyní říkají o americkém trhu jeho „skutečné“ valuace?
Pokud se to, co obchodované společnosti skutečně vydělávají, výrazněji liší od účetních zisků, vytváří to informační šum. Na trhu se totiž pracuje hlavně se zisky, k nim se mimo jiné poměřují ceny akcií, na nich jsou většinou založeny valuace. Včetně PE. Takové období „ziskového informačního šumu“ vlastně panuje už nějakou dobu a investoři se tak celkem pochopitelně stále více obrací k tzv. volnému toku hotovosti FCF. Dnes se v pokračování včerejšího vyprávění na toto téma mimo jiné podíváme, jak vlastně vypadají valuace založené na FCF.
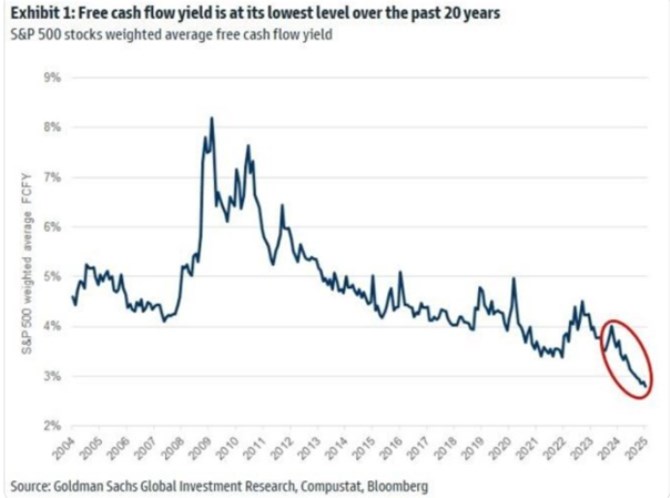
Následující graf ukazuje tzv. FCF výnos. Nejde o nic jiného než poměr FCF k cenám akcií: Podobně jako se někdy převrací PE a tomuto EP se říká ziskový výnos, lze valuace na základě FCF uchopit přes poměr cen k FCF, nebo právě obrácený FCF výnos. Což znamená, že čím nižší je, o to vyšší jsou ceny akcií k FCF*. A naopak. Graf začíná v roce 2004 a jeho sdělení je celkem jednoduché – ceny akcií jsou nyní relativně k tomu, co firmy skutečně vydělávají, za popsané období nejníže. A s docela velkým náskokem:
Zdroj: X
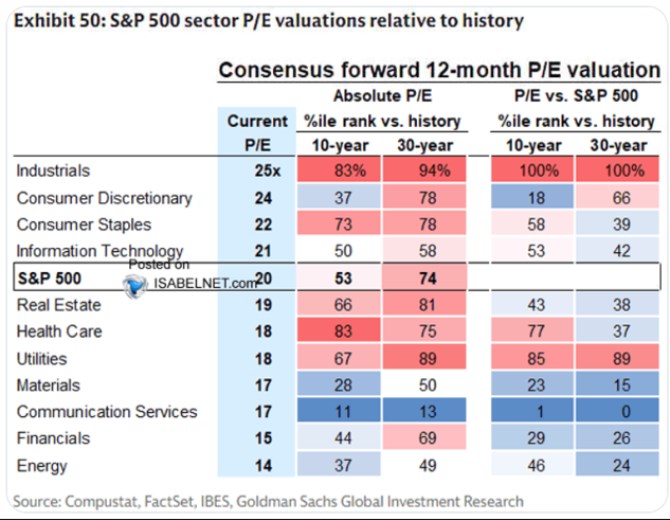
V následující tabulce čtenář v případě zájmu najde valuace a jejich historický kontext u odvětví na americkém akciovém trhu. Dnes jí ale ukazuju v souvislosti s poměrem cen k ziskům u celého indexu SPX 500. Jeho PE bylo za posledních 10 let vyšší než to současné v cca polovině případů, za posledních 30 let asi ve čtvrtině případů. To nejsou žádné extrémy, ale zároveň jde o hodně rozdílný obrázek ve srovnání s valuacemi založenými na FCF.
Zdroj: X
Takže americké akcie nebyly minimálně za posledních cca 20 nikdy „dražší“ pokud jejich ceny měříme k FCF. Tedy na základě toho, co firmy skutečně vydělávají, takové „skutečné“ valuace. Pokud ceny měříme relativně k ziskům, je pohled znatelně umírněnější, zejména v desetiletém časovém horizontu. Z čehož plyne to, co jsem načal už včera – FCF je relativně k ziskům historicky nízko. Příčinu asi nemusíme dlouho hledat, bude jí z nemalé míry AI investiční boom. A jak už jsem psal, zisky a na nich založené ukazatele nyní kvůli tomu poněkud informačně šumí.
Znamená onen mimořádně nízký FCF výnos, že akcie jsou skutečně předražené – jejich ceny jsou vysoko relativně k jejich hodnotám? Ne nutně. Záleží „jen“ na tom, zda se současné investice do AI (snižující FCF) zaplatí, nebo ne. Což je na trhu populární diskuse a tento týden jsem v souvislosti s ní psal i o tom, co to „zaplatit se“ konkrétněji znamená.
*Malá technická pro čtenáře, kteří si všimli a které může znepokojovat jedna nesrovnalost: Poměřovat ceny akcií k FCF je trochu nesystematické. Je to totiž podobné, jako kdybychom srovnávali provozní zisky, EBIT, nebo EBITDA k cenám akcií. K nim bychom totiž měli vztahovat to, co společnost vydělá na vlastní jmění (akcie), ne co vydělá pro všechny poskytovatele kapitálu (tedy akciový kapitál a dluhy). Co tím myslím?
EBIT a EBITDA se logicky porovnává s hodnotou celé společnosti (společnou hodnotou úročených dluhů a akciového kapitálu). Jsou to totiž zisky na celou firmu. FCF je na jejich úrovni a tudíž by mělo platit to samé. K akciím je vztažen až čistý zisk (vzniká PE). A mělo by k nim být vztaženo ne FCF, ale tzv. volné cash flow na vlastní jmění FCFE (viz včerejší článek). Pokud k nim vztahujeme FCF, jde řekněme o určitou nedůslednost, které by také mohla trochu informačně šumět. Ale to je evidentně pod rozlišovací schopností trhu – na FCFE výnos jsem v rámci alespoň občas používaných valuačních ukazatelů nenarazil.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:

Příbuzné stránky
- Energie - vývoj cen energií na komoditních trzích
- Dolar, Americký dolar USD, kurzy měn
- USD, americký dolar - převod měn na CZK, českou korunu
- CZK, česká koruna - převod měn na USD, americký dolar
- Akcie USA - americké akcie
- Alkohol - kalkulačka on-line
- Jaký je dnes mezinárodní den?
- Co nyní říká Dow teorie o konci býčího trhu
- Kdepak jako po krizi. Nálada na americkém trhu realit je jako po druhé světové válce, říká nobelista
- Jaká je nyní skutečná inflace?
- Speciál: Až 10 procent lidí ohroženo nouzí? „Jenže co je u nás standard, je v Německu chudoba,“ říká expertka
- Našponované utility a valuace amerického trhu pod pětiletým průměrem. Jenže...


Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora

Olívia Lacenová, Wonderinterest Trading Ltd.
Gen Z přepisuje pravidla investování: Mění pohled na finance i samotné banky

Petr Lajsek, Purple Trading
Ropa nad 100 dolary! Dočkáme se nafty za 50Kč na litr? A kdy zakročí vláda?

Jiří Cimpel, Cimpel & Partneři

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum
 RSS
 Přebírání zpráv


