Voda umí napáchat škody za desítky tisíc. Nejčastějším chybám se dá předejít
Prasklá hadice u pračky, netěsnící potrubí nebo zapomenutá vana. Vodovodní škody patří dlouhodobě k nejčastějším pojistným událostem v domácnostech a podle údajů finančního domu UNIQA je jejich průměrná výše v posledních třech letech kolem 32 tisíc korun. V řadě případů jim přitom lze jednoduše předejít – lidé ale často podceňují prevenci i správné nastavení pojištění. Největší škody přitom často vznikají právě z banálních závad, které zůstávají dlouho bez povšimnutí nebo se odkládá jejich řešení.
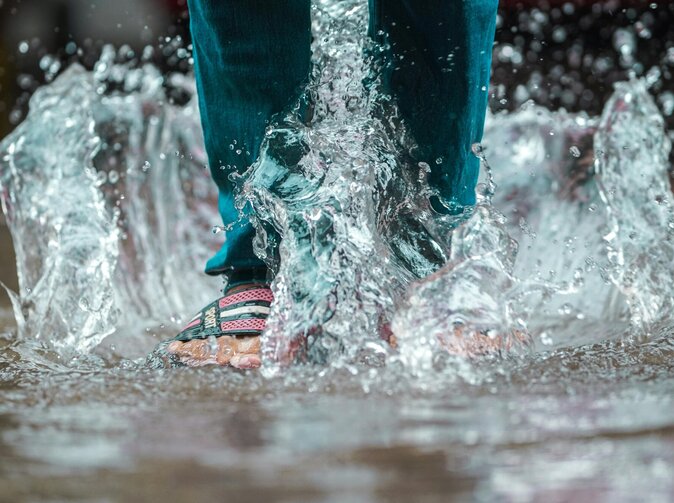
„Vybavuji si například případ, kdy klientovi praskla hadice u pračky během jeho nepřítomnosti. Voda tekla několik hodin a poškodila nejen jeho byt, ale i dvě patra pod ním. Celková škoda se vyšplhala na stovky tisíc korun. Přitom by stačilo hadici včas vyměnit nebo při odjezdu uzavřít přívod vody,“ uvádí Zdeněk Hruška, manažer pojištění majetku a odpovědnosti UNIQA.
Největší škody vznikají z drobných závad, které lidé přehlížejí
Nejčastější příčiny bývají překvapivě banální. Typicky jde o uvolněné nebo prasklé hadice u praček a myček, netěsnosti v rozvodech vody, závady na bateriích, WC či bojleru nebo poruchy podlahového topení. Specifickým problémem jsou pak zamrzlé rozvody, zejména u chat a rekreačních objektů. „Při likvidaci vždy posuzujeme především příčinu škody – tedy zda šlo o náhlou a nepředvídatelnou událost, nebo o dlouhodobě zanedbaný stav,“ vysvětluje Daniel Červenka, ředitel likvidace škod UNIQA. Právě dlouhodobé prosakování, plíseň nebo neřešené závady mohou vést ke krácení pojistného plnění.
5 rychlých tipů, jak předejít vodovodní škodě
- Pravidelně kontrolujte a včas měňte hadice u spotřebičů
- Při delší nepřítomnosti uzavírejte hlavní přívod vody
- Rekreační objekty důsledně zazimujte
- Nepodceňujte ani drobné úniky vody
- Pravidelně aktualizujte pojistné částky a dělejte „inventuru“ vybavení domácnosti
Pojištění není rekonstrukce: co vám skutečně zaplatí
Mnoho lidí také chybně předpokládá, že pojištění zaplatí kompletní rekonstrukci. Ve skutečnosti je jeho cílem uvést věci do původního stavu, nikoli je vylepšit. Pojišťovna obvykle uhradí vyhledání a odstranění příčiny, opravu poškozené části potrubí, nezbytné stavební práce, vysoušení i zničené vybavení domácnosti. Naopak nehradí výměnu nepoškozených částí nebo kompletní sjednocení vzhledu například celé koupelny. „Účelné náklady znamenají to, co je nutné k obnovení funkčnosti a bezpečnosti, nikoli ke zlepšení původního stavu,“ doplňuje Zdeněk Hruška, manažer pojištění majetku a odpovědnosti UNIQA.
Zásadním problémem zůstává i podpojištění. Podle našich odhadů se týká u vodovodních škod až 40 procent domácností. V praxi to znamená, že klient má majetek pojištěný na nižší částku, než je jeho skutečná hodnota, a pojišťovna pak plnění krátí v odpovídajícím poměru. Výsledkem je nepříjemné překvapení ve chvíli, kdy očekává plnou náhradu škody.
Když se něco stane, rozhoduje rychlá reakce a dokumentace
Pokud už ke škodě dojde, rozhoduje rychlost a správný postup. Klienti by měli vše důkladně zdokumentovat – ideálně fotografiemi nebo videem, a to ještě před likvidací poškozených věcí. „Velkou část škod dnes řešíme na dálku na základě fotodokumentace nebo video prohlídky, u rozsáhlejších případů zasahuje technik přímo na místě,“ uvádí Daniel Červenka, ředitel likvidace škod UNIQA. Pomoci může i asistenční služba, která zajistí instalatéra nebo havarijní zásah často během několika hodin.
Pojištění navíc nekryje jen samotné škody. Pokud se byt nebo dům stane neobyvatelným, může uhradit i náklady na vysoušení, sanaci nebo přechodné ubytování. Důležité je ale rozlišovat, co ještě spadá pod vodovodní škodu. Únik vody z potrubí nebo spotřebiče typicky krytý je, zatímco zatékání střechou, balkonem nebo přes okapy se řadí mezi zatečení srážkové vody a spadá pod jiné pojistné riziko.
Dobrou zprávou je, že pojištění se vztahuje i na běžnou lidskou chybu. Přetečená vana nebo uvolněná hadice u pračky jsou považovány za náhlé a nahodilé události. Výjimkou jsou extrémní případy hrubé nedbalosti, například pokud klient nechá puštěnou vodu a odejde z bytu.
Vodovodní škody tak sice patří k nejběžnějším, ale zároveň i k těm, které má majitel domácnosti do značné míry pod kontrolou. Stačí kombinace prevence, správně nastaveného pojištění a rychlé reakce ve chvíli, kdy už problém nastane.
oPojištění.cz
informace ze světa pojištění a risk managementu
Zpravodajský portál, který poskytuje komplexní zpravodajství ze světa pojištění a risk managementu. Denně přináší aktuální zprávy o vývoji pojistného trhu, odborné analýzy, informace o nabízených pojistných produktech a rozhovory s významnými osobnostmi pojišťovnictví.
Více informací na: www.opojisteni.cz
Poslední zprávy z rubriky Pojištění:
Přečtěte si také:

Příbuzné stránky
- Paušální daň pro OSVČ / živnostníky s příjmy do 800 tisíc
- Kalkulačka paušální daně pro OSVČ s příjmy do 800 tisíc, porovnání se současným výpočtem daně
- Bouře Sabina napáchala škody za desítky milionů. Lidé je teprve sčítají
- Zloděj napáchal v prodejně tabáku na Jindřichohradecku škodu za 150 tisíc korun
- Muži na úřadu práce ruply nervy, škoda jde do desítek tisíc
- Několikaminutová bouře napáchala v královéhradeckých lesích škody za 15 milionů
- Oheň v Motorbaru v Benešově napáchal škodu za dva miliony korun
- Přemnožení divočáci útočí! Zemědělcům napáchají škody za miliardy!
- Ranní požár restaurace u Ostravy napáchal škodu za 2,5 milionu korun
- Požár ve skladu na Domažlicku napáchal škodu za více než milion korun


Prezentace
04.09.2026 Nejlepší fotomobil roku je o 10 tisíc výhodnější.
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
Okénko investora

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum

Olívia Lacenová, Wonderinterest Trading Ltd.
Letní výprodej zlata pokračuje: Příležitost k nákupu za dobrou cenu?
 RSS
 Přebírání zpráv
Okénko finanční rady
Karel Šultes, Skupina Klik.cz
Začátek školy přináší i nová finanční rizika. Dětské škody mohou stát desítky tisíc

Petr Špirit, Bidli
Analýza: Kde v Česku budou ceny bydlení výrazněji pokračovat v růstu a proč?

Martin Ždímal, RIXO.cz
Pojištění vandalismu v havarijním pojištění: Kdy pomůže a kolik stojí?

Martin Thienel, Kalkulátor.cz
Návrat do školních lavic: Kde sehnat nejvýhodnější tarif pro studenty i rodiče?

Tomáš Vrňák, Ušetřeno.cz
Emisní povolenky zdražují i fixované ceny už nyní, stačí malý dodatek ve smlouvě

Michal Tuček, BNP Paribas Cardif Pojišťovna
Konec léta je ideální čas zkontrolovat domácnost. Na co se zaměřit před příchodem podzimu?

Lenka Rutteová, Bezvafinance

Jakub Olšanský, O2 Czech Republic
Začátek školního roku prověří rodinný rozpočet. Jak ušetřit (nejen) na elektronice

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex srpen 2026: Hypotéky zdražují popáté v řadě a sazby jsou nejvýše za dva roky


