18 statečných za jeden týden: centrální banky vs. Hormuz
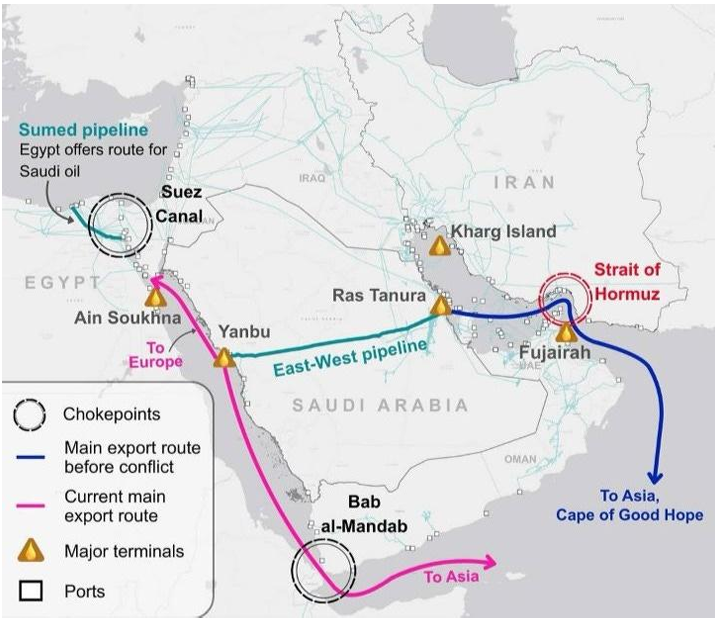
 Podle údajů o sledování lodí kotvilo v pondělí v blízkosti Yanbu nejméně 27 tankerů. To je nárůst oproti 11 v pátek. Saúdská Arábie rychle zvyšuje objem přepravy z Yanbu a přístav se fakticky stal jedinou cestou, jak může tento největší světový vývozce dostat své sudy k zákazníkům po celém světě. Rijád rozšiřuje kapacitu svého obchvatového ropovodu. Částečně to tlumí šok, ale nemá kapacitu jej zcela kompenzovat. Přes Hormuz proudilo 20 milionů barelů denně. Kapacitu ropovodu je konstrukčně 5, ale je možnost zvýšit kapacitu na 7 milionů barelů denně. Kapacita Yanbu je ale nižší (kolem 4), je ale velmi pravděpodobné, že bude rozšiřována, ale bude to trvat.
Tento týden zasedá osmnáct centrálních bank, včetně Fedu, ECB, Bank of England, Bank of Japan a ČNB, které společně pokrývají přibližně dvě třetiny světové ekonomiky. Zasedají poprvé od vypuknutí americkoizraelské války proti Íránu 28. února, která vytvořila největší narušení dodávek ropy v historii globálního trhu. Hormuzský průliv, kudy v běžných časech proudí pětina světové ropy, je de facto uzavřen. Provoz tankerů je téměř nulový.
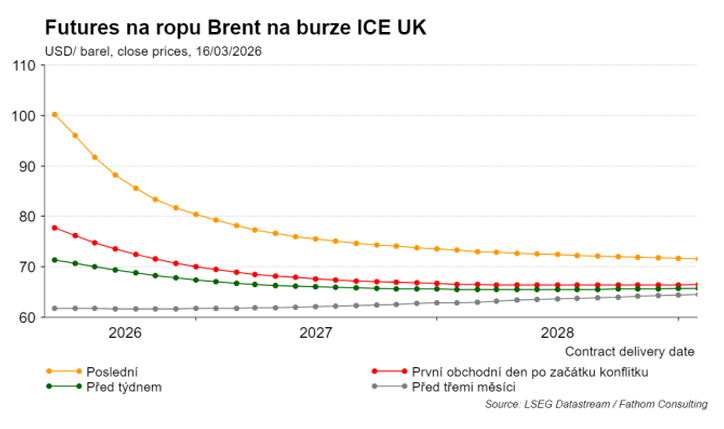
Čísla mluví jasně: Brent stoupl o více než 40 % za dva týdny a třetí den drží nad 100 dolary za barel. Dubai crude, jehož nakládka probíhá za Hormuzským průlivem, vyskočilo o 80 %. Evropský zemní plyn zdražil o 60 %. Americké ceny benzinu na pumpách vzrostly o 25 % a futures trhy signalizují, že může být hůř. Zlato se obchoduje blízko 5 000 dolarů za unci.
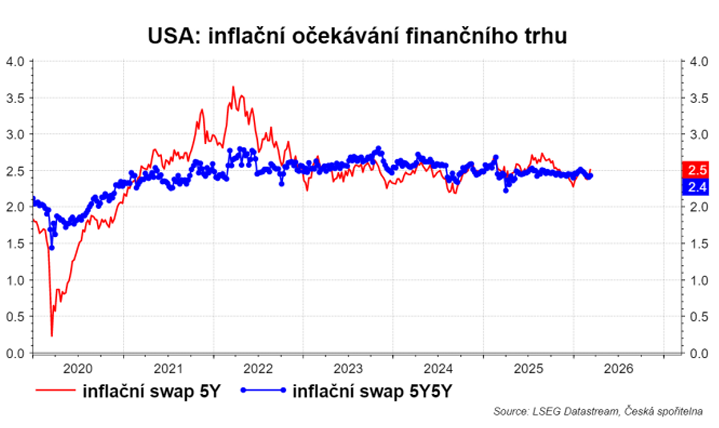
Konsenzuální pohled trhu je překvapivě klidný. A právě to by mělo budit pozornost. 5Y/5Y inflační breakeven v USA, klíčový ukazatel, který Fed bedlivě sleduje, se téměř nepohnul. Reálné úrokové sazby na dvouletých inflačně vázaných dluhopisech dokonce klesají. Trh s dluhopisy tedy implicitně říká: tohle je dočasné, inflace se nerozlije do širší ekonomiky. John Authers to trefně komentuje: může jít o „obdivuhodný klid, nebo o sebeuspokojení. Vyberte si."
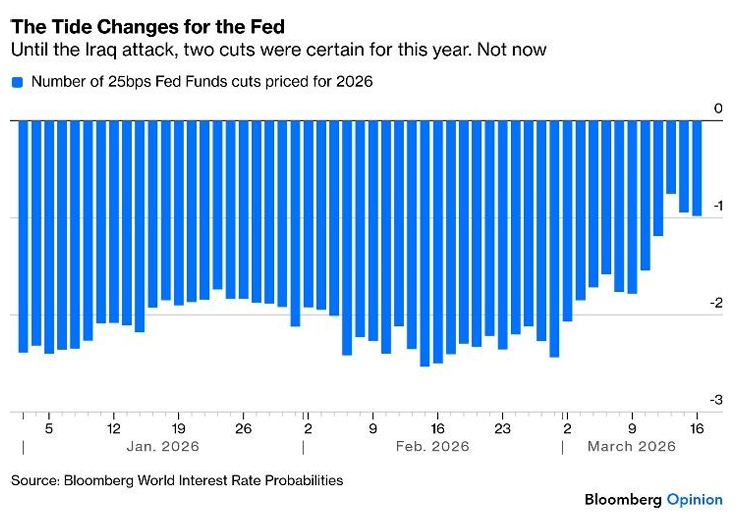
Přesto se očekávání posunula. Ještě 28. února futures trhy plně počítaly s minimálně dvěma rate cuts Fedu v roce 2026. Nyní je to jeden. A to je teprve začátek. Zatímco americký trh stále sází spíš na uvolňování, což činí USA výjimkou mezi G7, u ECB a Bank of England se objevují sázky na možné zvýšení sazeb do konce roku. Austrálie již připravuje druhé zvýšení v řadě.
Centrální banky mohou nastavovat úrokové sazby, ale nemohou znovu otevřít Hormuzský průliv. Očekávejte proto od Powella, Lagardeové, Baileyho a Michla stabilitu sazeb, signál ostražitosti a tiché doufání, že válka skončí dřív, než jim přinese další inflační problém, na který nemají dostatečně efektivní nástroje.
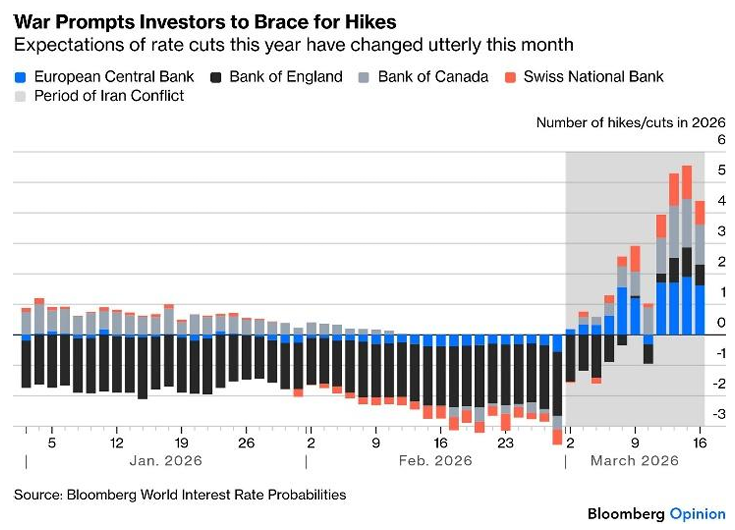
Samozřejmě je potřeba nezapomenout na politický tlak na Fed. Jerome Powell předsedá už jen jednomu zasedání FOMC po tomto týdnu. Nominant na jeho nástupce Kevin Warsh otevřeně říká, že chce snižovat sazby. Trump potřebuje nižší ceny hypoték a benzinu před Midterms volbami v listopadu, kde mu predikční trhy dávají rapidně klesající šance. Nový předseda Fedu bude nevyhnutelně testován trhem. A pokud se Warsh pokusí o zvýšení sazeb, dostane se do přímé kolize s prezidentem. Toto je recept na institucionální krizi, jakou jsme u Fedu nezažili.
Pro Česko je klíčový čtvrtek: ČNB zasedá ve stejný den jako ECB, Bank of Japan, Bank of England, švédská a švýcarská centrální banka. Česká ekonomika je otevřená a závislá na energetických importech, takže ropný šok může dopadnout na ekonomiku silně. Koruna se může dostat pod tlak, některé asijské centrální banky již intervenovaly. ČNB bude muset balancovat mezi zpomalením ekonomiky (argument pro snížení) a novým inflačním impulzem z energií (argument pro držení nebo i zvýšení).
Pořád je potřeby mít na paměti, že pokud Hormuz zůstane uzavřen déle, Brent může vystoupat k „cenám ve stylu roku 2022", tedy blízko 140-150 dolarů za barel, což by vynutilo pokles globální poptávky. Americký ministr energetiky naznačil, že dodávky ze Zálivu jsou možné nejdříve na konci března. To znamená potenciálně další dva týdny téměř nulových toků přes Hormuz. Predikční trhy (Polymarket) tomu ale dává šanci 28% pravděpodobnost.
Takže centrální banky nyní odsouzené, aby připravily simulace, co dělat, když Hormuz zůstane zavřený do konce března, 6 měsíců nebo celý rok, a zároveň komunikovali ostražitost, odhodlanost a připravenost chránit cenovou stabilitu, ale ne za každou cenu, protože tohle není poptávkový šok, ale čistě nabídkový.
Reakce na uzavření Hormuzu připomíná začátek války na Ukrajině. Proto je dobré připomenout zásadní rozdíly. Inflace v roce 2022 byla totiž ovlivněna nejen negativním nabídkovým šokem, ale i poptávkovým šokem způsobený oživením ekonomik po Covidu. Inflační tlaky tak rostly ještě před začátkem války na Ukrajině a v českém prostředí ještě před krachem Bohemia Energy. Jádrová inflace byla na začátku roku 2022 už blízko 10 %. Nyní je jádrová inflace na 2,7 % a celková dokonce na 1,4 %. ČNB v té době sice zvyšovala sazby, ale z téměř nuly. A zpětně můžeme říct, že byla za křivkou, tedy že měla začít zvyšovat sazby dříve. Nyní je repo na 3,5 %. Jinými slovy, nyní je reálný sazba ČNB kladná, tehdy byla záporná.
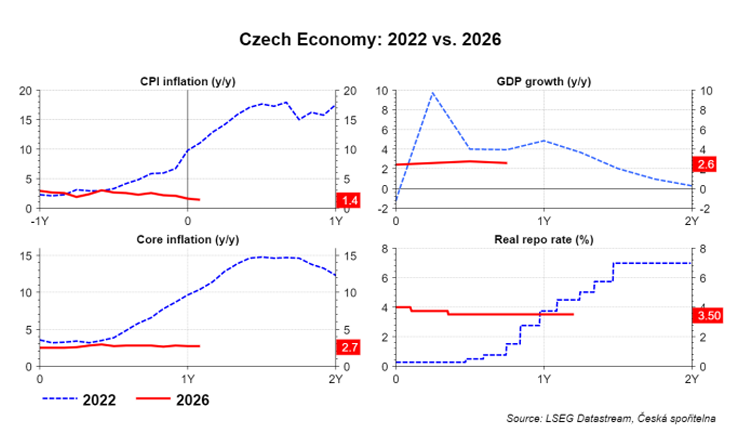
Tehdy centrální banka reagovala i na poptávkové šoky = pocovidové oživení poptávky a fiskální expanze. Nyní se může soustředit jen na reakci na nabídkový šok. A ten může výjímkovat. Za prvé: sice dojde ke zvýšení inflace, ale následně také k poklesu růstu ekonomiky/recesi, který bude později inflaci snižovat. Za druhé: pokud věříme, že zavření Hormuzu je dočasný fenomén zvyšující ceny jen po dobu uzavření, jen nevíme, jak dlouho, tak může centrální banka na primární dopady prostě nereagovat. Připomeňme, že v roce 2022 protahovala tzv. horizont měnové politiky, aby nemusela reagovat na inflaci.
Když uděláme jednoduchou simulaci, co by, kdyby byl Hormuz zavřený 6M, tak by to zvýšilo inflaci k pěti procentům, česká ekonomika by zpomalila růst k jednomu procentu. No a ČNB by mohla v první vlně zvýšit sazby ke 4 %, ale následně by sazby snižovala v reakci na vývoj ekonomiky ke dvěma procentům. Nicméně tento scénář mohou ovlivnit výrazně dva domácí parametry.
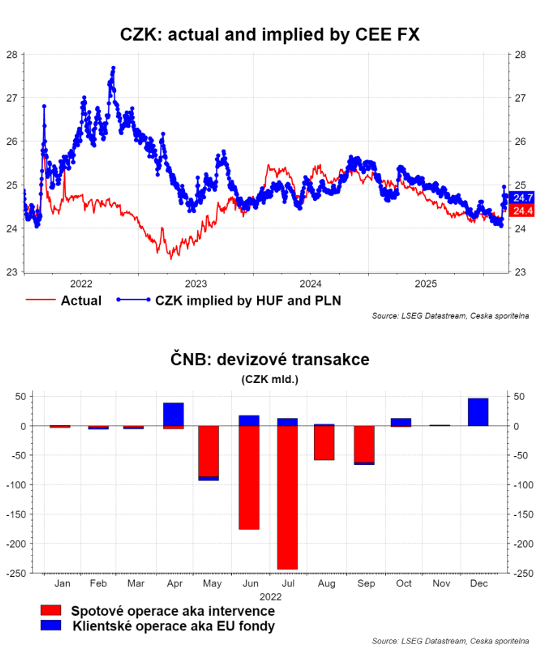
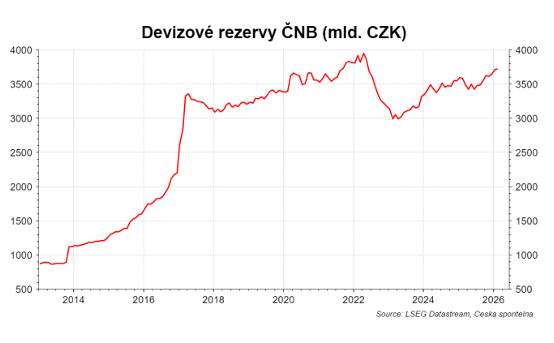
V případě ČNB je nutné připomenout druhý klíčový parametr měnových podmínek, a to kurz koruny. V roce 2022 ČNB intervenovala ve prospěch koruny po začátku války, poté v květnu, když byl oznámen Aleš Michl jako nový guvernér a následně jako nástroj omezující růst inflace. Koruna zůstala díky tomu relativně stabilní kolem 24,50 CZK/EUR i v turbulentním období. Kdyby se vyvíjela podobně jako PLN nebo HUF, tak by oslabila až nad 27 CZK/EUR. „Cenou“ za stabilitu byly intervence (spotové operace) ve výši 640 mld. CZK. Což zní masivně, ale výše devizových rezerv ČNB je cca 3700 mld. CZK, takže prostor pro to má. Každopádně kdyby koruna oslabila na 27 CZK/EUR, tak by to přispělo k výrazně vyššímu růstu dovozních cen a inflaci. ČNB tak může tento týden zdůraznit, že nemá k dispozici jen sazby, ale i devizové rezervy, a že se je nebojí použít (slovní intervence).
Tím druhým parametrem je fiskál. Pokud by vláda začala ekonomiku zalévat penězi jako během covidu ve stylu cenových stropů, kurzarbeitů a různých podobných plošných, sektorových programů na „záchranu“ ekonomiky, tak by ČNB nemusela „zachraňovat“ ekonomiku snižováním sazeb. Musela být naopak počítat, zda tento fiskální impulz opět nespustí poptávkové tlaky. Proto je nyní stabilita sazeb na místě a připomenout trhu odhodlání a že má více nástrojů.
David Navrátil, hlavní ekonom České spořitelny
Další zprávy o bankách
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:

Příbuzné stránky
- Kurzovní lístek Komerční banka, Kurzovní lístky bank
- Erste Bank ve Vídni - aktuální graf akcie Erste Bank ve Vídni v bodech
- Kódy bank - Banky v ČR
- Kurzovní lístek Fio banka, Kurzovní lístky bank
- KOMERČNÍ BANKA - Akcie KOMERČNÍ BANKA aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen obchodů Burza, akcie-cz online
- MONETA MONEY BANK - Akcie MONETA MONEY BANK aktuálně, kurzy Burza - akcie online
- ERSTE GROUP BANK A - Akcie ERSTE GROUP BANK A aktuálně, kurzy Burza - akcie online
- DEUTSCHE BANK AG - Akcie DEUTSCHE BANK AG aktuálně, kurzy Burza - akcie online
- Dividenda KOMERČNÍ BANKA - Dividenda Burza, Dividendy KOMERČNÍ BANKA 2020
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen, akcie-cz online
- Svátky tento týden - kalendář jmen


Prezentace
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
17.09.2026 Bestseller střední třídy dorazil do Česka.
Okénko investora

Štěpán Křeček, BHS
Čas jsou peníze: Jak se mění pravidla hry u nákupu drogerie?

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv
Okénko finanční rady

Iva Grácová, Bezvafinance
Novinka od roku 2027: Manželé si mohou rozdělit příjmy. Na důchodech mohou dostat víc

Jiří Sýkora, Swiss Life Select
Swiss Life Hypoindex říjen 2026: Hypotéky dál zdražují, sazby míří k 6 % (7.10.2026)

Martin Thienel, Kalkulátor.cz
Velký audit výdajů: Vstupte do nového roku s nižšími účty za telefon a internet

Martin Ždímal, RIXO.cz
Krátkodobé pronájmy: Jak na pojištění bytu, aby vám pojišťovna plnila?

Michal Tuček, BNP Paribas Cardif Pojišťovna
I prodloužený víkend může přinést nečekané výdaje. Jak se správně pojistit?

Miren Memiševič, Skupina Klik.cz
Proč nevyužíváme možnost ušetřit na energiích, i když s vyššími účty počítáme

Ondřej Vacek, Ušetřeno.cz
Stát opět reguluje ceny pohonných hmot. Jak ovlivní ceny benzínu a nafty?

Petr Špirit, Bidli
Ohlédnutí: AI a polovodiče zůstávají jedním z hlavních motorů akciových trhů

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji


