Velmi nízká budoucí návratnost amerických akcií?
Je to asi rok, co Goldman Sachs přišla s předpovědí velmi nízké návratnosti amerického akciového trhu během následujících deseti let. Pro rok 2025 přitom tehdy banka predikovala návratnost slušnou a to samé nyní činí pro rok příští. Zbývá tak osm let na dosažení oné predikované průměrné desetileté návratnosti 2 – 3 %...
Goldman Sachs se v principu podívala na to, jak v minulosti souvisely valuace akciového trhu s jeho následující desetiletou návratností. A řekla, že to samé, co v minulosti, se bude dít i v následujících deseti letech. Což konkrétně znamená následující: Čím vyšší bývaly dříve valuace, o to nižší bývala následná desetiletá návratnost a naopak. A jelikož valuace jsou a před rokem byly, vysoké, implikace toho všeho jasná.
Onen historický vztah mezi valuacemi a následnou návratností je z části intuitivní, z části ale ne. První platí proto, že pokud se akcie obchodují s vysokým poměrem cen k ziskům obchodovaných společností, je méně pravděpodobné, že toto PE v budoucnu ještě poroste. Pravděpodobnější je, že PE bude stagnovat, či spíše klesat. Pokud tak mají ceny stále růst, musely by je nahoru táhnout zisky. Ty by musely růst velmi rychle, aby přetlačily efekt klesajících valuací. Pokud jsou naopak valuace ve výchozím období nízko, může růst cen stát ne na jednom, ale pravděpodobně na dvou pilířích – jak zvyšujících se valuacích pohybujících se směrem k nějakému standardu, tak na růstu zisků.
Neintuitivní ale může být na celé věci to, že investoři od akcií čekají nějakou návratnost, která je dána investičními alternativami. Tedy zejména tím, co vynáší vládní dluhopisy plus riziková prémie akciového trhu. Nyní by to konkrétně mohlo být 4+ % bezrizikových výnosů plus 3 % prémie (odhad GS). Pokud by akcie měly vynášet méně než těchto 7 %, znamenalo by to, že investoři nyní platí za akcie moc. A trh je v bublině. Goldman Sachs ve zmíněné predikci v podstatě říkala právě toto: Požadovaná návratnost nebude trhem ani zdaleka naplněna, ceny (a valuace) jsou příliš vysoko.
Jaká je nyní konkrétní situace? Následující graf používá pro valuace tzv. CAPE. Jde o poměr cen k ziskům, ovšem ne těm očekávaným pro následující rok, ale průměrným z několika posledních let. Robert Schiller tento způsob počítání PE navrhl kvůli očištění zisků od cyklických vlivů, toto CAPE má tak své silnější i slabší stránky.
Graf každopádně potvrzuje, že valuace a následná návratnost spolu skutečně nějak souvisí. Proložená přímka je ale přece jen docela odvážným krokem. Tedy přesněji řečeno její používání pro nějaké predikce a silné závěry. Nevím přitom, co přesně pro své predikce používala GS. Ale i při použití jiných PE graf vyznívá podobně – něco se v něm děje, ale zdaleka nejde o nějaký tržní zákon.
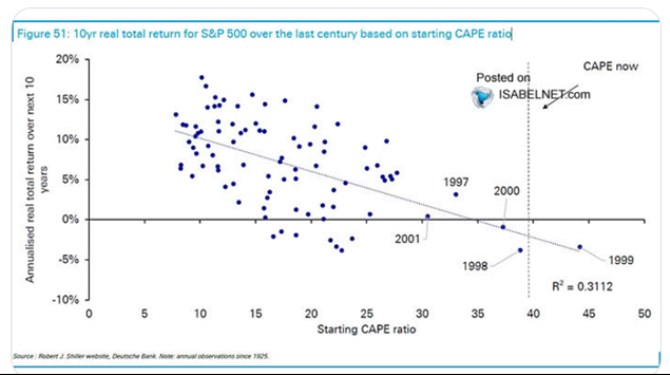
Dnešní úvaha není vůbec kritikou toho, s čím přišla GS. Jak ukazuje výše uvedené, má určitou logiku. A mohl to být přínosný počin už kvůli tomu, že připomenul investorům určité jednoduché závislosti a chování trhu v minulost. Přínosné ale může pak být i to, když si připomeneme, že rozptyl bodů v podobných grafech je docela velký. Dalo by se sice tvrdit, že při současném CAPE u 40 moc velký prostor pro dezinterpretaci není. Ale to bychom se opět opírali o onu odvážkou přímku.
Připomenout bych chtěl v dnešní souvislosti už ještě krátce to, že valuace mohou korigovat a trh stále vynášet cca požadovanou návratnost v případě, že zisky porostou dostatečným tempem. Čímž jsme opět u toho, co udělá s ekonomikou a firemním sektorem AI.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Akcie v ČR:
Přečtěte si také:

Příbuzné stránky
- LS Nafta - aktuální cena nafty s nízkým obsahem síry, graf vývoje ceny nafty s nízkým obsahem síry 1 tuna - 5 dnů - měna USD
- LS Nafta - ceny a grafy nafty s nízkým obsahem síry, vývoj ceny nafty s nízkým obsahem síry 1 tuna - 1 rok - měna USD
- Akcie - Akcie online. Pražská burza, Německo, USA. Investice do akcií
- ČEZ - Akcie ČEZ aktuálně, kurzy Burza - akcie online
- Akcie ERSTE GROUP BANK AG - ERSTE BANK, aktuální vývoj cen obchodů Burza, akcie-cz online
- VIG - Akcie VIG aktuálně, kurzy Burza - akcie online
- Akcie KOMERČNÍ BANKA, aktuální vývoj cen, akcie-cz online
- Akcie KOMERČNÍ BANKA, aktuální vývoj cen obchodů Burza, akcie-cz online
- Akcie ČEZ - ČESKÉ ENERGETICKÉ ZÁVODY, aktuální vývoj cen, akcie-cz online
- E4U - Akcie E4U aktuálně, kurzy Burza - akcie online
- Akcie ČEZ - ČESKÉ ENERGETICKÉ ZÁVODY, aktuální vývoj cen obchodů Burza, akcie-cz online
- Akcie MONETA Money Bank, a.s., aktuální vývoj cen obchodů Burza, akcie-cz online

Prezentace
09.10.2026 Zlato na dvouměsíčním minimu. Co stojí za…
05.10.2026 Účty za energie rostou, ale komfort ne? Tři…
21.09.2026 Pojištění majetku od Kooperativy: nové možnosti a
Okénko investora

Štěpán Křeček, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.

Tomáš Bára, Crypto4me
Stablecoiny musí držet až 60 % rezerv v bankách. ECB varuje, že právě to může být problém

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu

Miroslav Novák, Citfin
Výnosy státních dluhopisů máme ve vlastních rukou. Na euro nespoléhejme

Jiří Cimpel, Cimpel & Partneři
 RSS
 Přebírání zpráv


