Zápisky guvernéra z konference v Jackson Hole 2025
Nejsledovanější konference na světě v oboru centrálního bankovnictví se každoročně koná v horském prostředí amerického údolí Jackson Hole, blízko národního parku Yellowstone. Organizuje ji Kansas City Fed. Letos probíhala od 21. do 23. srpna. Přijela většina guvernérů. Akademici z prestižních univerzit zde prezentovali své dosud nepublikované články připravené speciálně pro tuto konferenci. Jaké závěry z toho vyplývají pro Česko?
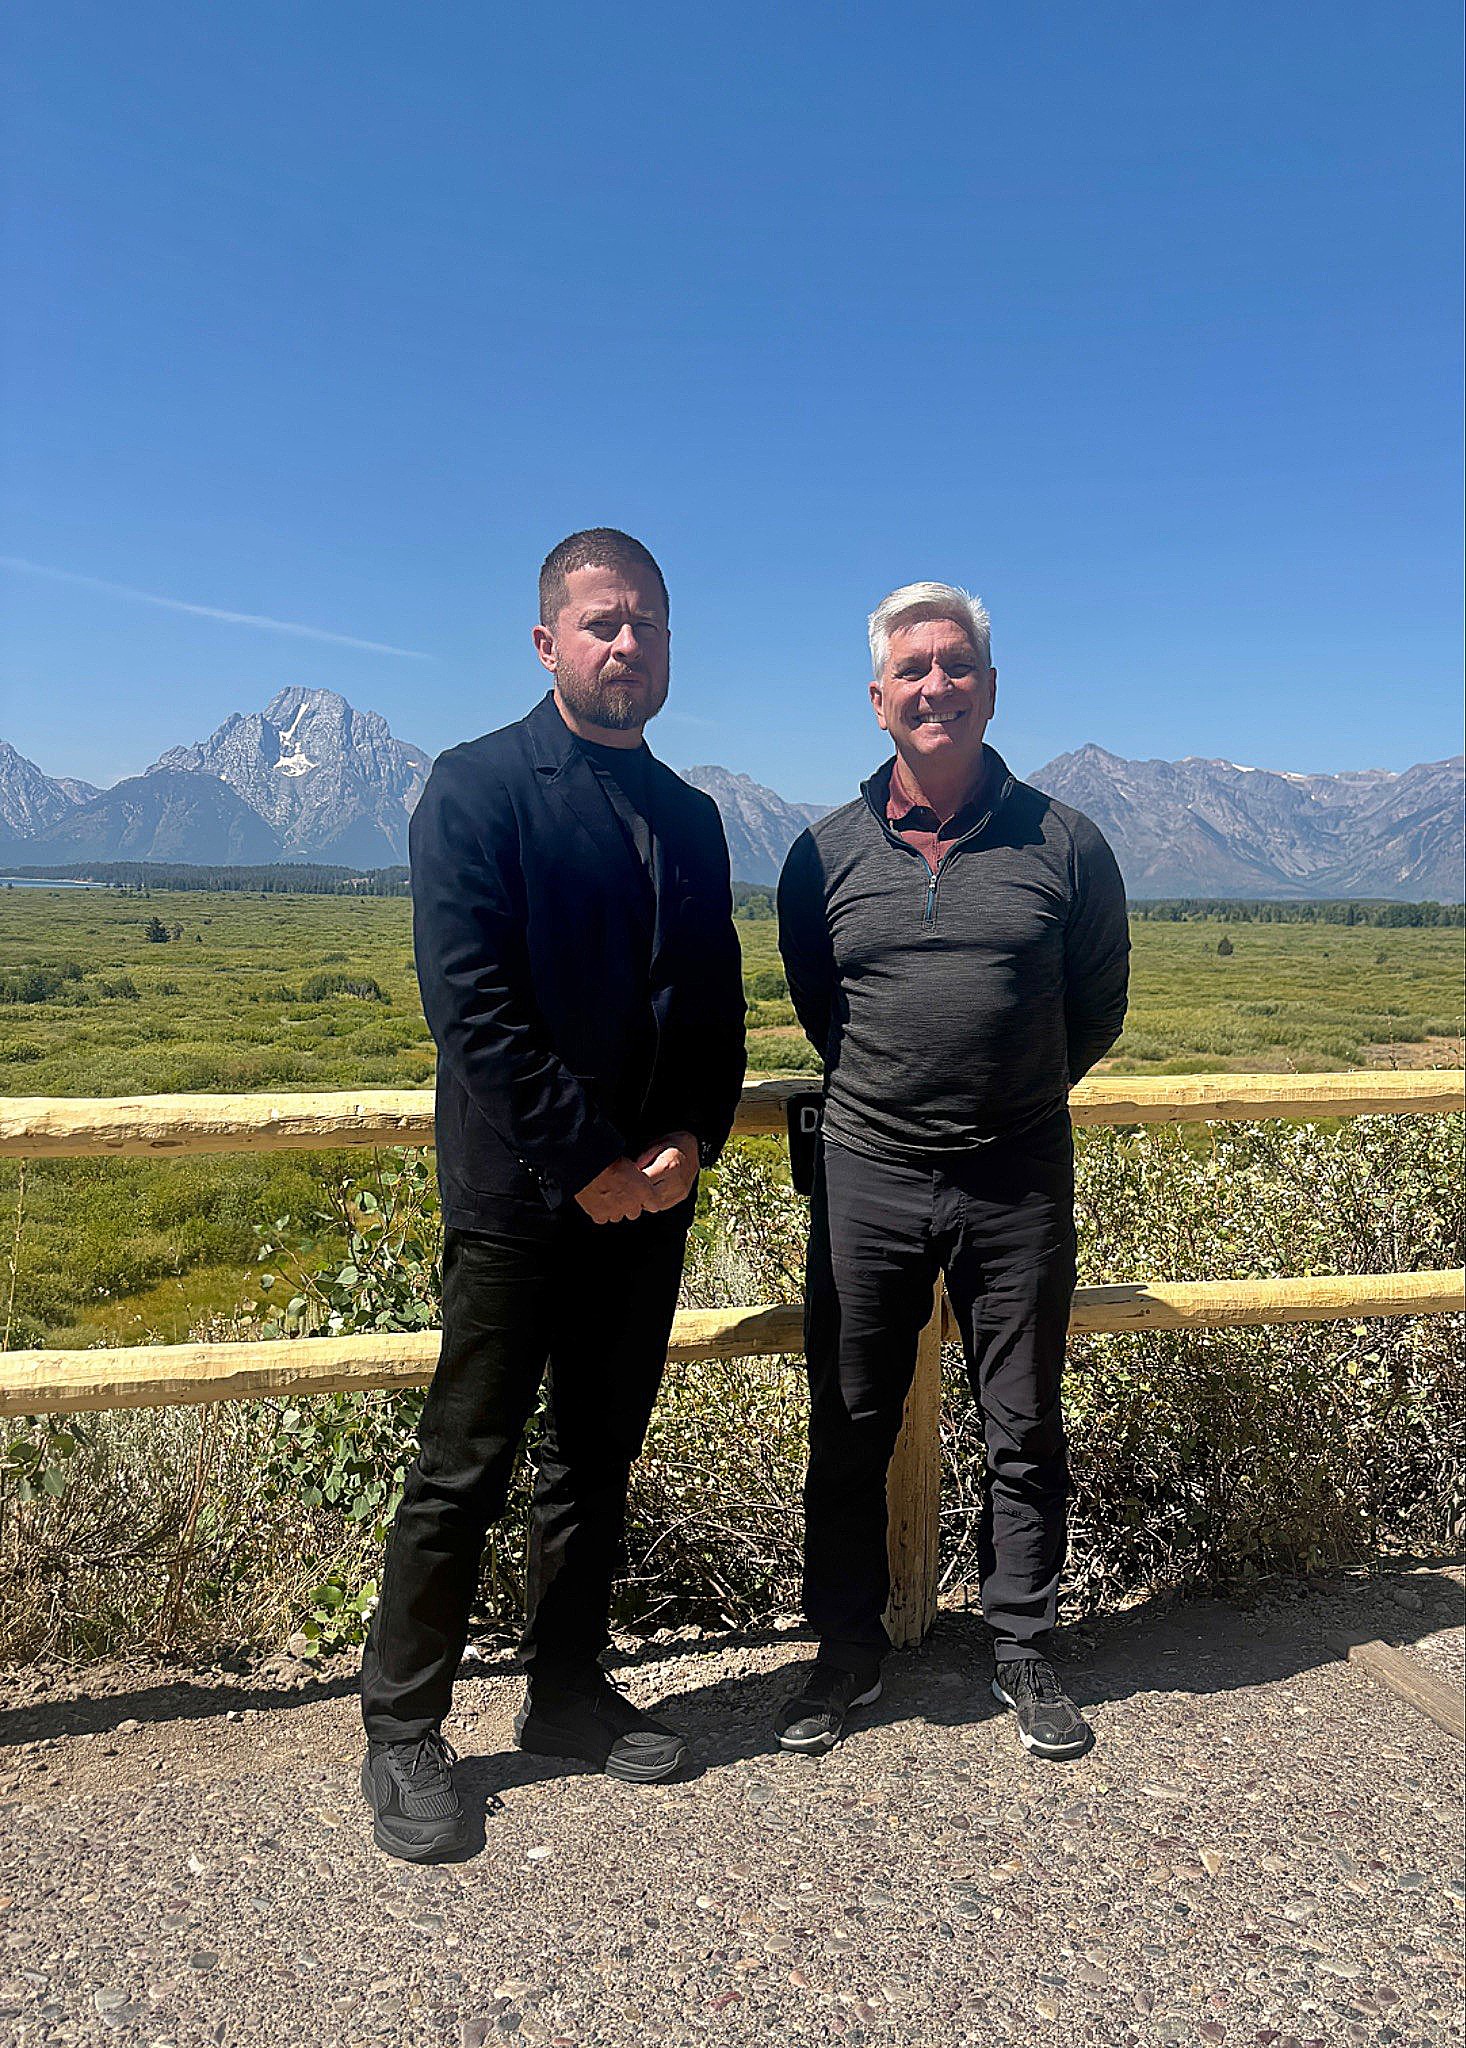
Guvernér ČNB Aleš Michl a člen rady guvernérů Federálního rezervního systému Christopher Waller na konferenci v Jackson Hole, USA, srpen 2025.
Let’s Get On with It se jmenuje poslední projev Christophera Wallera, se kterým jsem se vyfotil na konferenci v Jackson Hole (Waller, 2025). Waller v něm vyzývá k akci, ke snížení sazeb v USA. Základní sazby v USA jsou nyní 4,375 % (pásmo od 4,25 % do 4,5 %), v Česku 3,5 %. Rozdíly ve výhledu inflace nejsou velké, a tak dává smysl ve Spojených státech krátkodobé sazby snížit, i několikrát, jak argumentuje Waller.
ČNB také postupně snížila sazby, ze 7 % až na 3,5 %. Toto ladění měnové politiky z extrému na nějaký nový normál je správná debata. Naopak nesprávné by byly opět sazby nula. V minulosti centrální banky včetně České národní banky chybně držely sazby dlouho extrémně nízko, na nule, a pak se divily, že přišla inflace (ČNB do toho na přelomu 2016/2017 ještě tiskla peníze – prodávala koruny a kupovala eura s cílem oslabit korunu a vyvolat inflaci – viz tabulka níže).
Jenomže jaký může být ten nový normál, úroveň úrokových sazeb? V Jackson Hole mě letos zaujal paper s obecným názvem, ale o to zajímavějším přesahem do budoucnosti na téma vývoje dlouhodobých sazeb: The Race Between Asset Supply and Asset Demand (Auclert et al., 2025). Na konferenci ho prezentoval jeden z autorů, Ludwig Straub z Harvard University. Je to příběh o tom, jak vysoké budou úrokové sazby v následujících desetiletích. Respektive jaká bude cena peněz. Dlouhodobé úrokové sazby jsou kromě jiného ovlivněny závodem mezi nabídkou a poptávkou po finančních aktivech, hlavně státních dluhopisech.
Autoři článku The Race Between Asset Supply and Asset Demand zúžili problém především na americké státní dluhopisy. Předpokládají, že nabídku ovlivňuje nejvíce zadlužování vlády, respektive vydávání státních dluhopisů. Poptávku pak ovlivňuje zájem investorů tyto dluhopisy nakupovat. Pokud zájem uvadá, je třeba investory nalákat na vyšší úroky.
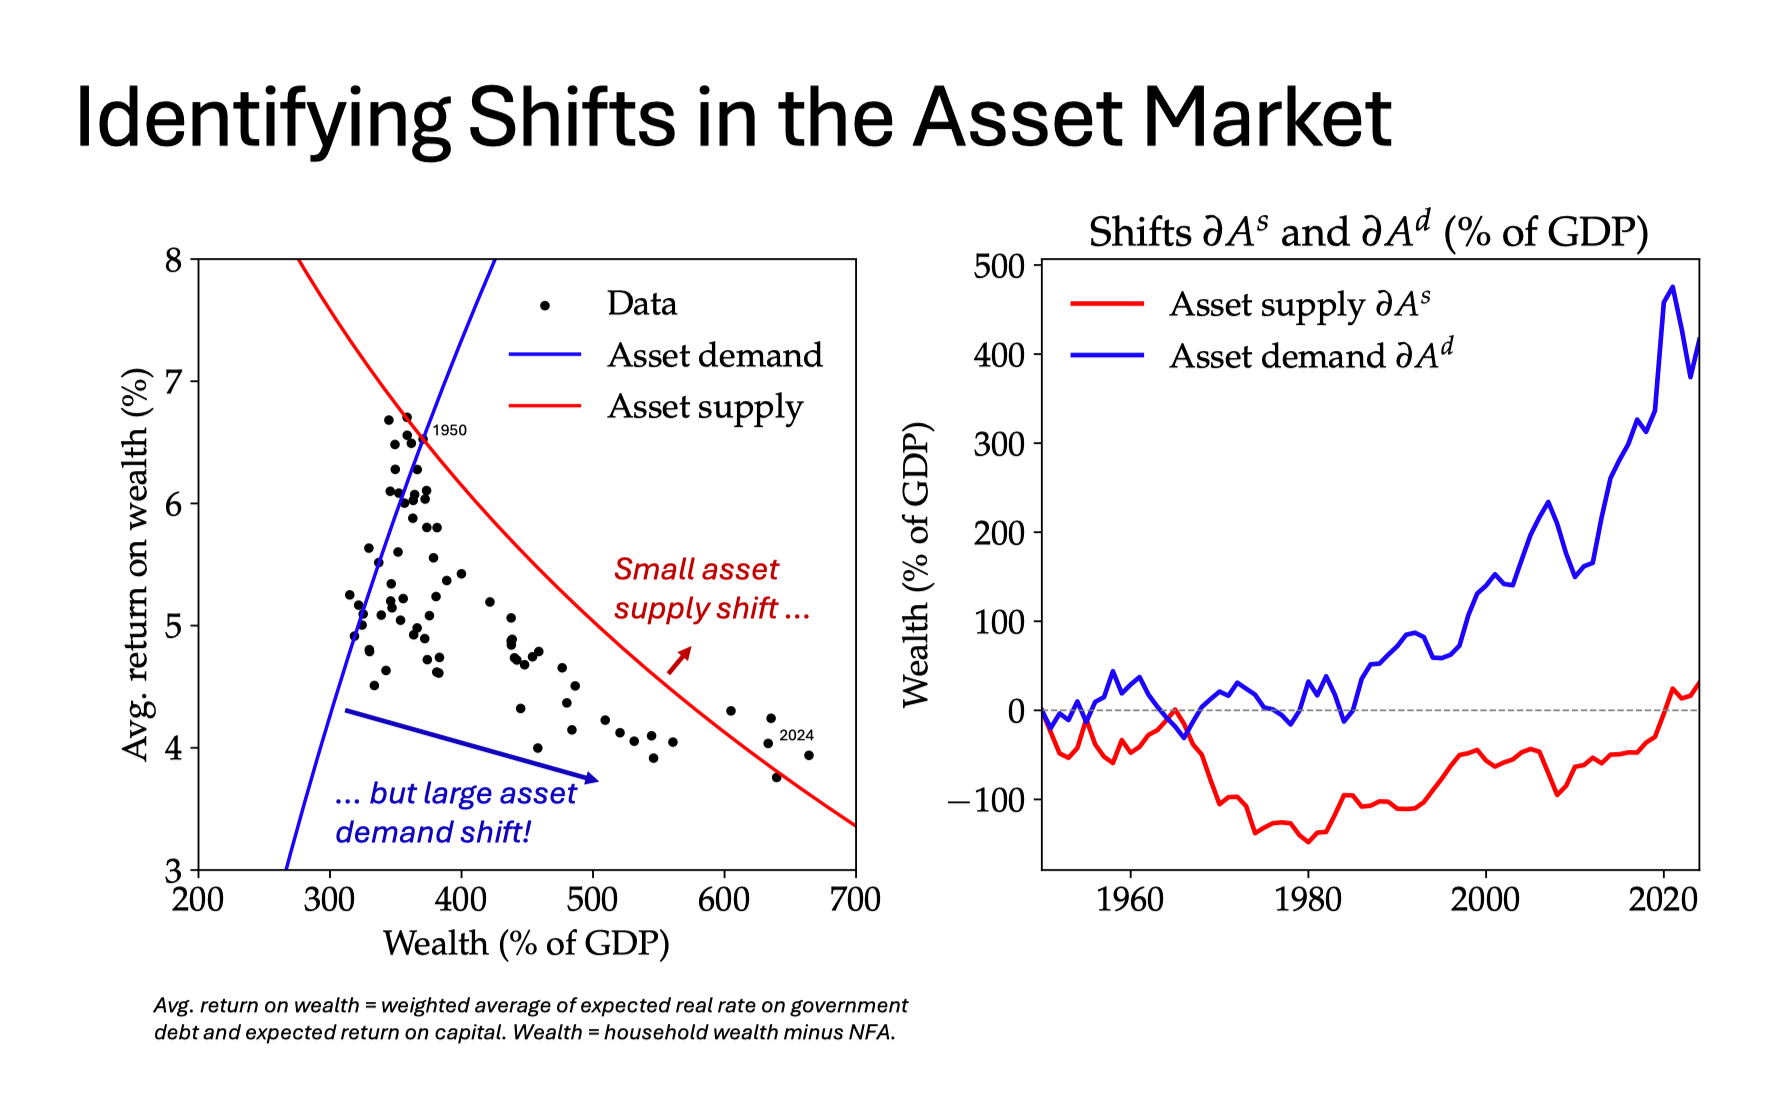
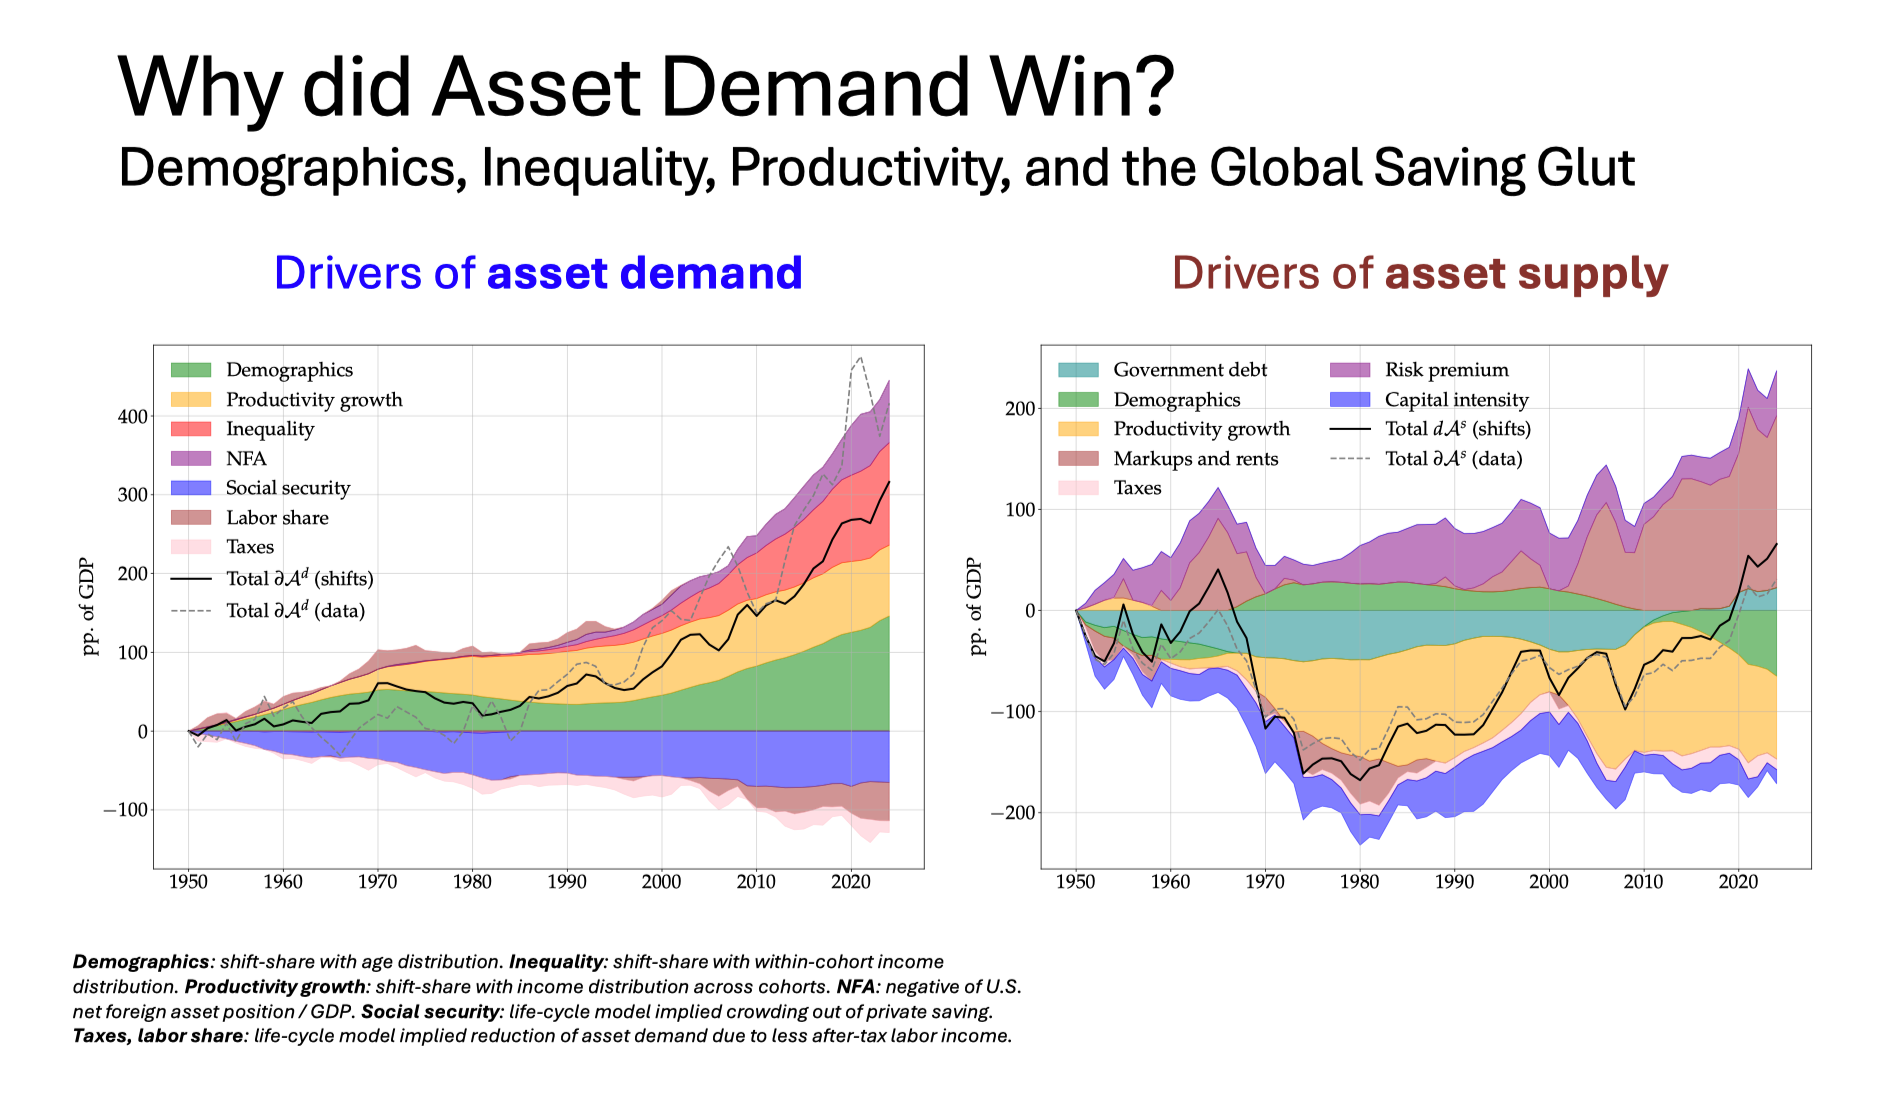
Od 50. let minulého století započalo v USA stárnutí populace. To spolu s rostoucím zájmem zahraničních investorů o americké dluhopisy a poklesem růstu produktivity vedlo k nárůstu poptávky po aktivech. Nabídka aktiv pak v 70. letech poklesla (viz následující graf), poté se ale začala zvyšovat. Poptávka od 80. let dlouhodobě rostla. Celkově vyhrávala poptávka po aktivech, a tak úrokové sazby klesaly.
Zdroj: Auclert et al. (2025)
(Otevřít celý graf v novém okně.)
Zdroj: Auclert et al. (2025)
(Otevřít celý graf v novém okně.)
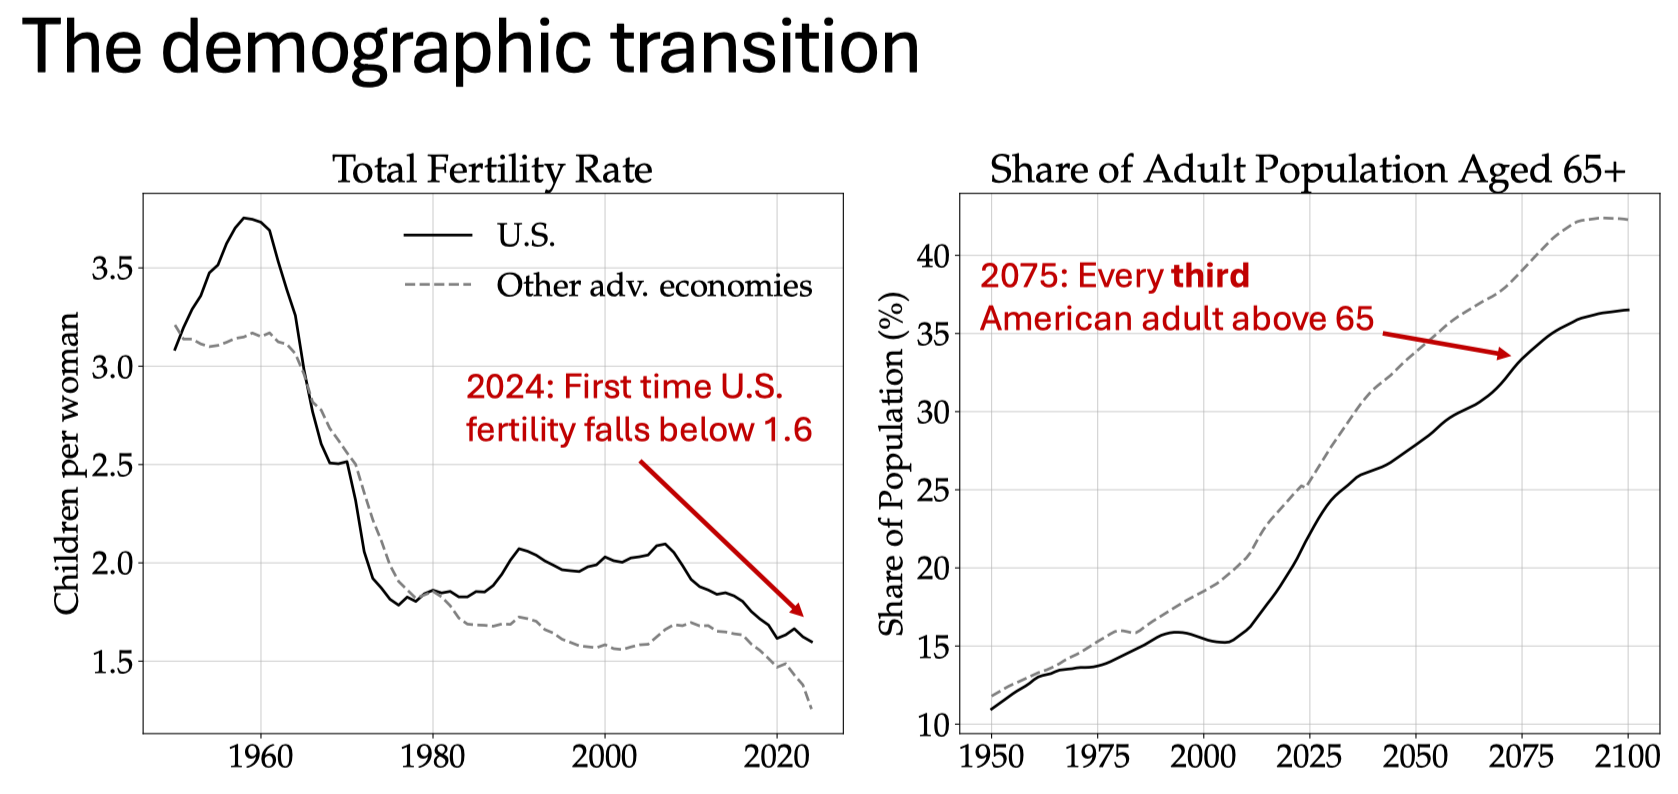
Dle autorů se vývoj v budoucnosti otočí. Zatímco směr některých hybatelů nabídky a poptávky není zřejmý, jasné je, že populace bude stárnout. Porodnost dlouhodobě klesá. A i kdyby se stabilizovala, podíl populace nad 65 let bude v následujících dekádách růst. To má dopad na poptávku po aktivech i na jejich nabídku.
Zdroj: Auclert et al. (2025)
(Otevřít celý graf v novém okně.)
Stárnutí populace znamená, že bude pokračovat rostoucí poptávka po aktivech z posledních dekád. Starší, bohatší lidé budou mít více úspor a tím i větší poptávku po investicích. Stárnutí ovlivní ale i nabídku aktiv skrze výdaje státu. Stárnutí populace bude vyžadovat vyšší sociální výdaje a výdaje na zdravotnictví, které budou výrazně růst. Bez zásadní fiskální konsolidace povedou rostoucí deficity k prudkému nárůstu dluhu, a tedy i nabídky aktiv. Tento nárůst bude navíc v průběhu tohoto století zrychlovat.
Konkrétněji, i kdyby porodnost již dále neklesala, podíl obyvatel nad 65 let poroste. Samotné stárnutí, zvyšování příjmů a spoření lidí podle autorů zvedne poptávku po aktivech do roku 2100 odhadem až o 300 % HDP. To by ceteris paribus dál tlačilo sazby níže. Jenomže stárnutí výrazně zvedne náklady na sociální zabezpečení a zdravotnictví (Social Security a Medicare) – z dnešních cca 11 % HDP na skoro 20 % HDP do roku 2100. Bez velké fiskální reformy to znamená rostoucí deficity a prudký nárůst dluhu. Autoři počítají, že bez konsolidace by vládní dluh mohl vyrůst odhadem o 500 % HDP a s ním i nabídka dluhopisů.
Dokud nedojde k fiskální konsolidaci, bude probíhat závod mezi rostoucí poptávkou po aktivech ze strany starší a bohatší populace na jedné straně a rostoucí emisí dluhu potřebnou k financování nárůstu vládních výdajů na straně druhé. Do toho přijdou další státní výdaje na zbrojení a vše ostatní. I proto bez zásadní fiskální konsolidace nabídka dluhu nakonec převýší poptávku po dluhopisech.
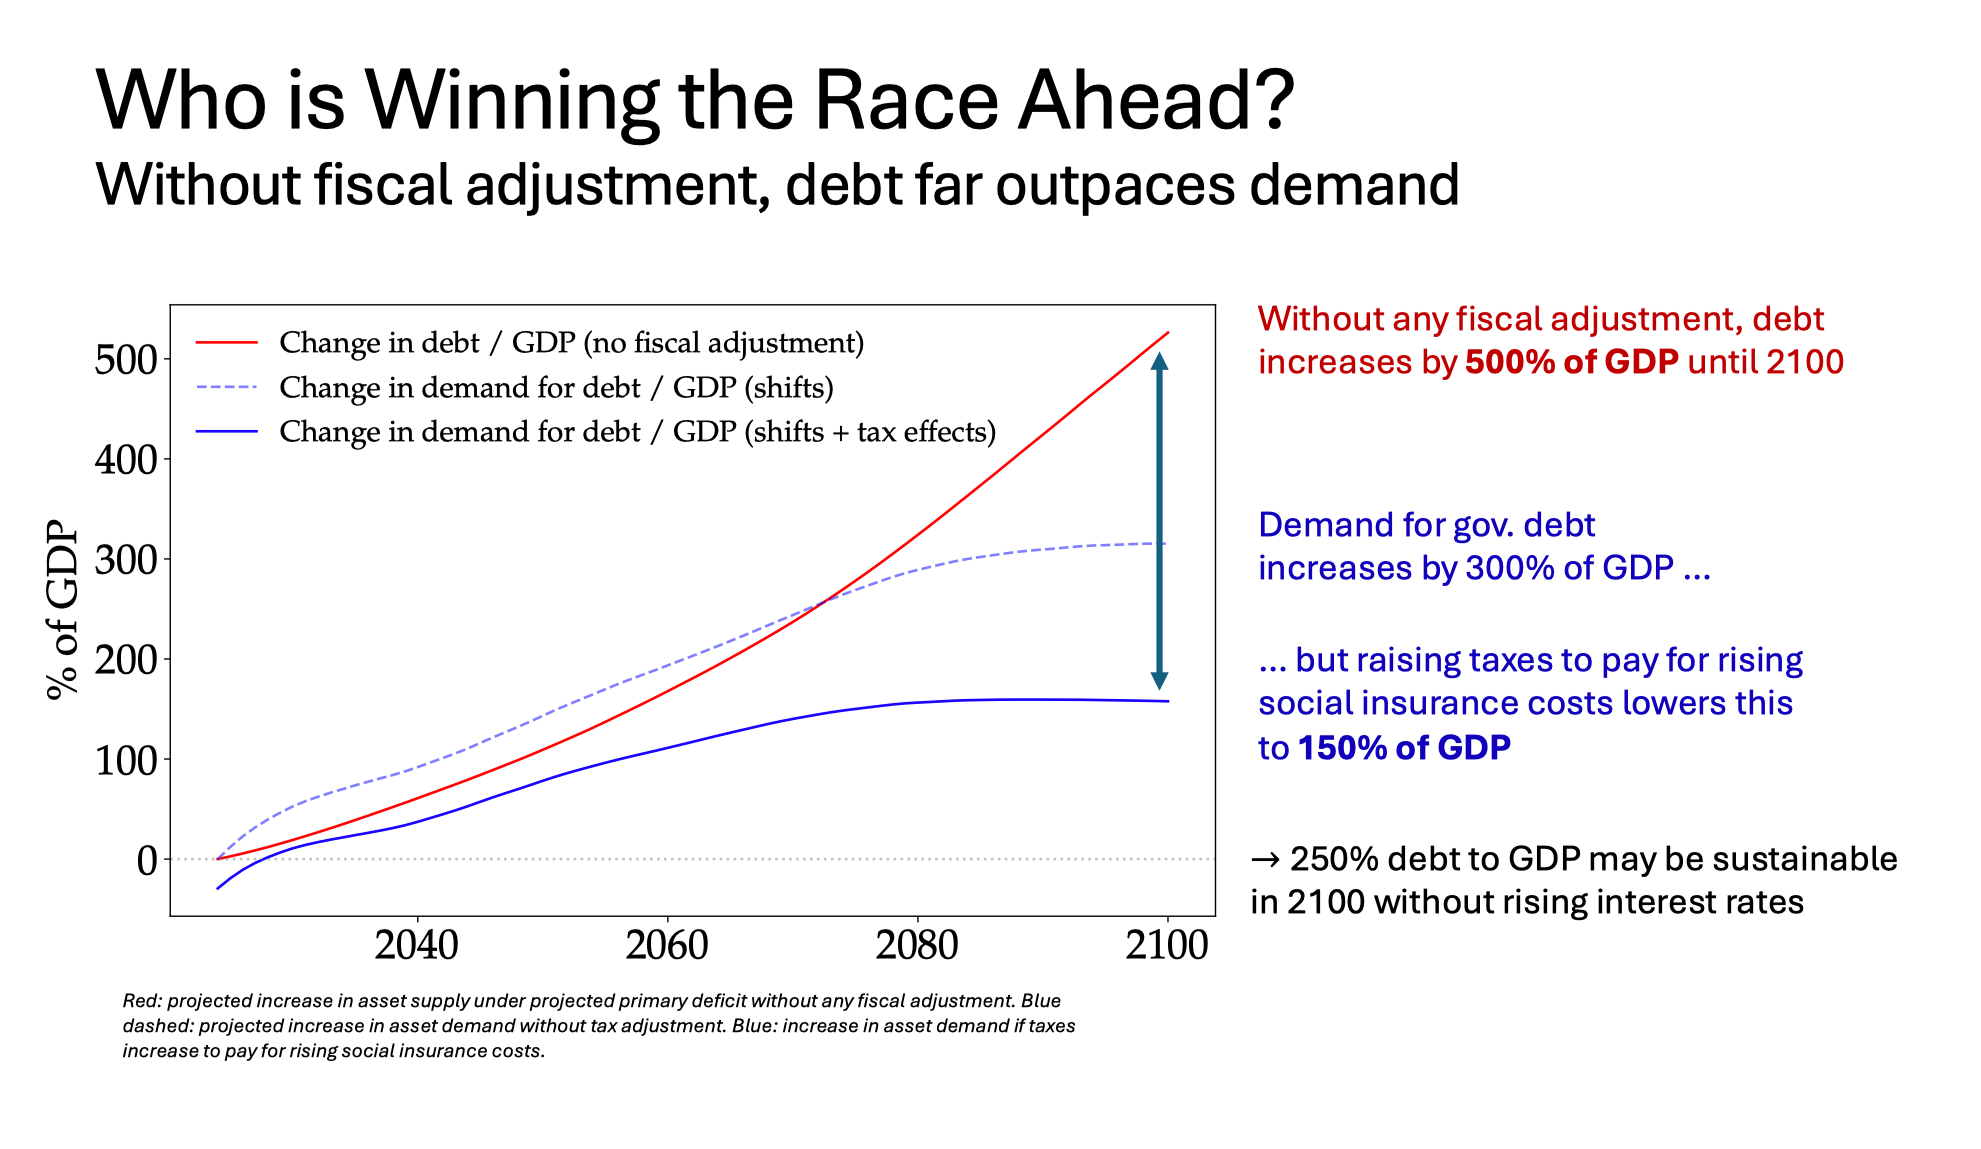
Zdroj: Auclert et al. (2025)
(Otevřít celý graf v novém okně.)
Záplava trhu dluhopisy znamená, že při vyšší nabídce budou muset vlády nabízet vyšší úroky/výnosy. A centrální banky budou své úroky také držet výše než dříve, neboť tak budou bojovat proti inflaci vyvolané roztáčením peněz vládami, respektive zadlužováním vlád. Důsledkem budou dlouhodobě vyšší úrokové sazby, respektive cena peněz bude vyšší, než jsme byli zvyklí deset, patnáct let před covidem.
V trendech je vše relevantní i pro Česko. Stát nemá v plánu politiku dlouhodobě vyrovnaného rozpočtu. Česko, podobně jako USA, stárne. Navíc v minulosti si země prošla obdobím tisknutí peněz s cílem vyvolat inflaci (viz tabulka Tisknutí peněz v Česku Českou národní bankou na přelomu 2016/2017), nulových úrokových sazeb, 19 let záporných reálných sazeb a následnou velkou inflací. Tohle znegovat bude potřeba relativně vyššími sazbami, než byly dříve. To je ten nový normál. Tedy Let’s Get On with It, jak píše Waller (2025). Ale ne zpět do období, kdy byly sazby nula a třeba ČNB prodávala koruny a kupovala eura s cílem oslabit korunu a vyvolat inflaci. Ano, čtete dobře, s cílem vyvolat inflaci – jak zvrácená to byla politika. Takovou chybu už nesmí ČNB nikdy opakovat.
Tabulka 1 – Tisknutí peněz v Česku Českou národní bankou na přelomu 2016/2017
ČNB prodávala koruny a kupovala eura s cílem oslabit korunu a vyvolat inflaci
| IX/2016 | IV/2017 | Změna proti září 2016 | |
|---|---|---|---|
| Přebytečná likvidita v bankovním sektoru | 1,196 mld Kč. | 2,395 mld Kč. | +1,199 mld. Kč |
| +100 % |
Poznámka: Přebytečná likvidita je definována jako celkový objem likvidity absorbované prostřednictvím repo operací a dalších jednodenních sterilizačních nástrojů. Procentní nárůst je počítán relativně k výchozí hodnotě v září 2016.
Zdroj: ČNB ARAD
Tabulka 2 – Reálné úrokové sazby v Česku, minus = podpora růstu inflace, plus = boj proti inflaci
| Období | Reálná ex ante úroková sazba (%) |
|---|---|
| 2009–2019 | -1,4 |
| 2000–2019 | -0,8 |
| 2022 2. pol. – 2025 1. pol. | 2,5 |
Poznámka: Reálná sazba = repo sazba – inflační očekávání finančních trhů (jednoletý horizont), v %.
Zdroj: ČNB ARAD
P.S.:
Stejně jako si hráči po velkém zápase vyměňují dresy, vyměnili jsme si po letošní konferenci v Jackson Hole s Carlosem Garrigou, viceprezidentem Federální rezervní banky v St. Louis, mikiny. On mi dal mikinu s logem FRED. FRED (Federal Reserve Economic Data) je jednou z nejuznávanějších veřejných datových platforem ve světě centrálního bankovnictví. Od svého spuštění v roce 1991 zpřístupnil americké makroekonomické časové řady a umožnil jejich snadnou vizualizaci, čímž se stal nepostradatelným nástrojem pro ekonomy, analytiky, studenty i tvůrce hospodářské politiky po celém světě.
Na oplátku jsem mu dal mikinu s logem ARAD – naší českou verzí otevřených dat. ARAD (Automatizované časové řady s původní zkratkou ARADY) . V roce 2023 jsme ji zásadně inovovali s cílem přinést lepší uživatelskou přívětivost, transparentnost a otevřený přístup ke klíčovým makroekonomickým a finančním datům z české ekonomiky.
Dvě centrální banky, dvě datové platformy, dvě mikiny – jedno společné přesvědčení: že ekonomická transparentnost má smysl.
Reference
Auclert, A., Malmberg, H., Rognlie, M., & Straub, L. The Race Between Asset Supply and Asset Demand. Paper představený na konferenci Economic Policy Symposium pořádané Federální rezervní bankou v Kansas City, Jackson Hole, USA. Srpen 2025. https://www.kansascityfed.org/documents/11206/AMRS_Jackson_Hole_Final.pdf
Prezentace k článku: https://www.kansascityfed.org/documents/11207/straub_projector.pdf
Michl, A. (2023a). Inflace: cesta k cíli. Vysoká škola ekonomická v Praze, Praha. 15. května 2023.
Michl, A. (2023b). Cesta k cíli II. Shromáždění členů ČBA. Česká bankovní asociace, Praha. 15. června 2023.
Michl, A. (2023c). Cesta k cíli III. Diskusní fórum ČNB 2023. Univerzita Tomáše Bati, Zlín. 17. října 2023
Michl, A. (2024a). Cíl. Diskusní fórum ČNB 2024, Univerzita Pardubice, Pardubice. 23. dubna 2024.
Michl, A. (2024b). Zkrocení inflace z 18 % na 2 % a vize ziskové centrální banky. Central Banking Summer Meetings, Londýn. 13. června 2024.
Michl, A. (2024c). Poznámky guvernéra z konference v Mexico City 2024. Panelová diskuse guvernérů a viceguvernérů, Central Banking Autumn Meetings, Mexico City. 14. listopadu 2024.
Waller, C. J. (2025). Let’s Get On with It. Economic Club of Miami, Miami. 28. srpna 2025.
Předchozí poznámky z Jackson Hole
- Zápisky guvernéra z konference v Jackson Hole 2024
- Zápisky guvernéra z konference v Jackson Hole 2023
- Zápisky guvernéra z konference v Jackson Hole 2022 – 1. díl
- Zápisky guvernéra z konference v Jackson Hole 2022 – 2. díl
- Zápisky guvernéra z konference v Jackson Hole 2022 – 3. díl
Poslední zprávy z rubriky Makroekonomika:
Přečtěte si také:
Příbuzné stránky
- 2025 - Rok 2025. Co nového bude v roce 2025 ve financích?
- Bronzová 2025/31, adresa v objektu Stodůlky 2024,2025,2026, Praha na parcele st. 2131/67 v KÚ Stodůlky, KÚ Stodůlky
- Jihlava 2025, adresa v objektu Jihlava 2025 na parcele st. 5049/18 v KÚ Jihlava, KÚ Jihlava
- Blanická 2025/17, adresa v objektu Vinohrady 2025, Praha na parcele st. 553 v KÚ Vinohrady, KÚ Vinohrady
- Seifertova 2025/9, adresa v objektu Blansko 2025 na parcele st. 3796/1 v KÚ Blansko, KÚ Blansko
- Blatecká 2025/5, adresa v objektu Mělník 2025 na parcele st. 4386/1 v KÚ Mělník, KÚ Mělník
- § 2025 paragraf 2025 - Nový občanský zákoník č. 89/2012 Sb.
- Zdenky Vorlové 2025/9, adresa v objektu Velké Meziříčí 2025 na parcele st. 6035/18 v KÚ Velké Meziříčí, KÚ Velké Meziříčí
- třída Přátelství 2025, adresa v objektu Budějovické Předměstí 2024,2025, Písek na parcele st. 3899 v KÚ Písek, KÚ Písek
- Žitná 2025, adresa v objektu Kadaň 2025 na parcele st. 2607/6 v KÚ Kadaň, KÚ Kadaň
- Macešková 2025/28, adresa v objektu Záběhlice 2025, Praha na parcele st. 1694/1 v KÚ Záběhlice, KÚ Záběhlice
- Olivova 2025/19, adresa v objektu Říčany 2025 na parcele st. 3147 v KÚ Říčany u Prahy, KÚ Říčany u Prahy

Prezentace
09.11.2026 Podzimní a zimní zemní práce: Jakou roli…
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
Okénko investora

Tomáš Bára, Crypto4me

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv


