Růst tržeb obchodovaných společností v USA je nejvýše od roku 2022
Tržby společností obchodovaných na americkém akciovém trhu nyní rostou asi dvojnásobným tempem ve srovnání s historickým standardem. Dnes se na tento příběh podíváme z několika pohledů, od akciového až po monetární.
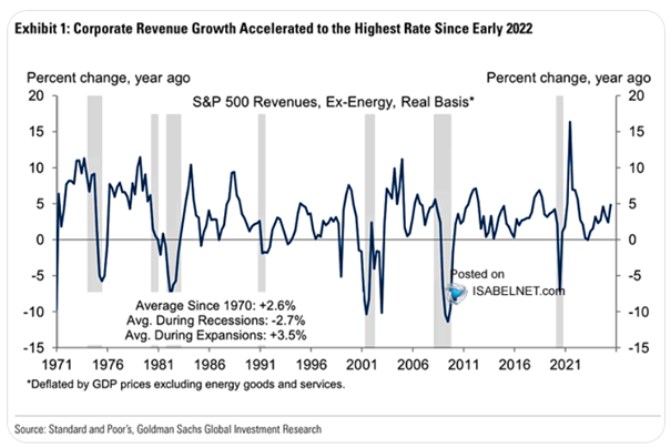
Konkrétní historický a současný vývoj tržeb obchodovaných firem ukazuje následující obrázek. Jde konkrétně o jejich reálný růst od roku 1971. Jasná je celá řada cyklů, na jejich vrcholu tržby rostou cca mezi 5 – 10 % a to jen velmi krátce. Dna cyklu pak bývá dosaženo při reálném poklesu tržeb sahajícímu i znatelně pod mínus 5 %. Současný růst ve výši cca 5 % není extrémem, ale je vysoko nad standardem. Tedy průměrem od roku 1971 ve výši 2,6 % a také nad průměrem fází ekonomické expanze, který je na 3,5 %:
Zdroj: X
Na zmíněné monetární rovině by pak uvedené patřilo do řady argumentů proti snižování sazeb. V tom smyslu, že ekonomika je s inflací stále znatelně nad cílem. A minimálně obchodované společnosti s tržbami rostoucími nad oněmi historickými standardy (a nijak strádající ziskovostí) rozhodně nepotřebují nějakou monetární stimulaci poptávky. S tím, že celkově jde opět samozřejmě jen o jeden kousek celkového obrázku.
Poukázat bych chtěl i na následující: Průměrná inflace od roku 1970 je na necelých 4 %. Dohromady tedy máme průměrný nominální růst tržeb od roku 1971 na 6 – 7 %. Což odpovídá tomu, kde se zhruba pohybuje průměrný nominální růst zisků obchodovaných firem. Pětiletá očekávání růstu zisků jsou přitom nyní znatelně nad 10 % a tudíž i vysoko nad těmito historickými standardy. Příčinu nemusíme dlouho hledat, dá se vtěsnat do dvou písmen: AI. Přesněji řečeno do příběhů o tom, co všechno ekonomice, společnosti a firmám přinese.
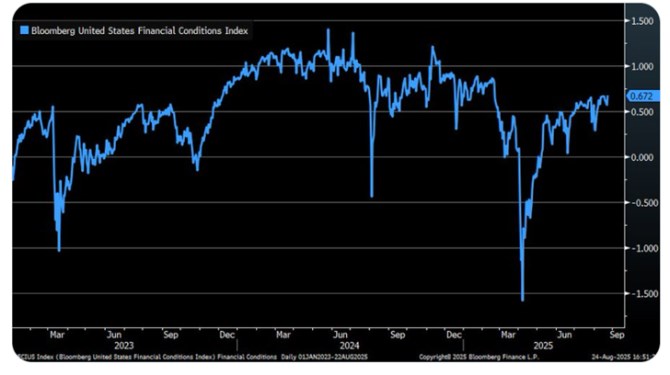
Dnes ještě přidám index finančních podmínek od Bloombergu (nedávno jsem ukazoval ten od Goldman Sachs*). Jejich vyznění je podobné – po celním šoku z počátku roku dochází opět k jejich znatelnému uvolňování. V podstatě tento vývoj podle mne kopíruje pohled na pravděpodobnost recese – zatímco na vrcholu celního chaosu a hrozeb byla poměrně vysoko, znatelný obrat v rétorice a krocích americké vlády měl opačný efekt. A ekonomice vedle fiskální expanze notně pomáhá technologický investiční boom. Ten neznamená, že by nehrála roli nejistota spojené s cly a některými dalšími vládními kroky. Ukazuje to spíše, jak mohutná jsou ona AI pozitivní očekávání – tak moc, že více než eliminují vliv vyšší nejistoty.
Zdroj: X
*Indexy se liší různými vahami jednotlivých proměnných a Bloomberg index se skládá z více ukazatelů.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Investice:
Přečtěte si také:
Příbuzné stránky
- Výpočet čisté mzdy v roce 2021 i v předchozích letech, změny v roce 2021
- Kalkulačka DPH - výpočet DPH pro rok 2019 i pro roky 1993-2018
- Dohoda o provedení práce 2022
- Platové tabulky pracovníků v sociálních službách 2022
- Dohoda o pracovní činnosti 2022
- Příspěvek při pěstounské péči 2022 - kalkulačka
- Alimenty kalkulačka 2022 - výživné na dítě
- Důchod OSVČ 2022 - kalkulačka
- Akcie - Akcie online. Pražská burza, Německo, USA. Investice do akcií
- Akcie USA - americké akcie
- Nezaměstnanost v ČR, vývoj, rok 2020, Míra nezaměstnanosti v %
- Příspěvek na bydlení v roce 2021 - Kalkulačka
Prezentace
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
23.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
Okénko investora

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?
Jiří Cimpel, Cimpel & Partneři

Tomáš Bára, Crypto4me

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv


