Současný akciový trh podle pravidla dvaceti a Fed modelu
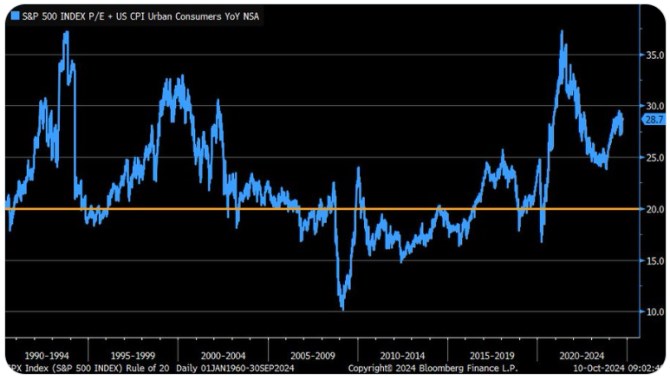
Podle takzvaného pravidla dvaceti byly americké akcie férově naceněny naposledy na počátku roku 2020. V letech 2011 až 2016 byly dokonce levné. Jak jsou na tom dnes a jaká je vypovídací hodnota takového pohledu? Moc velká ne. Podobně, jako třeba u kapitalizace trhu k produktu. Něco jiného je ale tzv. Fed model.
Pravidlo dvaceti jednoduše tvrdí, že součet PE amerických akcií a inflace by se měl pohybovat právě kolem dvaceti. Takže pokud by se poměr cen k ziskům pohyboval třeba na 18 a inflace dosahovala 2 %, jejich součet (u inflace ve formě procentních bodů) je na dvaceti. A trh by podle tohoto pravidla tedy byl v takovém prostředí férově naceněn. Dokonce pak můžeme říci, že férové PE pro trh v prostředí, kde se inflace pohybuje u cíle centrální banky, je právě na 18.
Zdroj: X
Graf také ukazuje, že pravidlo dvaceti je potvrzováno spíše výjimkami. Moc pro něj nehovoří ani základní teorie fundamentu: Poměr cen k ziskům PE se dá matematicky vyjádřit jako podíl dividend k ziskům dělený rozdílem požadované návratnosti a očekávaného růstu zisků. Požadovaná návratnost a růst zisků se přitom dá rozdělit na reálné veličiny a inflaci. Z tohoto fundamentálního pohledu ale není žádný evidentní důvod, proč by se měl součet PE a inflace při všech možných kombinacích zmíněných proměnných stále „férově“ rovnat dvaceti. Slabost pravidla dvaceti je pak zřejmá třeba i z toho, že hluboká deflace by implikovala férová PE vysoko nad dvaceti. Takové deflační prostředí přitom lze jen těžko považovat za přívětivá pro akcie.
U současných valuací akcií může být samozřejmě relevantní diskuse o jejich výši. Já do této diskuse zahrnuji mimořádně nízké rizikové prémie (viz včerejší článek), mimořádně vysoká růstová očekávání (cyklická i dlouhodobější). A i to, že poměry cen k volnému cash flow nejsou z historického pohledu tak vysoko, jako PE.
Na druhou stranu součet PE s inflací z mého pohledu moc velkou vypovídací schopnost nemá. Podobně, jako třeba poměr kapitalizace akciového trhu k produktu. U něj je totiž zase dobré vzít v úvahu, že růst kapitalizace souvisí s požadovanou a realizovanou návratností, která je výrazně výš, než potenciální/standardní růst nominálního produktu. Poměr kapitalizace k produktu se tak bude časem přirozeně zvyšovat a nemusí to vůbec indikovat nějaký exces na akciovém trhu.
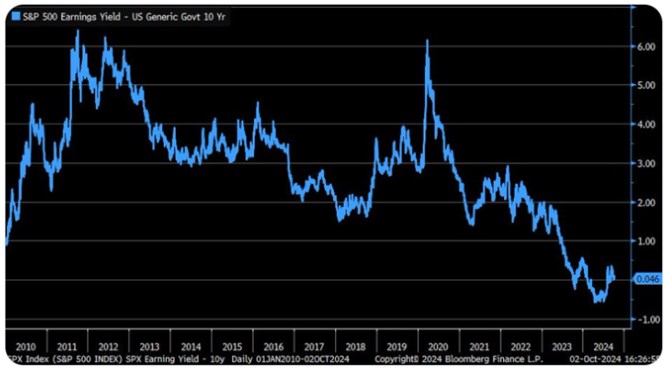
Co v úvodu zmíněný Fed model. O něm se dnes již moc nehovoří, ale pamatuji doby, kdy byl zmiňován docela často. Zde jde o rozdíl mezi tzv. ziskovým výnosem akciového trhu a výnosy desetiletých vládních dluhopisů. Nejeden analytický tým tento rozdíl vydává za rizikovou prémii akciového trhu. Jak tu ale občas poukazuji, není v něm odražena jen tato prémie, ale také očekávaný růst akciového trhu a v neposlední řadě i výživnost zisků. Zde jako poměr dividend k ziskům.
Tento rozdíl mezi obráceným PE a bezrizikovými sazbami, kdysi tedy nazývaný Fed modelem, má svou vypovídací schopnost. Můžeme jej brát jako celkový ukazatel optimismu na trhu (míchajícího zmíněné tři proměnné dohromady). Jak jsme na tom v tomto ohledu nyní? Hodně optimisticky:
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Akcie v ČR:
Přečtěte si také:

Příbuzné stránky
- Kalkulačka paušální daně pro OSVČ s příjmy do 800 tisíc, porovnání se současným výpočtem daně
- Energie - vývoj cen energií na komoditních trzích
- Vyhledání plátců DPH podle jejich identifikačního čísla (IČO)
- Vyhledávání podle IČO - hledat IČO
- Nabídky práce podle cz regionů
- Zahýbe Fed akciovými trhy? (Ranní zpráva z akciového trhu)
- Fed akciovým trhům vlil čerstvou krev do žil (Ranní zpráva z akciového trhu)
- Fed by příliš rozruchu na akciové trhy přinést neměl (Ranní zpráva z akciového trhu)
- Fed přinese vyšší sazby, holubičí tón by však mohl akciové trhy podpořit (Ranní zpráva z akciového trhu)
- Fed trhy ničím neohromil (Ranní zpráva z akciového trhu)
- St. Louis Fed: Škodlivost bubliny a současná valuace trhu
- Anketa - Pokračování růstu trhů - Budou podle vašeho názoru akciové trhy ještě růst?


Prezentace
04.09.2026 eToro bonus 2026: jak získat akcie zdarma za…
03.09.2026 iPhone 17 Pro jen za 649 Kč. Pronájem trhá…
28.08.2026 Google spustil prodej nového telefonu.
Okénko investora

Štěpán Křeček, BHS

Miroslav Novák, Citfin
Zlato je zpět v kurzu. Na nové maximum ale můžeme čekat roky

Petr Lajsek, Purple Trading

Tomáš Bára, Crypto4me
Bitcoin v bance místo kryptoburzy? Velké finanční domy rozjíždějí novou službu pro investory

Jiří Cimpel, Cimpel & Partneři

Jakub Petruška, Zlaťáky.cz
Oživení zlatého býka: zlato na začátku srpna vystoupalo na více než sedmitýdenní maximum

Olívia Lacenová, Wonderinterest Trading Ltd.
Letní výprodej zlata pokračuje: Příležitost k nákupu za dobrou cenu?
 RSS
 Přebírání zpráv


