Celkový akciový optimismus na úrovních z let 2001/2002. Posouvá se základní psychologické nastavení investorů?
Pokud je vývoj na korporátních dluhopisech nějakou indikací, pak jsou prémie na akciových trzích v USA nyní extrémně nízko. To, neznamená, že nemohou jít ještě níž, nebo že se na současných úrovních nemohou držet delší dobu. Pokud by ale fungovalo nějaké vracení se k průměru, současná situace má jasné implikace. Dnes se podíváme na to, co bych nazval ukazatel celkového optimismu. Tedy smíchané prémie a růstem.
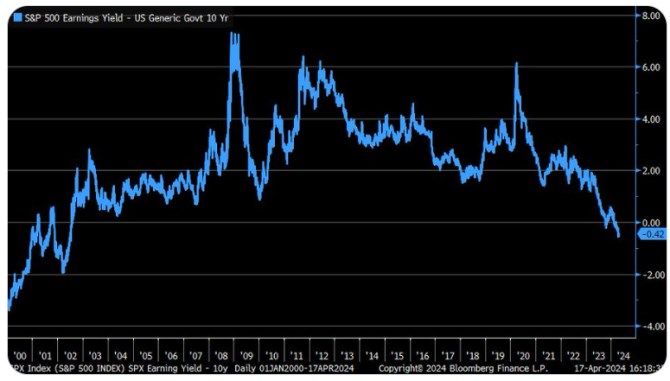
1. Celkový optimismus jako v roce 2001/2002: Liz Ann Sonders ze Schwabu ukazuje následující graf s rozdílem tzv. ziskového výnosu akcií a výnosů desetiletých vládních dluhopisů. První proměnná je obráceným poměrem cen akcií k ziskům PE a onen rozdíl tak jde vnímat jako výše PE relativně k výnosům obligací. Je zřejmé, že ta se v čase dost mění a příčinou jsou zbylé dvě proměnné určující výši valuací: rizikové prémie a očekávaný dlouhodobější růst zisků. Dnešní graf je tak také pokračováním včerejší úvahy zaměřené čistě na prémie. A jeho pointa je zřejmá – onen mix prémií a růstových očekávání je na nejvyšší míře optimismu od roku 2001/2002:
Zdroj: X
Po roce 2000 se celkový optimismus trendově snižoval, mimo jiné s tím, jak jak opadalo nadšení z tehdy nových technologií. Respektive se ukazovalo, že načasování jejich plodů nebude asi tak rychlé, jak se věřilo. Nyní se na podobné míry optimismu dostáváme z opačného směru, ne náhodou v době ranné fáze nadšení z potenicálu současných nových technologií. Přece jen bych z toho ale přímo neextrapoloval, že cyklus se bude celý opakovat. Dá se totiž tvrdit i to, že celé období posledních dvaceti – třiceti let bylo jakýmsi budováním širokých základů pro reálné využívání řady inovací.
3. Jedna technická na závěr: V grafu posaný rozdíl bývá někdy interpretován jako samotná riziková prémie. Matematicky se dá jednoduše dokázat, že jde o přílišné zjednodušení (chybí ony růstová očekávání). Podle tohoto pohledu by přitom prémie byly nyní už v záporu a před rokem 2002 byly hluboko v záporu. Šlo by o situaci, kdy by investoři požadovali u akcií nižší návratnost, než u dluhopisů – platili by za to, že mohou podstoupit vyšší riziko.
Goldman Sachs na podzim odhadoval, že tehdy se rizikková prémie amerického trhu pohybovala kolem 3 %, v jeho grafu byla u roku 2001 hodnota kolem 1,5 %. Tedy číslo nijak vysoké, ale stále kladné. Osobně bych tíhnul k tomu, že pokud nějaká metodologie generuje záýporná čísla, není to kvůli tomu, že by prémie byly skutečně negativní. Spíše v ní dochází k míchání prémií a růstu.
V extrémech, kdy by existovala masivní poptávka po všech finančních aktivech, by snad prémie mohla klesat k nule. Nebo by se psycholigie investorů musela řídit ne averzí k riziku, ale náklonností k němu. Ne ve smyslu často používaném na trhu, ale ve smyslu následujícím, očebnicovém: U averzního investora (učebnicový homo economicus) je představa možné ztráty horší než požitek z možného zisku stejné částky. Místo toho by museli mít investoři větší požitek z vidiny takových zisků, než z vidiny stejných ztrát. Což je vlastně docela zajímavé téma, třeba i v kontextu posledních pár let (meme akcie a apod.).
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Poslední zprávy z rubriky Akcie ve světě:
Přečtěte si také:

Příbuzné stránky
- Výpočet čisté mzdy v roce 2021 i v předchozích letech, změny v roce 2021
- Zelená 2002/21a, adresa v objektu Dejvice 2001,2002, Praha na parcele st. 642/13 v KÚ Dejvice, KÚ Dejvice
- U Zámeckého parku 2001, adresa v objektu Horní Litvínov 2001,2002,2003, Litvínov na parcele st. 373/6 v KÚ Horní Litvínov, KÚ Horní Litvínov
- Společenství vlastníků jednotek Osvobození 2001 a 2002, Pelhřimov , Pelhřimov IČO 26052415 - Obchodní rejstřík firem
- Pelhřimov 2001,2002 na parcele st. 2983/56 v KÚ Pelhřimov
- Brněnská 2006/23, adresa v objektu Prostějov 2001,2002,2003,2004, na parcele st. 2772/6 v KÚ Prostějov, KÚ Prostějov
- Horní Litvínov 2001,2002,2003, Litvínov na parcele st. 373/6 v KÚ Horní Litvínov
- Společenství vlastníků jednotek Osvobození 2001 a 2002, Pelhřimov , IČO 26052415 - data ze statistického úřadu
- Společenství vlastníků pro dům J. z Poděbrad 2001/28, 2002/30 Šumperk , Šumperk IČO 04767501 - Obchodní rejstřík firem
Prezentace
26.10.2026 Při diagnóze roztroušené sklerózy mohou…
23.10.2026 Ani spořicí účet, ani burza. Třetí cesta pro…
Okénko investora

Miroslav Novák, Citfin

Petr Lajsek, Purple Trading

Olívia Lacenová, Wonderinterest Trading Ltd.
Nová tvář kakaového byznysu: Bude laboratorní kakao opravdu levnější?

Jiří Cimpel, Cimpel & Partneři

Tomáš Bára, Crypto4me

Mgr. Timur Barotov, BHS

Jaroslav Křůpala, AURUMPRO
Čína v roce 2026: Překoná hranici 1700 tun importovaného zlata?

Jakub Petruška, Zlaťáky.cz
Vývoj ceny zlata v září 2026: volatilita, inflace a politika Fedu
 RSS
 Přebírání zpráv


